1. Czym jest Average True Range (ATR)
1.1. Definicja ATR
ATR, czyli Average True Range, to narzędzie analizy technicznej, które pierwotnie opracował dla rynków towarowych J. Welles Wilder, Jr. Jest to wskaźnik zmienności, który mierzy stopień wahań ceny danego instrumentu finansowego w określonym okresie.
Aby obliczyć ATR, dla każdego okresu (zazwyczaj dnia) należy rozważyć trzy możliwe scenariusze:
- Różnica między bieżącym maksimum a bieżącym minimum
- Różnica między poprzednim zamknięciem a bieżącym maksimum
- Różnica między poprzednim zamknięciem a bieżącym minimum
Dla każdego scenariusza oblicza się wartość bezwzględną, a najwyższa z nich jest przyjmowana jako True Range (TR). ATR jest następnie średnią tych wartości True Range z określonego okresu.
ATR nie jest wskaźnikiem kierunkowym, jak MACD czy RSI, lecz miarą zmienności rynku. Wysokie wartości ATR oznaczają dużą zmienność i mogą sygnalizować niepewność na rynku. Z kolei niskie wartości ATR wskazują na małą zmienność i mogą świadczyć o samozadowoleniu rynku.
Krótko mówiąc, ATR pozwala głębiej zrozumieć dynamikę rynku i pomaga traderom dostosować strategie do zmienności. To niezbędne narzędzie, które umożliwia skuteczniejsze zarządzanie ryzykiem, wyznaczanie odpowiednich poziomów stop loss i wychwytywanie potencjalnych okazji do wybicia.
1.2. Znaczenie ATR w tradingu
Jak już wspomniano, traderzy używają ATR, aby uzyskać obraz zmienności rynku. Dlaczego jednak jest on tak ważny?
Po pierwsze, ATR pomaga traderom ocenić zmienność rynku. Zrozumienie zmienności rynku ma dla traderów kluczowe znaczenie, ponieważ może istotnie wpływać na ich strategie. Duża zmienność zwykle oznacza wyższe ryzyko, ale także wyższy potencjalny zysk. Z kolei mała zmienność wskazuje na bardziej stabilny rynek, ale z potencjalnie niższymi zyskami. Dzięki pomiarowi zmienności ATR pomaga traderom podejmować świadome decyzje dotyczące relacji ryzyka do zysku.
Po drugie, ATR można wykorzystać do wyznaczania poziomów stop loss. Stop loss to z góry ustalony punkt, w którym trader sprzeda akcje, aby ograniczyć swoje straty. ATR pomaga ustalić poziom stop loss odpowiadający zmienności rynku. Dzięki temu trader może uniknąć przedwczesnego wybicia ze stratą z transakcji z powodu normalnych wahań rynku.
Po trzecie, ATR można wykorzystać do identyfikowania wybić. Wybicie ma miejsce, gdy cena akcji przekracza poziom oporu lub spada poniżej poziomu wsparcia. ATR pomaga wychwycić potencjalne wybicia, wskazując moment, w którym zmienność rynku rośnie.
2. Obliczanie Average True Range (ATR)
Obliczanie Average True Range (ATR) to proces obejmujący kilka kluczowych kroków. Najpierw należy wyznaczyć True Range (TR) dla każdego okresu w wybranym przedziale czasowym. TR to największa z trzech wartości: bieżące maksimum minus bieżące minimum, wartość bezwzględna z bieżącego maksimum minus poprzednie zamknięcie albo wartość bezwzględna z bieżącego minimum minus poprzednie zamknięcie.
Po wyznaczeniu TR oblicza się ATR, uśredniając TR z określonego okresu, zazwyczaj 14 okresów. Robi się to, sumując wartości TR z ostatnich 14 okresów, a następnie dzieląc przez 14. Należy jednak pamiętać, że ATR jest średnią kroczącą, co oznacza, że jest przeliczany na nowo wraz z pojawianiem się nowych danych.
Dlaczego to jest ważne? ATR jest miarą zmienności rynku. Dzięki zrozumieniu ATR traderzy mogą lepiej ocenić, kiedy wejść w transakcję lub z niej wyjść, ustalić odpowiednie poziomy stop loss i zarządzać ryzykiem. Na przykład wyższy ATR wskazuje na bardziej zmienny rynek, co może sugerować bardziej zachowawczą strategię inwestycyjną.
Należy pamiętać, że ATR nie dostarcza żadnych informacji o kierunku; mierzy wyłącznie zmienność. Dlatego najlepiej stosować go razem z innymi wskaźnikami technicznymi, aby podejmować świadome decyzje inwestycyjne.
Krótkie podsumowanie:
- Należy wyznaczyć True Range (TR) dla każdego okresu
- Należy obliczyć ATR, uśredniając TR z określonego okresu (zazwyczaj 14 okresów)
- Należy wykorzystać ATR do zrozumienia zmienności rynku i podejmowania decyzji inwestycyjnych
Należy pamiętać: ATR jest narzędziem, a nie strategią. To od indywidualnego tradera zależy, jak zinterpretuje dane i jak najlepiej zastosuje je w swojej strategii.
2.1. Obliczanie ATR krok po kroku
Poznanie tajników Average True Range (ATR) zaczyna się od dokładnego zrozumienia jego obliczania krok po kroku. Na początek warto wiedzieć, że ATR opiera się na trzech różnych obliczeniach, z których każde odpowiada innemu rodzajowi ruchu ceny.
Najpierw oblicza się „true range” dla każdego okresu w wybranym przedziale czasowym. Można to zrobić, porównując bieżące maksimum z bieżącym minimum, bieżące maksimum z poprzednim zamknięciem oraz bieżące minimum z poprzednim zamknięciem. Najwyższa wartość uzyskana z tych trzech obliczeń jest uznawana za true range.
Następnie oblicza się średnią tych wartości true range z określonego okresu. Zwykle robi się to dla przedziału 14 okresów, ale można go dostosować do swojej strategii inwestycyjnej.
Wreszcie, aby wygładzić dane i uzyskać dokładniejszy obraz zmienności rynku, często stosuje się zamiast zwykłej średniej 14-okresową wykładniczą średnią kroczącą (EMA).
Oto zestawienie krok po kroku:
- Należy obliczyć true range dla każdego okresu: TR = max[(high – low), abs(high – previous close), abs(low – previous close)]
- Należy uśrednić wartości true range z wybranego okresu: ATR = (1/n) Σ TR (gdzie n to liczba okresów, a Σ TR to suma wartości true range z n okresów)
- Aby uzyskać gładszy ATR, należy użyć 14-okresowej EMA: ATR = [(previous ATR x 13) + current TR] / 14
Należy pamiętać, że ATR jest narzędziem służącym do pomiaru zmienności rynku. Nie przewiduje kierunku ani wielkości ruchu ceny, ale może pomóc zrozumieć zachowanie rynku i odpowiednio dostosować strategię inwestycyjną.
2.2. Wykorzystanie ATR w analizie technicznej
Siła Average True Range (ATR) w analizie technicznej polega na jego wszechstronności i prostocie. To narzędzie, które użyte właściwie, może dostarczyć traderom cennych informacji o zmienności rynku. Zrozumienie ATR jest jak posiadanie tajnej broni w arsenale tradera, która pozwala poruszać się po wzburzonych wodach rynków finansowych z większą pewnością i precyzją.
Zmienność jest sercem rynku, a ATR jest jego pulsem. Mierzy zmienność rynku, obliczając średni zakres między najwyższą a najniższą ceną w określonym okresie. Informacja ta może być niezwykle przydatna przy ustawianiu zleceń stop loss i wychwytywaniu potencjalnych okazji do wybicia.
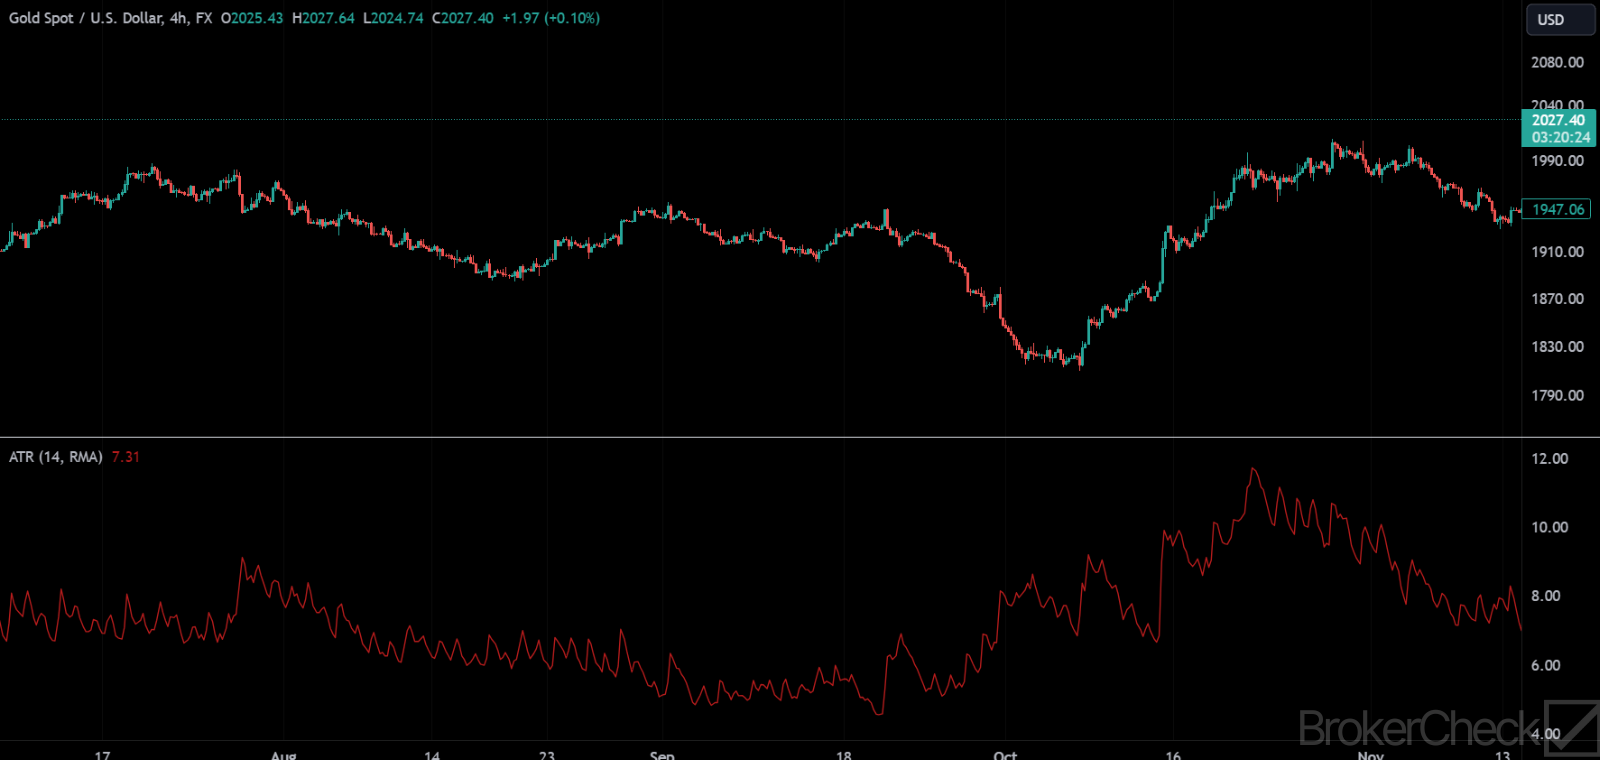
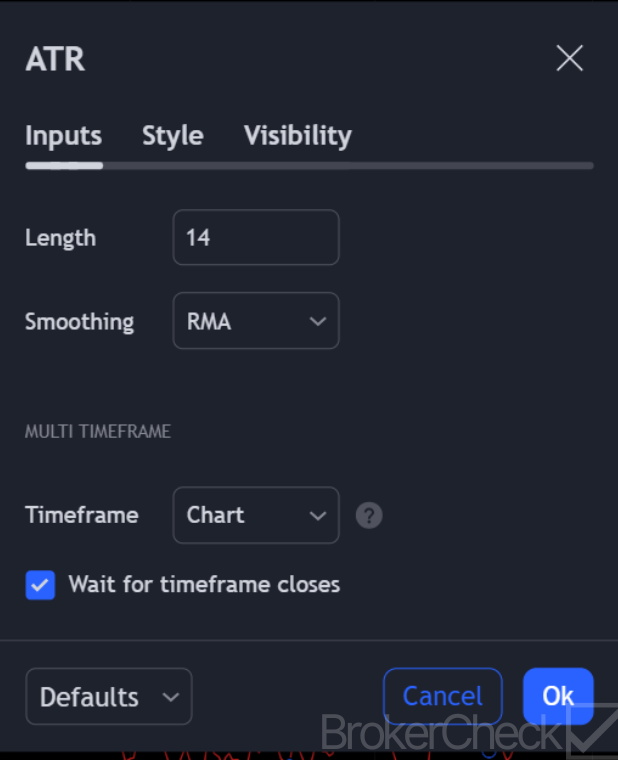
Korzystanie z ATR w analizie technicznej obejmuje kilka kluczowych kroków. Najpierw trzeba dodać wskaźnik ATR do swojej platformy wykresowej. Następnie należy wybrać okres, dla którego ATR będzie obliczał średni zakres. Standardowy okres dla ATR to 14, ale można go dostosować do własnego stylu inwestowania. Po skonfigurowaniu ATR automatycznie obliczy average true range dla wybranego okresu i wyświetli go jako linię na wykresie.
Interpretacja ATR jest prosta. Wysoka wartość ATR oznacza dużą zmienność, a niska wartość ATR wskazuje na małą zmienność. Gdy linia ATR rośnie, oznacza to, że zmienność rynku wzrasta, co może sygnalizować potencjalną okazję inwestycyjną. Z kolei spadająca linia ATR sugeruje, że zmienność rynku maleje, co może wskazywać na okres konsolidacji.
3. Stosowanie Average True Range (ATR) w strategiach inwestycyjnych
Stosowanie Average True Range (ATR) w strategiach inwestycyjnych może całkowicie zmienić zasady gry dla traderów, którzy chcą maksymalizować zyski i minimalizować ryzyko. ATR to wszechstronne narzędzie, które mierzy zmienność rynku, obliczając średni zakres między najwyższą a najniższą ceną w określonym okresie.
Jednym z najskuteczniejszych sposobów wykorzystania ATR jest ustawianie zleceń stop loss. Ustawiając stop loss na wielokrotności ATR, można zadbać o to, by transakcje były zamykane tylko wtedy, gdy nastąpi znaczący ruch ceny, co zmniejsza ryzyko przedwczesnego wybicia ze stratą. Na przykład, jeśli ATR wynosi 0.5 i stop loss ma być ustawiony na poziomie 2x ATR, stop loss zostanie ustawiony 1.0 poniżej ceny wejścia.
Kolejnym skutecznym zastosowaniem ATR jest wyznaczanie celów zysku. Wykorzystując ATR do oceny średniego ruchu ceny, można ustalić realistyczne cele zysku, zgodne z bieżącą zmiennością rynku. Na przykład, jeśli ATR wynosi 2.0, ustawienie celu zysku na poziomie 4.0 powyżej ceny wejścia może być rozsądną strategią.
ATR można też wykorzystać do określania wielkości pozycji. Uwzględniając bieżący ATR, można dostosować wielkość pozycji tak, aby utrzymać stały poziom ryzyka w różnych warunkach rynkowych. Oznacza to, że na bardziej zmiennych rynkach wielkość pozycji należy zmniejszyć, a na mniej zmiennych zwiększyć.
Należy pamiętać, że choć ATR jest potężnym narzędziem, nie należy go stosować w oderwaniu od innych. Kluczowe jest łączenie ATR z innymi narzędziami i wskaźnikami analizy technicznej, aby stworzyć kompleksową strategię inwestycyjną. W ten sposób można w pełni wykorzystać informacje dostarczane przez ATR i poprawić swoje wyniki inwestycyjne.
3.1. ATR w strategiach podążania za trendem
W strategiach podążania za trendem Average True Range (ATR) odgrywa kluczową rolę. To potężne narzędzie, które można wykorzystać do oceny zmienności rynku i ustawiania zleceń stop loss, chroniąc w ten sposób swoją pozycję. Kluczem jest zrozumienie potencjału ATR i wykorzystanie go na swoją korzyść.
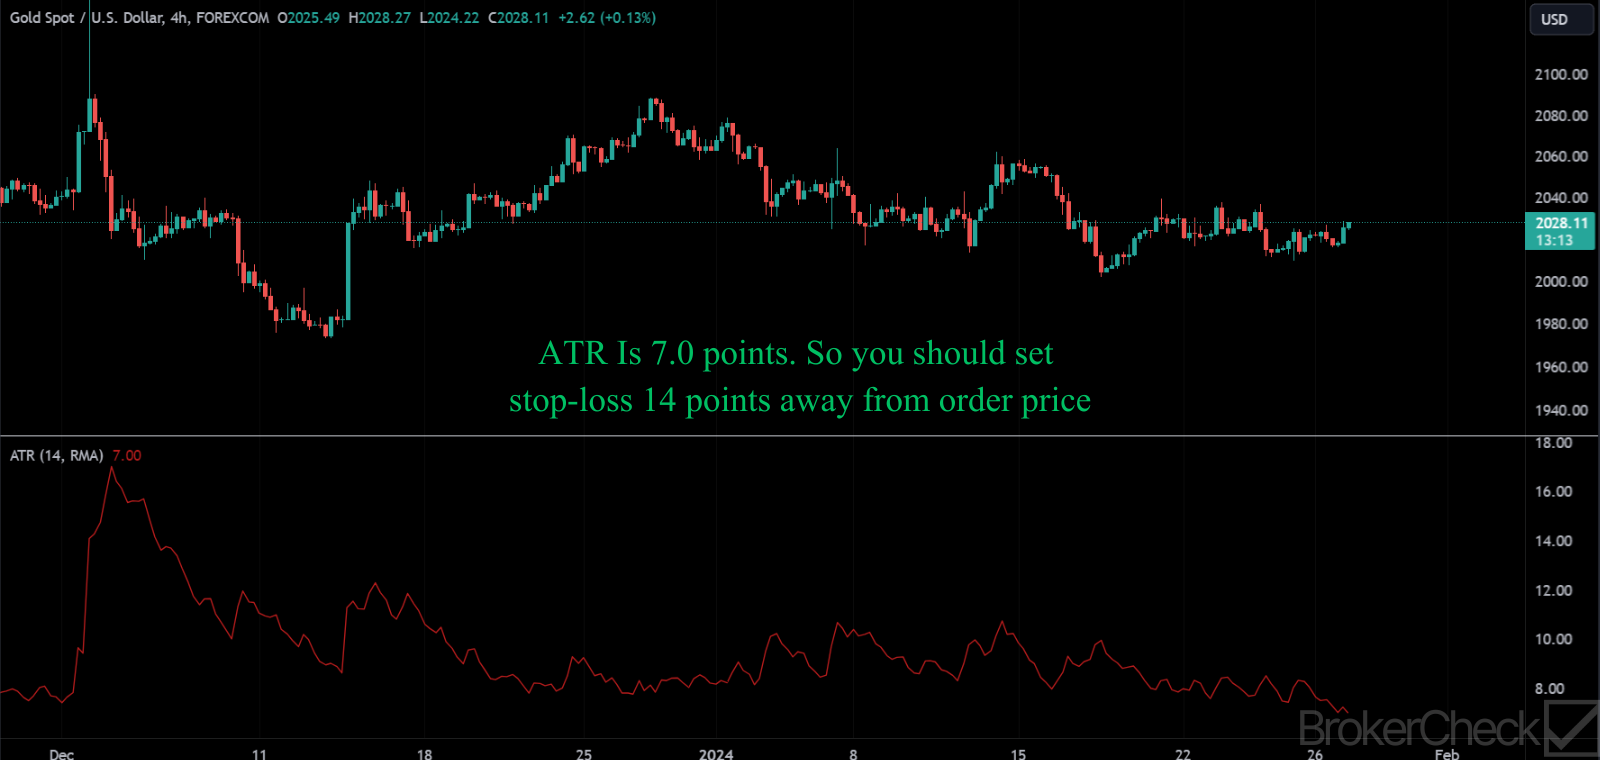
Weźmy pod uwagę scenariusz rynku byka, w którym ceny podążają stałą trajektorią wzrostową. Trader chciałby jak najdłużej utrzymać ten trend, maksymalizując zyski. Dynamiczny charakter rynku wymaga jednak zastosowania zabezpieczającego stop lossa. Tu do gry wchodzi ATR. Mnożąc wartość ATR przez współczynnik (zwykle od 2 do 3), można ustawić dynamiczny stop loss, który dostosowuje się do zmienności rynku.
Na przykład, jeśli ATR wynosi 0.5, a wybrany mnożnik to 2, stop loss zostanie ustawiony 1 punkt poniżej bieżącej ceny. Gdy ATR rośnie, co oznacza wyższą zmienność, stop loss oddala się od bieżącej ceny, dając transakcji więcej swobody. Z kolei gdy ATR maleje, stop loss zbliża się do bieżącej ceny, co zapewnia wyjście z transakcji, zanim trend się odwróci.
Podobnie ATR można wykorzystać na rynku niedźwiedzia, aby ustawić stop loss powyżej bieżącej ceny. W ten sposób można krótko sprzedać aktywo i wyjść z transakcji, gdy trend się odwróci, ograniczając tym samym straty.
Włączając ATR do strategii podążania za trendem, można skutecznie zarządzać ryzykiem, płynąc na falach rynku. To dowód na to, że w tradingu, podobnie jak w życiu, liczy się nie tylko cel, ale także podróż. ATR sprawia, że ta podróż jest możliwie płynna i zyskowna.
3.2. ATR w strategiach przeciwtrendowych
Strategie przeciwtrendowe mogą być w tradingu grą o wysokim ryzyku i wysokiej nagrodzie, ale gdy ma się do dyspozycji siłę Average True Range (ATR), szanse mogą się znacząco przechylić na naszą korzyść. Dzieje się tak, ponieważ ATR ze swojej natury mierzy zmienność rynku, co pozwala podejmować bardziej świadome decyzje.
Stosując ATR w strategiach przeciwtrendowych, należy pamiętać, że wartość ATR może pomóc w identyfikacji potencjalnych odwróceń trendu. Na przykład nagły wzrost wartości ATR może sugerować możliwą zmianę trendu, dając okazję do wejścia w transakcję przeciwtrendową.
Rozważmy taki scenariusz: trader zauważa, że wartość ATR dla danego aktywa stale rośnie od kilku dni. Może to oznaczać, że obecny trend traci impet, a odwrócenie może być blisko. Otwierając w tym momencie transakcję przeciwtrendową, może potencjalnie wcześnie złapać nowy trend i utrzymać go dla znaczących zysków.
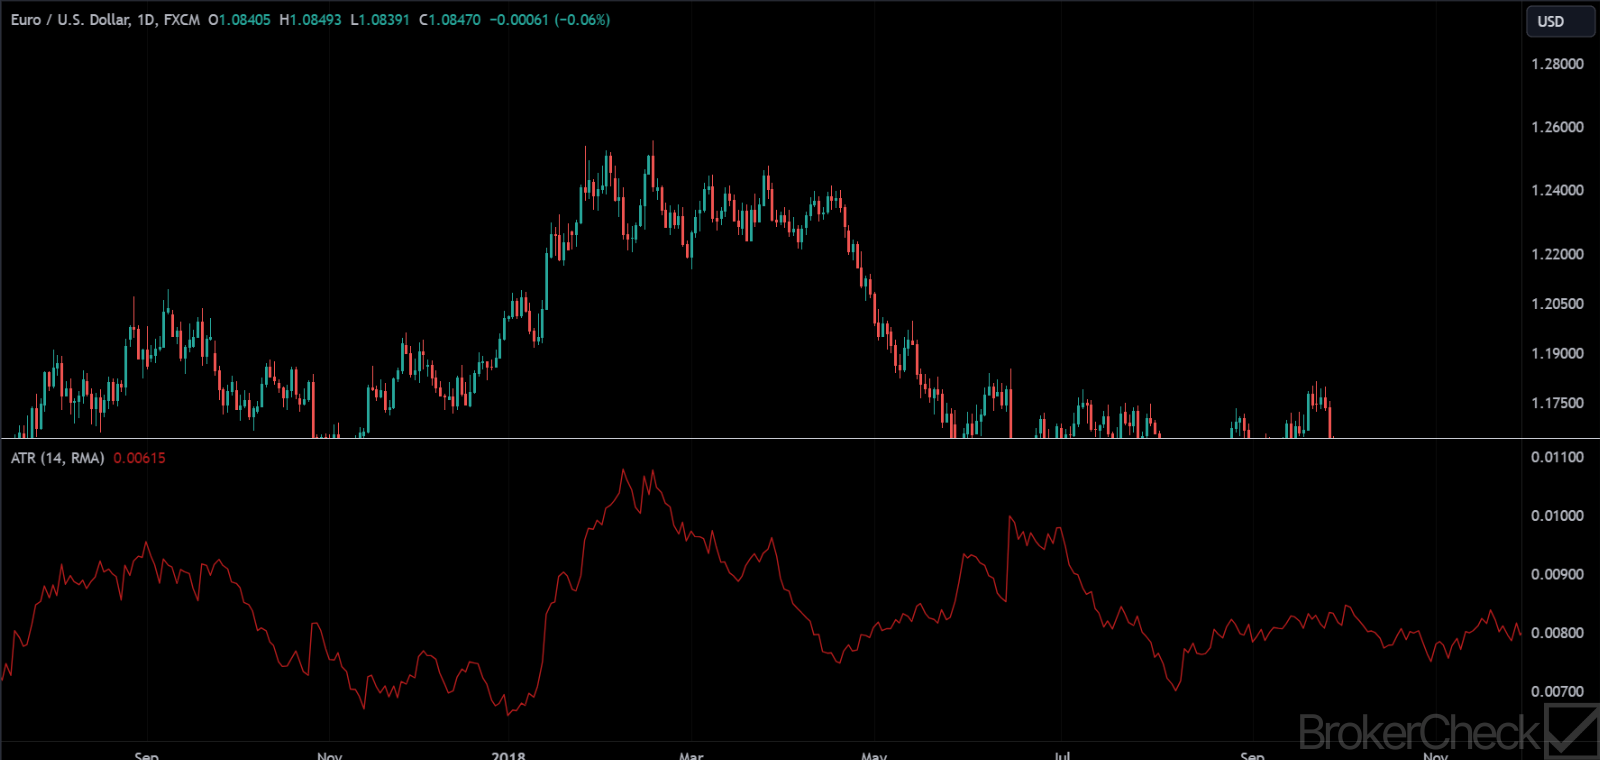
Stosowanie ATR w strategiach przeciwtrendowych polega na zrozumieniu zmienności rynku i wykorzystaniu jej na swoją korzyść. Chodzi o wczesne dostrzeganie potencjalnych odwróceń trendu i czerpanie z nich korzyści. Choć nie jest to metoda niezawodna, użyta prawidłowo i w połączeniu z innymi narzędziami może znacząco zwiększyć szanse na udane transakcje.
4. Ograniczenia i uwarunkowania Average True Range (ATR)
Zawsze należy pamiętać, że Average True Range (ATR) nie jest wskaźnikiem kierunkowym. Nie wskazuje kierunku zmian cen, lecz określa ilościowo zmienność. Dlatego rosnący ATR niekoniecznie oznacza rosnącą cenę ani rynek byka. Podobnie spadający ATR nie zawsze oznacza spadającą cenę ani rynek niedźwiedzia.
Kolejną ważną kwestią jest wrażliwość ATR na nagłe wstrząsy cenowe. Ponieważ jest obliczany na podstawie bezwzględnych zmian cen, nagła, znacząca zmiana ceny może drastycznie wpłynąć na ATR. Może to czasem prowadzić do zawyżonej wartości ATR, która nie odzwierciedla dokładnie rzeczywistej zmienności rynku.
Ponadto ATR może czasem spóźniać się względem rzeczywistych zmian rynkowych. Wynika to z opóźnienia nieodłącznie związanego z obliczaniem ATR. ATR opiera się na historycznych danych cenowych, dlatego może nie reagować szybko na nagłe, krótkoterminowe zmiany rynku.
Również skuteczność ATR może się różnić na różnych rynkach i w różnych przedziałach czasowych. ATR może nie być równie skuteczny we wszystkich warunkach rynkowych ani dla wszystkich papierów wartościowych. Najlepiej sprawdza się na rynkach o stałych wzorcach zmienności. Ponadto wybór parametru okresu do obliczania ATR może w dużym stopniu wpływać na jego dokładność.
Choć ATR jest potężnym narzędziem do oceny zmienności rynku, nie należy go stosować w oderwaniu od innych. Jak wszystkie wskaźniki techniczne, ATR powinien być używany razem z innymi narzędziami i technikami, aby uzyskać najlepsze wyniki. Na przykład połączenie ATR ze wskaźnikiem trendu może dawać bardziej wiarygodne sygnały inwestycyjne.
4.1. ATR a luki rynkowe
Odkrywanie związku między ATR a lukami rynkowymi przypomina obieranie cebuli z kolejnych warstw. Każda warstwa to nowy poziom zrozumienia, głębszy wgląd w złożoną dynamikę świata tradingu.
Pojęcie luk rynkowych jest stosunkowo proste. Oznaczają one różnicę cen między ceną zamknięcia papieru wartościowego jednego dnia a jego ceną otwarcia następnego dnia. Luki te mogą powstawać z różnych powodów, od istotnych wydarzeń informacyjnych po zwykłą nierównowagę popytu i podaży.
Gdy jednak do równania wprowadzi się Average True Range (ATR), sprawa staje się ciekawsza. ATR to wskaźnik zmienności, który mierzy stopień zmienności ceny. Daje traderom wartość liczbową odzwierciedlającą średni zakres między najwyższą a najniższą ceną papieru wartościowego w określonym okresie.
Jak więc te dwa pojęcia się przecinają?
Jednym ze sposobów, w jaki traderzy mogą wykorzystać ATR, jest przewidywanie potencjalnych luk rynkowych. Jeśli ATR jest wysoki, oznacza to, że papier wartościowy doświadcza dużej zmienności, co potencjalnie może prowadzić do luki rynkowej. Z kolei niski ATR może wskazywać na mniejsze prawdopodobieństwo wystąpienia luki rynkowej.
Na przykład trader obserwuje pewien papier wartościowy o nietypowo wysokim ATR. Może to być sygnał, że papier jest gotowy na lukę rynkową. Trader może wówczas wykorzystać tę informację, aby odpowiednio dostosować swoją strategię, na przykład ustawiając zlecenie stop loss w celu ochrony przed potencjalnymi stratami.
Należy pamiętać: Trading jest w takim samym stopniu sztuką, jak nauką. Zrozumienie związku między ATR a lukami rynkowymi to tylko jeden element układanki. Jest to jednak ważny element, który może pomóc w podejmowaniu bardziej świadomych decyzji inwestycyjnych.
4.2. ATR a zmiany zmienności
Zmiany zmienności to chleb powszedni tradera, a ich zrozumienie jest kluczowe dla skutecznego tradingu. Dzięki Average True Range (ATR) można zyskać przewagę w swojej strategii inwestycyjnej.
Zrozumienie ATR i zmian zmienności może dostarczyć wglądu w dynamikę rynku, który nie jest od razu widoczny. Na przykład nagły wzrost ATR po dużym ruchu ceny w dół może wskazywać na możliwe odwrócenie. Dzieje się tak, ponieważ wysokie wartości ATR często pojawiają się na dołkach rynku, po „panicznej” wyprzedaży.
Z kolei niskie wartości ATR często występują w okresach przedłużającego się ruchu bocznego, takich jak te na szczytach i po okresach konsolidacji. Zmiana zmienności ma miejsce, gdy wartość ATR zmienia się znacząco w krótkim czasie, co wskazuje na potencjalną zmianę warunków rynkowych.
Jak identyfikować zmiany zmienności za pomocą ATR? Jedna z popularnych metod polega na szukaniu sekwencji wartości ATR, które są 1.5 razy większe od poprzedniej wartości. Może to wskazywać na zmianę zmienności. Inne podejście to użycie średniej kroczącej ATR i szukanie momentów, w których bieżący ATR jest powyżej tej średniej kroczącej.
4.3. ATR a różne przedziały czasowe
Zrozumienie zastosowania ATR w różnych przedziałach czasowych całkowicie zmienia zasady gry w świecie tradingu. ATR to wszechstronny wskaźnik, który dostosowuje się do przedziału czasowego, w którym się handluje, dając dynamiczne narzędzie do oceny zmienności rynku. Zarówno day traderzy, swing traderzy, jak i inwestorzy długoterminowi mogą skorzystać ze zrozumienia, jak ATR działa w różnych przedziałach czasowych.
Na przykład day traderzy mogą używać przedziału 15-minutowego do analizy ATR. Ten krótszy przedział czasowy daje szybki obraz zmienności śróddziennej, pozwalając traderom na szybkie decyzje w oparciu o bieżące warunki rynkowe.
Z kolei swing traderzy mogą wybrać przedział dzienny. Daje on szerszy obraz zmienności rynku na przestrzeni kilku dni, co jest cenną wskazówką dla tych, którzy utrzymują pozycje przez noc lub przez kilka dni.
Wreszcie inwestorzy długoterminowi mogą uznać za bardziej przydatny przedział tygodniowy lub miesięczny. Ten dłuższy przedział czasowy oferuje makroperspektywę zmienności rynku, która ma kluczowe znaczenie przy podejmowaniu strategicznych decyzji inwestycyjnych.
W istocie ATR jest potężnym narzędziem, które można dostosować do własnego stylu tradingu i przedziału czasowego. Nie jest to wskaźnik uniwersalny; zamiast tego oferuje elastyczny sposób pomiaru zmienności rynku. Rozumiejąc, jak stosować ATR w różnych przedziałach czasowych, traderzy mogą uzyskać głębszy wgląd w zachowanie rynku i podejmować bardziej świadome decyzje inwestycyjne.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.