Wskaźniki techniczne / dywergencja RSI
Narzędzie do wykrywania dywergencji wydaje się proste: cena osiąga nowe ekstremum, a RSI nie. Istotne pytania dotyczą tego, które wahania są uwzględniane, jaki RSI jest odczytywany oraz ile słupków musi się zamknąć, zanim narzędzie będzie mogło to wiedzieć. Ta strona odpowiada na nie za pomocą dokładnych reguł, rzeczywistych wykresów godzinowych i kodu, który można sprawdzić.
Co mierzy RSI
Indeks siły względnej porównuje średnią wielkość ostatnich wzrostów ze średnią wielkością ostatnich spadków i skaluje wynik między 0 a 100. Według pomocy MT5 Wilder zalecał 14 okresów, gdy wprowadzał indeks, a później popularność zyskały wersje obejmujące 9 i 25 okresów. Ta sama pomoc podaje, że RSI zwykle tworzy szczyty powyżej 70 i dołki poniżej 30. Pomoc MT5: RSI
W tym pliku linie 30 i 70 są rysowane wyłącznie dla orientacji. Nie służą do filtrowania żadnej dywergencji. Kod
Co porównuje dywergencja
Dywergencja porównuje dwa wahania ceny z odczytami RSI na tych samych dwóch słupkach. Pomoc MT5 opisuje ją jako nowy szczyt lub dołek ceny, którego RSI nie potwierdza własnym nowym szczytem lub dołkiem. Ten plik przekształca ów opis w dokładne wzorce: Pomoc MT5: RSI
- Regularna spadkowa: wyższy szczyt ceny przy niższym RSI na drugim szczycie.
- Regularna wzrostowa: niższy dołek ceny przy wyższym RSI na drugim dołku.
- Ukryta spadkowa (domyślnie wyłączona): niższy szczyt przy wyższym RSI na drugim szczycie.
- Ukryta wzrostowa (domyślnie wyłączona): wyższy dołek przy niższym RSI na drugim dołku.
Ta strona nie sprawdza, czy po dywergencji cena zmienia kierunek. Pokazuje, co reguły oznaczają, kiedy mogą to oznaczyć oraz rzeczywiste przypadki, w których cena mimo wszystko przekroczyła drugie ekstremum. Dane wykresu
Jak ten plik oblicza RSI
Wskaźnik używa cen zamknięcia i wygładzania Wilder. Zmiana ceny na każdym słupku jest dzielona na zysk i stratę, z których jedno zawsze wynosi zero, a oba składniki są wygładzane. Słupki liczone są od najstarszego wczytanego słupka, począwszy od zera:
change[t]  = Close[t] − Close[t−1]
gain[t]    = max(change[t], 0)        loss[t] = max(−change[t], 0)

Wartość początkowa na słupku N:
AvgGain[N] = (gain[1] + … + gain[N]) / N
AvgLoss[N] = (loss[1] + … + loss[N]) / N

Kolejne słupki:
AvgGain[t] = (AvgGain[t−1] × (N − 1) + gain[t]) / N
AvgLoss[t] = (AvgLoss[t−1] × (N − 1) + loss[t]) / N

RSI[t]     = 100 − 100 / (1 + AvgGain[t] / AvgLoss[t])
N to okres, domyślnie 14. Etap wygładzania odpowiada wygładzonej średniej kroczącej z pomocy MT5: poprzednia średnia razy N − 1, plus nowa wartość, podzielone przez N. Pomoc MT5 dotycząca RSI podaje końcowy wzór, lecz nie wskazuje, której średniej użyć, dlatego ta strona określa średnią stosowaną przez kod. Pomoc MT5: wygładzona średnia krocząca Pomoc MT5: RSI Kod
Wartość początkowa i okres rozruchowy
Pierwszy średni zysk i pierwsza średnia strata są zwykłymi średnimi pierwszych 14 zmian, dlatego pierwsza wartość RSI wymaga 15 cen zamknięcia. W tym eksporcie przypada na słupek 2025-12-04 22:00 i wynosi 42.78. Wcześniejsze słupki pozostają puste, a przy 14 lub mniejszej liczbie słupków wskaźnik nie rysuje niczego. Kod Wartości użyte na tej stronie
Wpływ wartości początkowej maleje, ale nigdy całkowicie nie znika. Każdy krok zachowuje (N − 1) / N poprzedniej średniej, więc po 100 słupkach wartość początkowa nadal ma wagę około 0.06% w każdej średniej. RSI rozpoczynający się od innego pierwszego słupka lub innej wartości początkowej pokazuje zatem początkowo inne wartości. Przy tych samych cenach zamknięcia i takim samym wygładzaniu różnica między średnimi maleje o ten współczynnik na każdym słupku. Wartości użyte na tej stronie
Gdy nic się nie zmienia
Jeśli średnia strata wynosi zero, wzór prowadziłby do dzielenia przez zero. Kod zwraca 100, gdy średni zysk jest dodatni, oraz 50, gdy obie średnie wynoszą zero, co oznacza całkowity brak zmiany ceny. Przy średnim zysku równym zero i dodatniej średniej stracie sam wzór daje 0. Kod
W rzeczywistych danych te przypadki nigdy nie wystąpiły: żadna z 4,986 wartości RSI nie wynosi dokładnie 0, 50 ani 100. Zamiast tego obejmuje je test syntetycznych serii cen stałych i zmieniających się tylko w jednym kierunku. Kontrola porównawcza
Należy porównywać te same podstawy obliczeń. Dwie linie RSI są zgodne tylko wtedy, gdy zgodne są ceny zamknięcia, okres, wygładzanie, wartość początkowa i pierwszy słupek. Dwie listy dywergencji wymagają również tych samych reguł punktów zwrotnych i łączenia w pary.
Jak wskaźnik wykrywa dywergencję
Punkty zwrotne wahań
Słupek jest szczytowym punktem zwrotnym, gdy jego maksimum jest ściśle wyższe od maksimów 5 poprzednich słupków i nie jest przekroczone przez maksima 5 kolejnych słupków. Dolny punkt zwrotny odzwierciedla tę regułę dla minimów:
Szczytowy punkt zwrotny na słupku p:  High[p] > High[j]  dla j = p − L … p − 1
                                      High[p] ≥ High[j]  dla j = p + 1 … p + R
Dolny punkt zwrotny na słupku p:      Low[p]  < Low[j]   dla j = p − L … p − 1
                                      Low[p]  ≤ Low[j]   dla j = p + 1 … p + R
L to PivotLeftBars, a R to PivotRightBars. Asymetria rozstrzyga równe wartości: równe maksimum po prawej nie unieważnia punktu zwrotnego, ale równe maksimum po lewej już tak. Z dwóch równych maksimów znajdujących się w swoim zasięgu punktem zwrotnym zostaje zatem wcześniejszy słupek. Równe wartości występują w rzeczywistych danych. W tym eksporcie 10 szczytowych i 4 dolnych punktów zwrotnych miało równe ekstremum po prawej, a 14 szczyty i 4 dołki odpadły wyłącznie z powodu równego ekstremum po lewej. Łącznie eksport zawiera 313 szczytowych i 311 dolnych punktów zwrotnych. Kod Liczebności
Pary i test dywergencji
Po potwierdzeniu nowego punktu zwrotnego kod porównuje go wyłącznie z poprzednim punktem tego samego rodzaju. Para jest testowana, gdy punkty dzieli od 5 do 60 słupków, a RSI istnieje już przy pierwszym punkcie. Bliższy punkt zwrotny zawsze blokuje porównanie ze starszym. Kod
Regularna spadkowa:   High[p2] > High[p1]  i  RSI[p2] < RSI[p1]
Regularna wzrostowa:  Low[p2]  < Low[p1]   i  RSI[p2] > RSI[p1]
Ukryta spadkowa:      High[p2] < High[p1]  i  RSI[p2] > RSI[p1]
Ukryta wzrostowa:     Low[p2]  > Low[p1]   i  RSI[p2] < RSI[p1]
Zgłoszona na słupku:  c = p2 + R
Wszystkie porównania są ścisłe, więc równe ceny lub odczyty RSI nigdy nie tworzą dywergencji. Przy 5 słupkach po lewej i 5 po prawej dwa punkty tego samego rodzaju zawsze dzieli co najmniej 6 słupków, dlatego minimalna odległość nie ogranicza ustawień domyślnych. Reguły
Ustawienia
Są to parametry wejściowe pliku do pobrania. Każdy rysunek na tej stronie używa wartości domyślnych, które są przykładowymi punktami wyjścia, a nie wartościami zoptymalizowanymi.
| Parametr wejściowy | Wartość domyślna | Co kontroluje |
|---|---|---|
RsiPeriod |
14 | Okres RSI dla cen zamknięcia z wygładzaniem Wilder. |
PivotLeftBars |
5 | Słupki przed punktem zwrotnym, które musi on ściśle przewyższać. |
PivotRightBars |
5 | Zamknięte słupki po punkcie zwrotnym, które nie mogą go przekroczyć. Jest to również opóźnienie potwierdzenia. |
MinPivotDistance |
5 | Najmniejsza dozwolona liczba słupków między dwoma punktami zwrotnymi pary. |
MaxPivotDistance |
60 | Największa dozwolona liczba słupków między punktami zwrotnymi. W tym miejscu kończy się wyszukiwanie poprzedniego punktu. |
ShowHidden |
false | Dodaje ukryte dywergencje jako linie kropkowane z własnymi strzałkami. |
Definicje parametrów wejściowych
Okres określa znaczenie każdej nowej zmiany. Wygładzanie Wilder nadaje jej domyślnie wagę 1/14, a przy alternatywnych okresach wymienionych w pomocy MT5 wagę 1/9 lub 1/25. Krótszy okres reaguje więc silniej na każdy słupek. PivotRightBars zamienia szybkość na potwierdzenie: większa wartość nigdy nie dodaje punktów zwrotnych i opóźnia każdą detekcję o dodatkowe słupki. Pomoc MT5: RSI Wartości użyte na tej stronie
Interpretacja rzeczywistych przykładów
Rysunki od 2 do 4 pochodzą z eksportu według stałych reguł wyboru. Reguły dla rysunków 2 i 3 szeregują detekcje według różnicy RSI między punktami zwrotnymi i ignorują późniejsze zachowanie ceny. Rysunek 4 celowo wybiera nieudany przypadek. Reguły wyboru
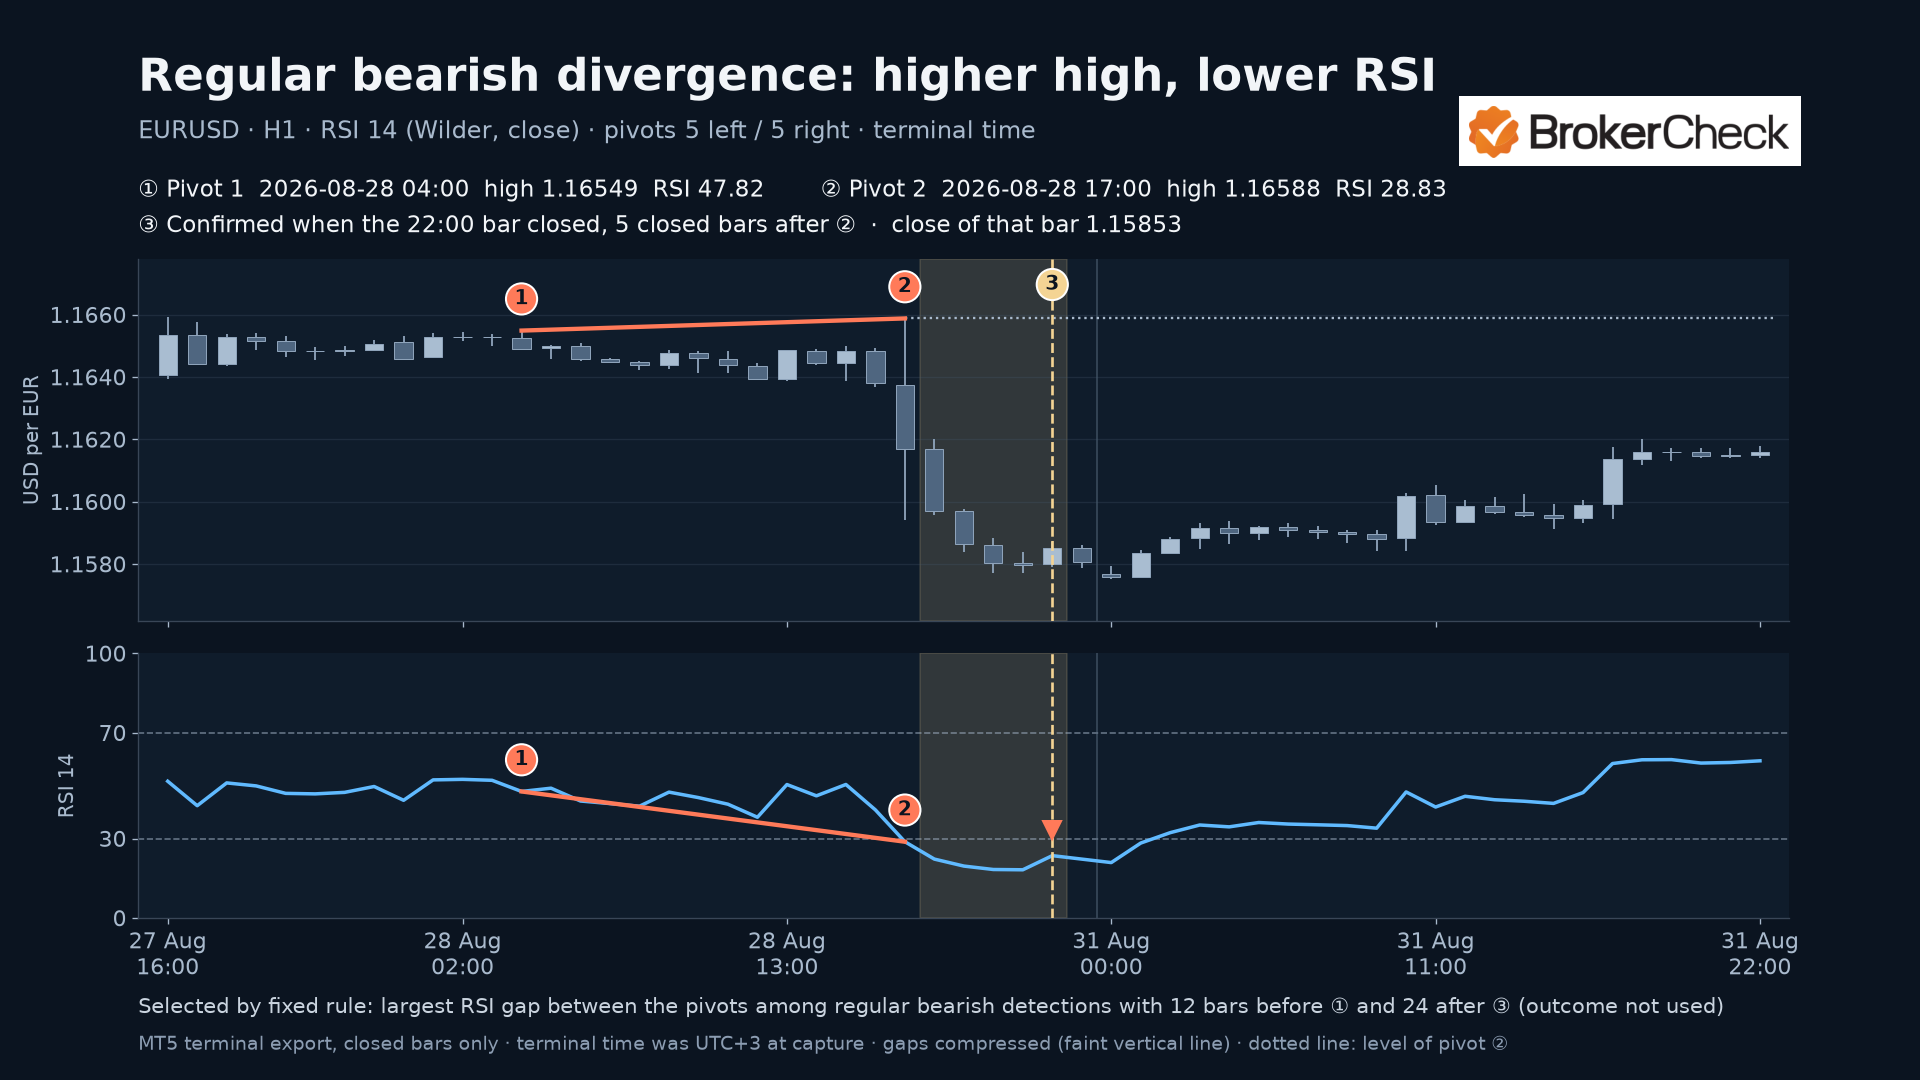
Na rysunku 2 drugi szczyt jest o 0.00039 wyżej od pierwszego, podczas gdy RSI jest o 18.99 punktów niżej. Obie serie powstają z różnych cen: punkty zwrotne używają maksimów i minimów, a RSI cen zamknięcia. Słupek, który utworzył drugi szczyt, zamknął się na 1.16168, czyli 0.00420 poniżej własnego maksimum i 0.00212 poniżej poprzedniego zamknięcia. RSI odnotował więc stratę dokładnie na słupku, który ustanowił nowy szczyt. Wartości użyte na tej stronie
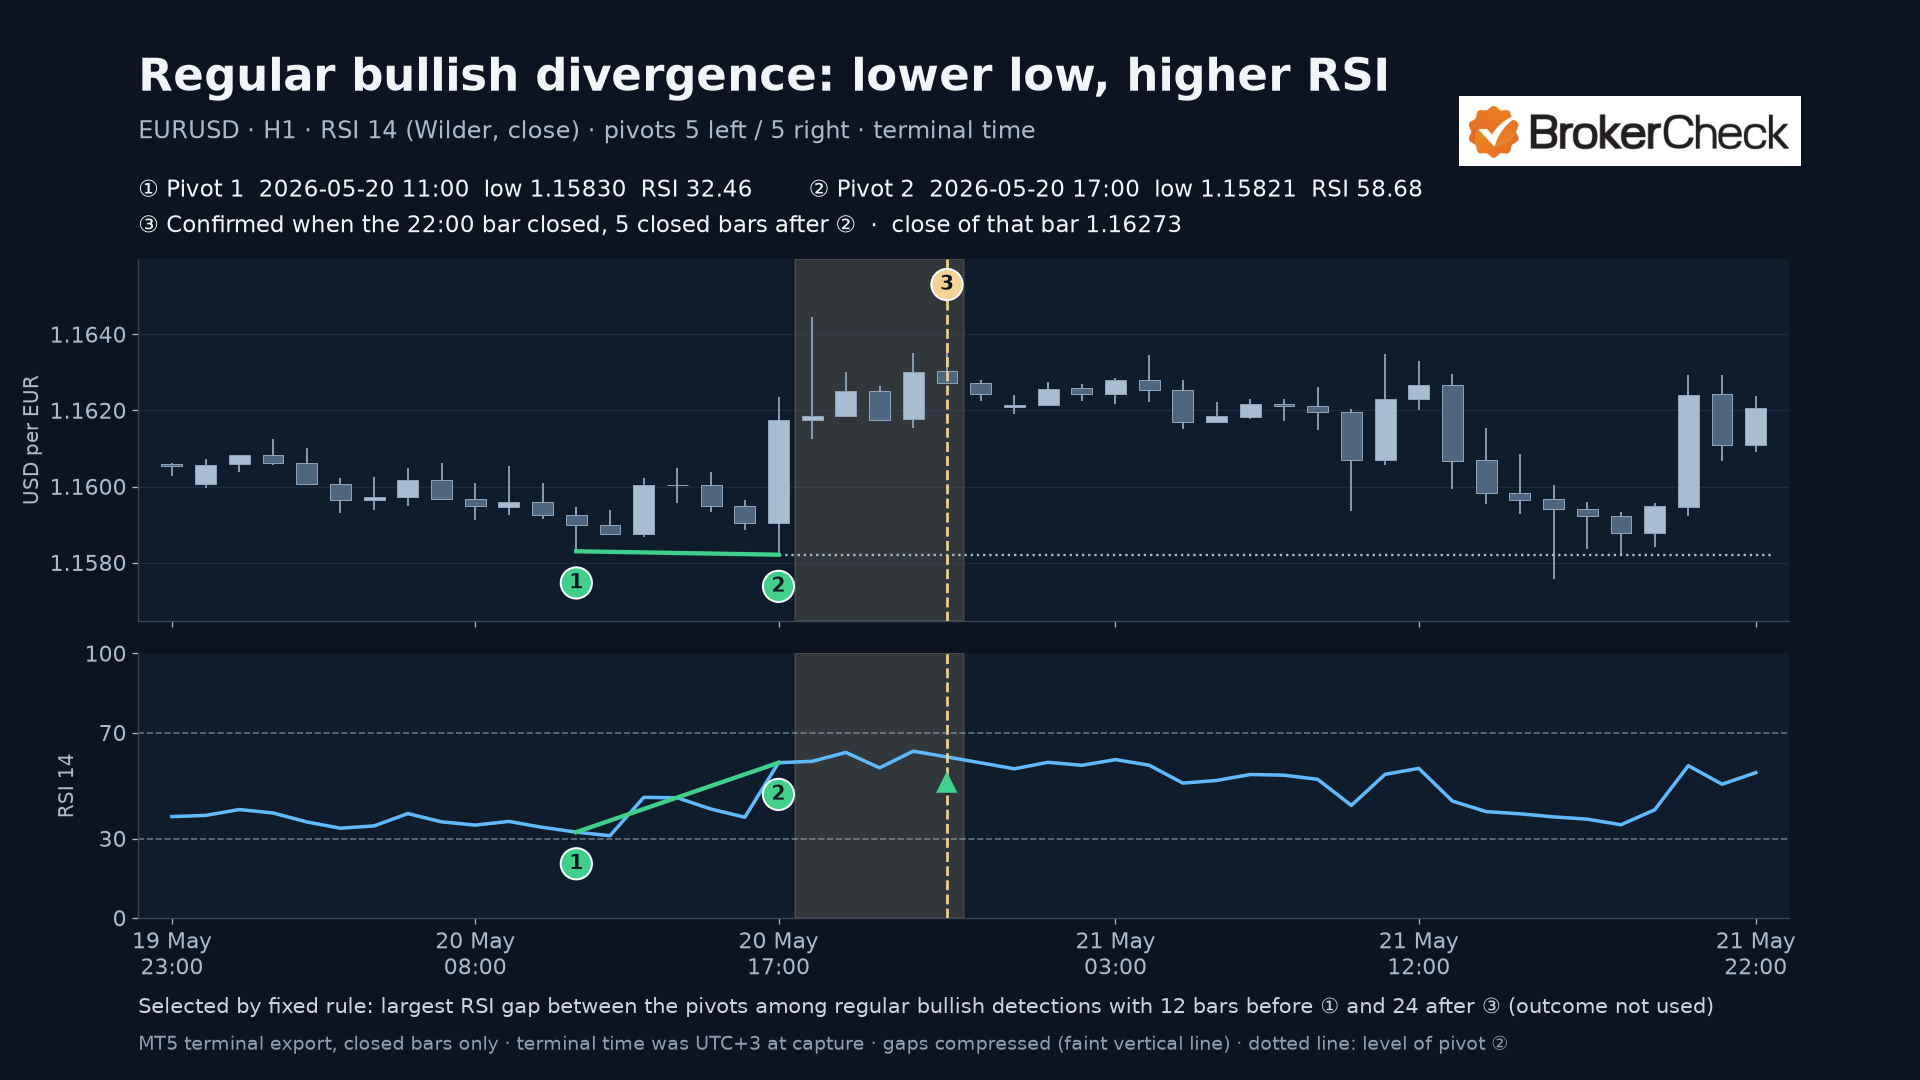
Drugi dołek na rysunku 3 jest tylko o 0.00009 niżej od pierwszego, co odpowiada 9 punktom przy kroku ceny tego symbolu równym 0.00001, podczas gdy RSI jest o 26.22 punktów wyżej. Reguła nie określa minimalnej wielkości, więc tak mała różnica liczy się tak samo jak każda inna. Również tutaj słupek punktu zwrotnego zamknął się daleko od ekstremum: na 1.16176, czyli 0.00355 powyżej swojego minimum i 0.00272 powyżej poprzedniego zamknięcia. Wartości użyte na tej stronie
Żadnego z przykładów nie wybrano ze względu na wynik. Po potwierdzeniu na rysunku 2 żadne maksimum w kolejnych 24 słupkach nie przekroczyło punktu zwrotnego 2. Po potwierdzeniu na rysunku 3 cena spadła poniżej punktu zwrotnego 2 o 2026-05-21 16:00, osiągając minimum 1.15757, 18 słupków po słupku potwierdzającym. Zapisy wykresu
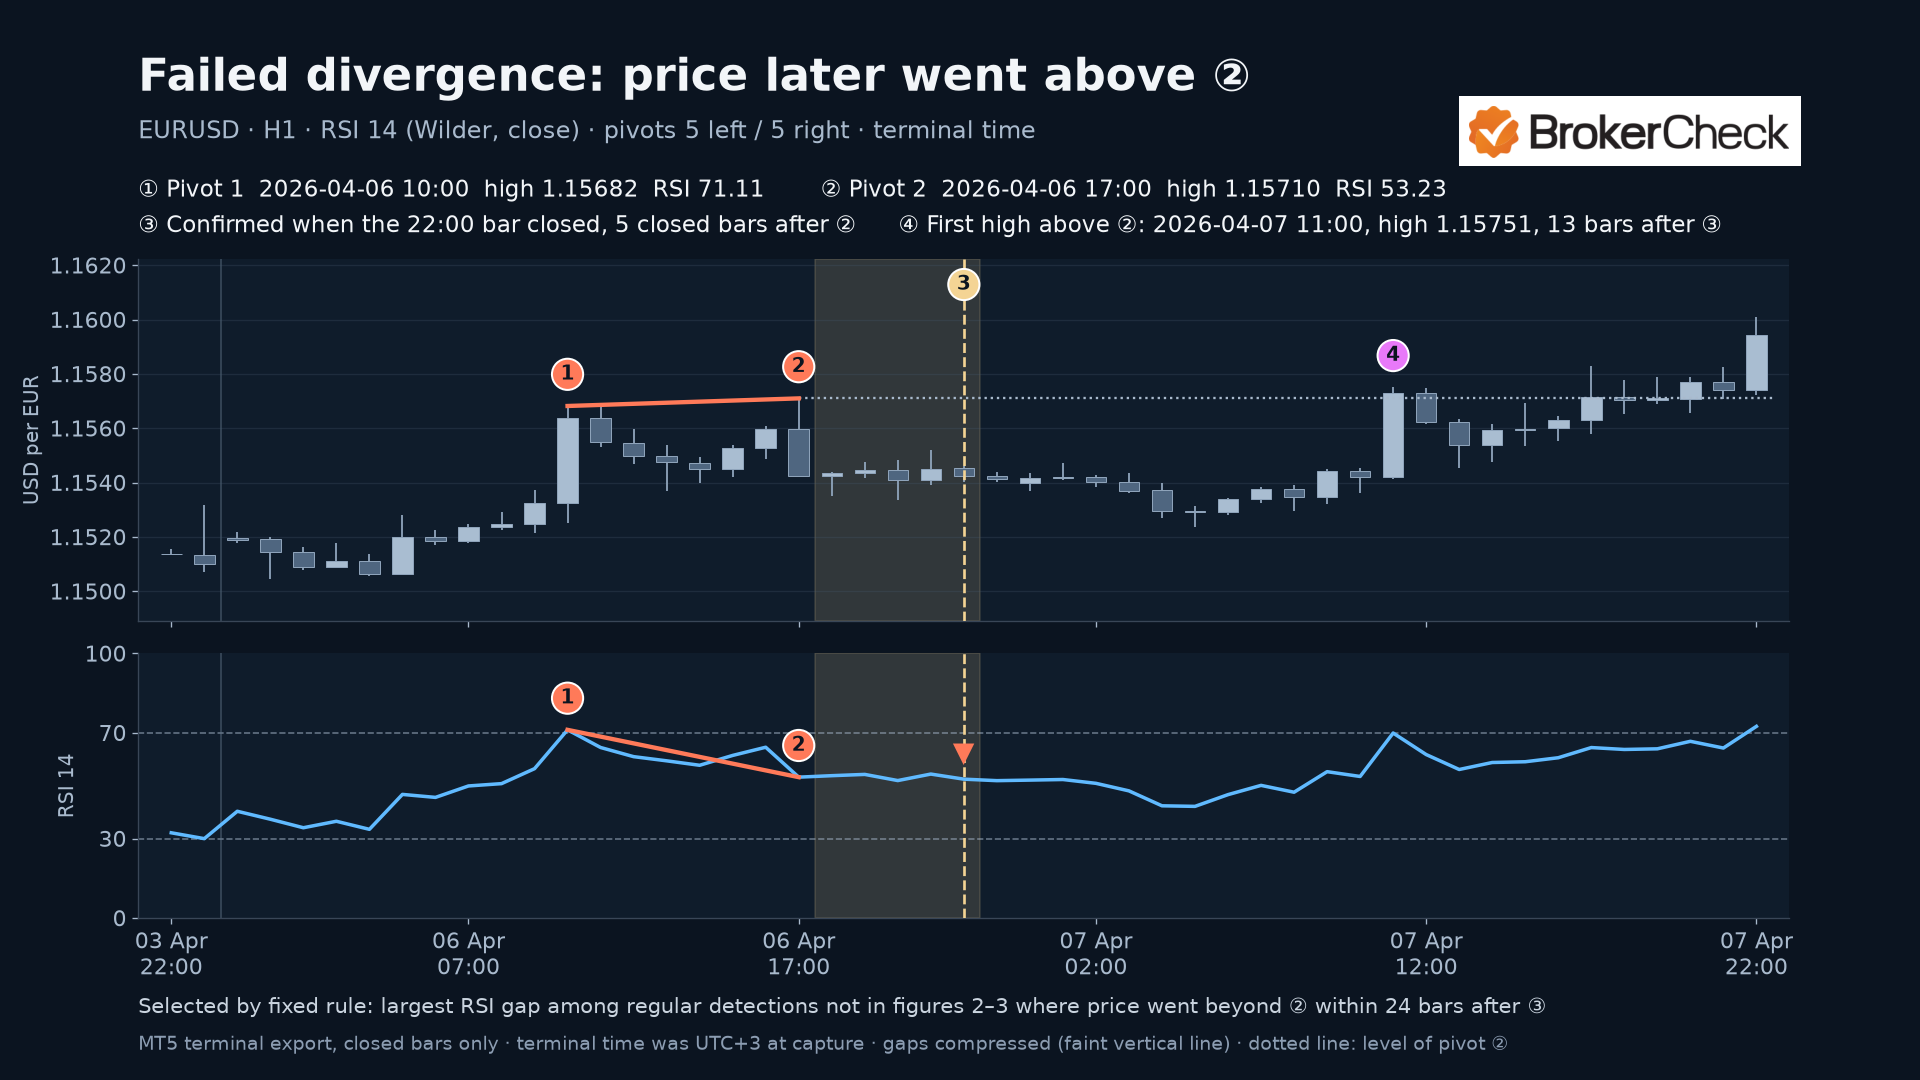
Detekcja na rysunku 4 była poprawna według reguł: wyższy szczyt przy RSI niższym o 17.88 punktów. Zawiodło oczekiwanie odwrócenia kierunku. Po spadku do minimum 1.15237 o 2026-04-07 05:00 cena ruszyła dalej do wyższego szczytu. Zapisy wykresu Wartości użyte na tej stronie
Co pokazuje próba
Przy ustawieniach domyślnych eksport zawiera 73 regularnych detekcji: 29 spadkowych i 44 wzrostowych. Po włączeniu ShowHidden dodawane są 43 ukryte detekcje spadkowe i 29 ukrytych wzrostowych, łącznie 145. Te liczby opisują tę próbę przy tych regułach. Nie są to wskaźniki trafności; nie testowano żadnych wyników transakcyjnych. Liczebności
Dywergencja opisuje dwa wahania, które już wystąpiły. To, co cena zrobi później, jest osobnym pytaniem.
Kiedy dywergencja staje się znana
Opóźnienie potwierdzenia
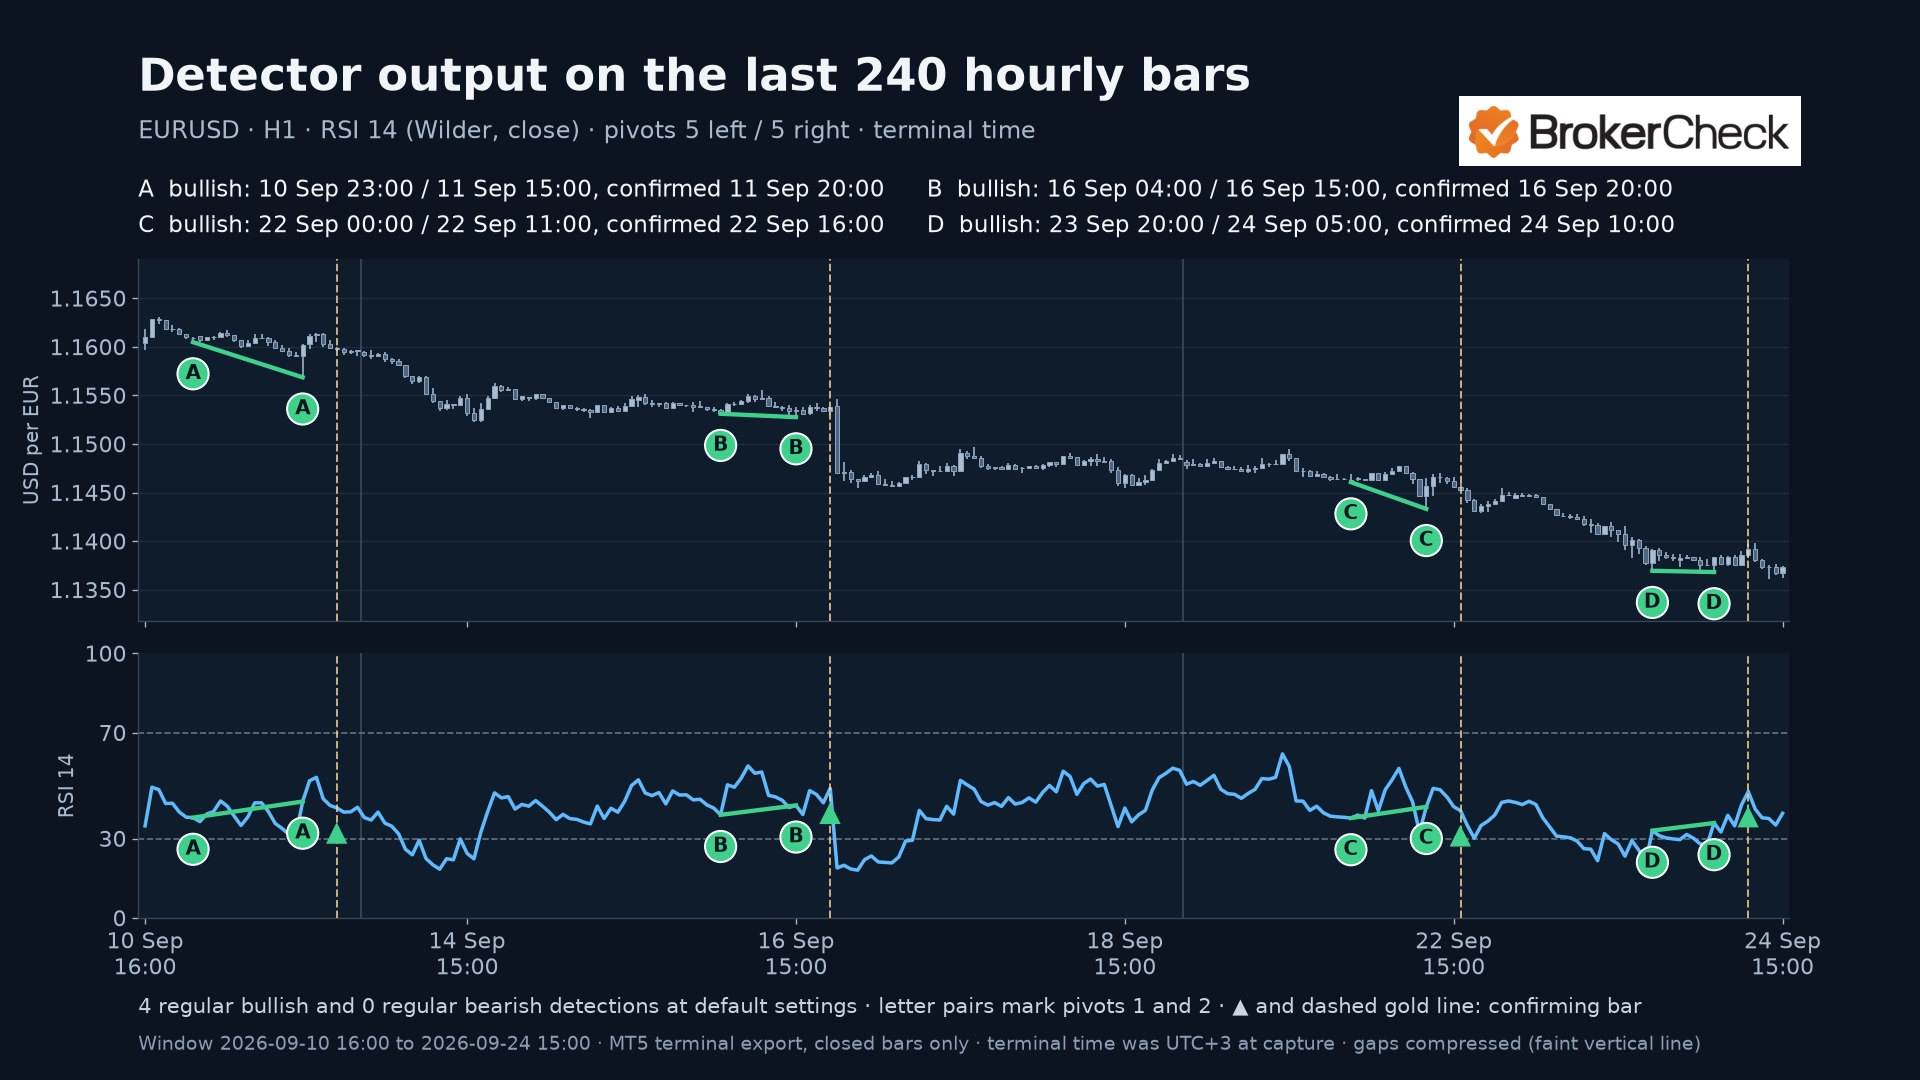
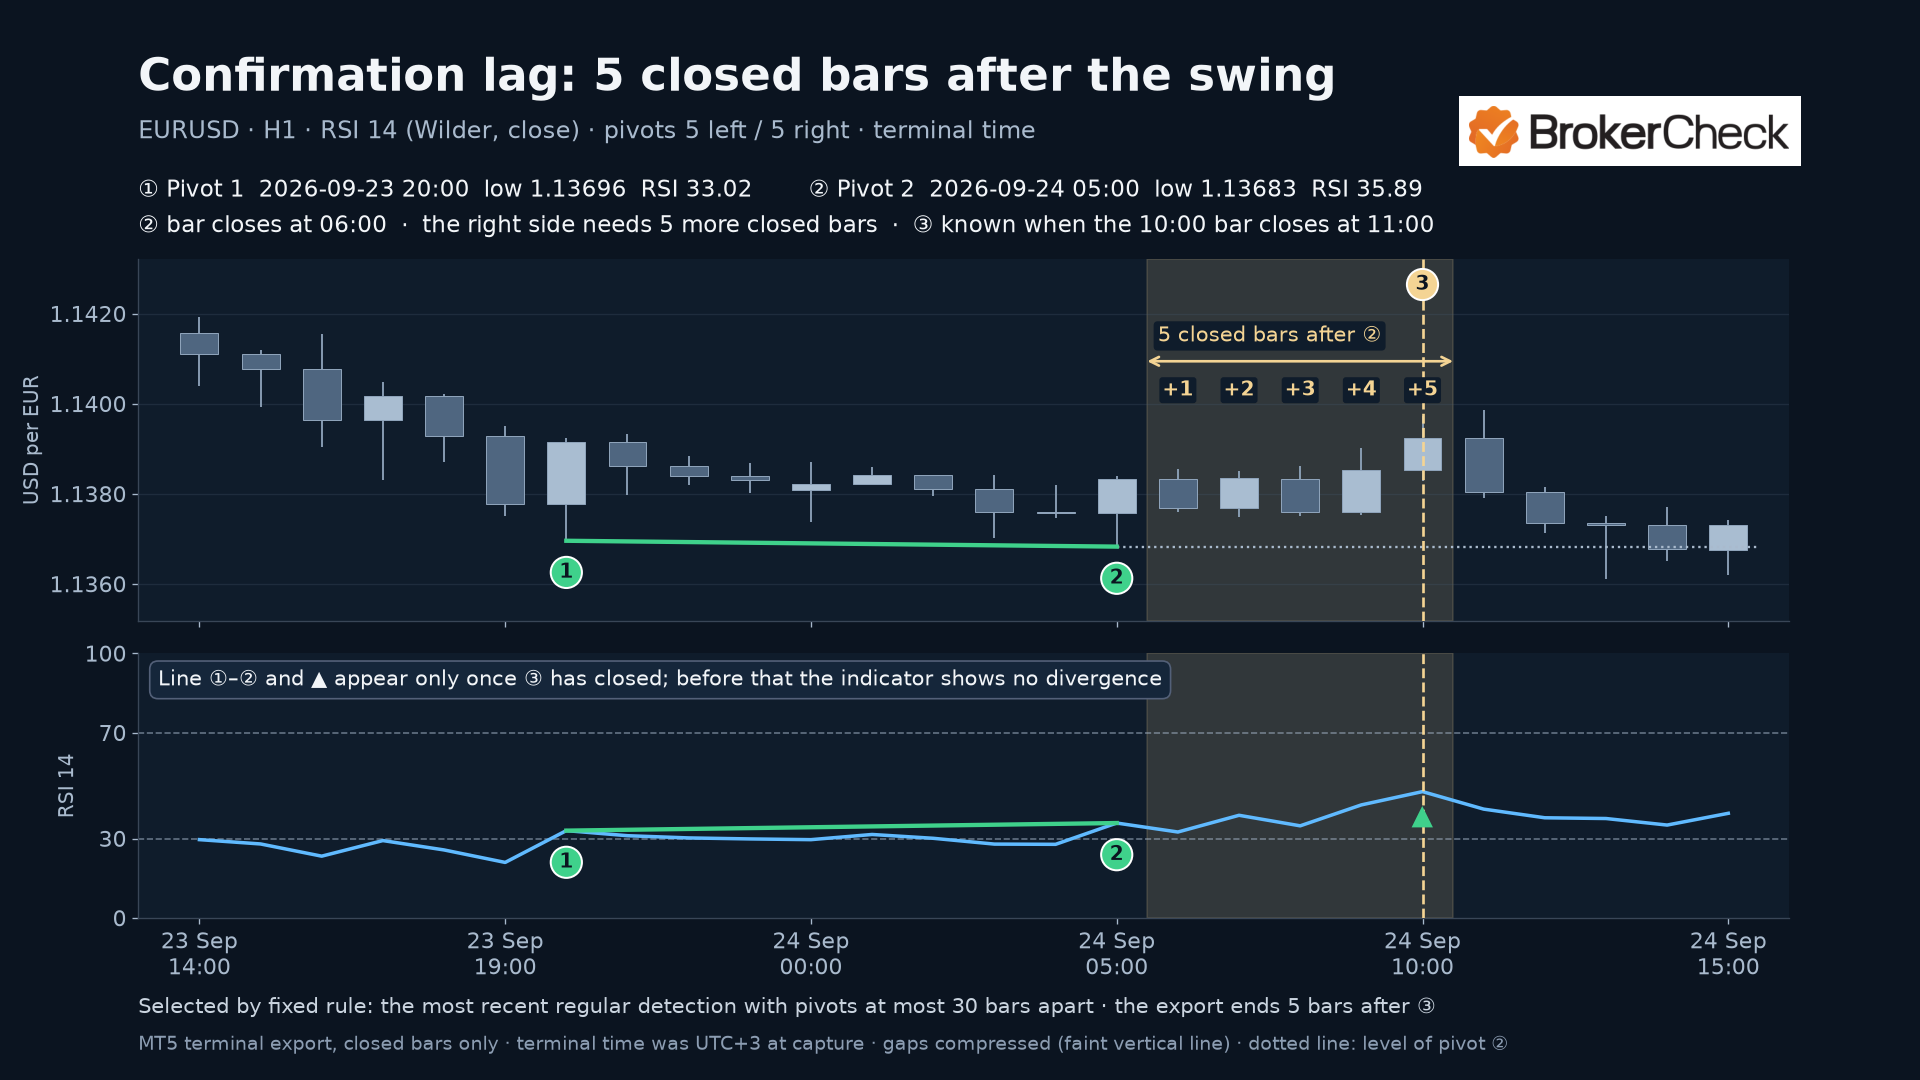
Punkt zwrotny wymaga 5 zamkniętych słupków po prawej, więc detektor nie może wiedzieć o punkcie zwrotnym 2 przed zamknięciem ostatniego z nich. Kod umieszcza strzałkę na słupku potwierdzającym, a nie na punkcie zwrotnym 2; linia między dwoma odczytami RSI pojawia się w tym samym momencie. Najnowszy słupek na wykresie jest traktowany jako nadal formujący się, więc nigdy nie potwierdza punktu zwrotnego. Kod
Czy zmienia wcześniejsze wskazania?
Po zapisaniu detekcja pozostaje na miejscu, dopóki nie zmieni się historia zamkniętych słupków. Test natywny odtwarza wszystkie 5,000 słupków pojedynczo, najpierw ze zmienionym pośrednim tickiem na najnowszym słupku, a następnie z wartościami końcowymi. Na każdym kroku sprawdza, czy detekcje pojawiają się wyłącznie na słupku potwierdzającym i nigdy później się nie zmieniają. Wartość RSI najnowszego słupka nadal zmienia się z każdym tickiem, jak w każdym RSI. Jeśli zmieni się sama historia cen, na przykład po pobraniu starszych danych, terminal przekazuje zero jako prev_calculated, a wskaźnik przelicza wszystko na podstawie nowych danych. Test natywny Dokumentacja MQL5: OnCalculate
Wahanie nie może zostać potwierdzone przed zamknięciem słupków, które je definiują.
Łączenie z innymi narzędziami
Detektor porównuje dwa wahania z dwoma odczytami RSI i nic więcej. Każdy dodatek jest osobną regułą, którą należałoby samodzielnie zdefiniować i przetestować. Ten poradnik nie testuje żadnego z następujących dodatków:
- Poziomy cenowe. Linia kropkowana na rysunkach od 2 do 5 przedłuża poziom punktu zwrotnego 2. Na wykresie widać, czy cena później go przekroczyła; na rysunkach od 3 do 5 tak się stało.
- Poziomy RSI. Filtr dopuszczający na przykład tylko detekcje wzrostowe poniżej 30 byłby nowym parametrem wejściowym. Ten plik rysuje linie 30 i 70, lecz nie filtruje według nich.
- Inne odczyty RSI. Pomoc MT5 opisuje również szczyty i dołki, formacje wykresowe, nieudane wahania oraz wsparcie lub opór na samej linii RSI. Detektor ich nie szuka.
- Filtry trendu i wyższe interwały. Filtr trendu, taki jak średnia krocząca, lub te same reguły na wyższym interwale zmieniłyby zestaw pozostających detekcji. Ta strona nie mierzy żadnego z tych rozwiązań.
Ograniczenia
- Detektor opisuje wcześniejsze słupki. Nie prognozuje i nie podaje wskaźnika trafności ani wyniku transakcyjnego.
- Z założenia każda detekcja pojawia się 5 zamkniętych słupków po punkcie zwrotnym 2.
- Małe różnice mają znaczenie. Wśród 621 ocenionych par najmniejsza różnica ceny wyniosła 0.00001, czyli najmniejszy krok ceny symbolu, a najmniejsza różnica RSI wyniosła 0.05 punktu. Dokładnie równe ceny punktów zwrotnych wystąpiły w 1 parze, która zgodnie z regułą nie była dywergencją.
- Punkty zwrotne używają maksimów i minimów, natomiast RSI cen zamknięcia. Słupek z długim knotem może ustanowić nowe ekstremum i mimo to zamknąć się daleko od niego, jak na rysunkach 2 i 3.
- Porównywane są tylko sąsiadujące punkty zwrotne, oddalone najwyżej o 60 słupków. Dywergencja między wahaniami, które nie sąsiadują ze sobą, nie jest zgłaszana.
- Wartości przy początku wczytanej historii zależą od wartości początkowej i mogą różnić się od innych implementacji RSI.
- Czasy odpowiadają zegarowi serwera transakcyjnego, UTC+3 w chwili pobrania; historyczne zmiany czasu letniego nie są modelowane. Wykresy kompresują weekendy i inne przerwy.
- Plik MQL4 nie został skompilowany ani uruchomiony w MT4.
Korzystanie ze wskaźnika
Poniższe kroki dotyczą MT5. Plik .mq4 jest przeznaczony dla MT4 i nie został tam przetestowany.
- Należy pobrać poniższy kod źródłowy .mq5 lub skompilowany plik .ex5.
- Należy otworzyć folder danych (Plik › Otwórz folder danych w MetaEditor) i skopiować plik do folderu MQL5\Indicators.
- W przypadku korzystania z kodu źródłowego należy otworzyć go w MetaEditor i nacisnąć F7, aby go skompilować. Powstanie plik .ex5.
- W oknie Navigator platformy MT5 należy przeciągnąć wskaźnik na wykres. Otworzy się on w osobnym oknie wskaźnika z własną skalą, ustaloną od 0 do 100.
- Aby uzyskać zgodność z tą stroną, należy zachować wartości domyślne lub podczas dodawania zmienić parametry z tabeli ustawień.
Folder danych Folder wskaźników i kompilacja Dodawanie wskaźników
Kod źródłowy MQL5
Edytowalny natywny kod MQL5: RSI z liniami dywergencji i strzałkami w osobnym oknie. Bez zleceń, alertów, importu DLL ani żądań internetowych.
Skompilowany MQL5
Zbudowany z tego kodu źródłowego w MetaEditor: 0 błędów, 0 ostrzeżeń. Dodanie do wykresu na żywo nie zostało przetestowane.
Kod źródłowy MQL4
Ta sama część obliczeniowa z konfiguracją buforów w stylu MT4. Wyłącznie przegląd statyczny: nie skompilowano ani nie uruchomiono w MT4.
Co sprawdzono
Część obliczeniową pliku MQL5 skompilowano do programu testowego, zmieniając wyłącznie nazwę funkcji wejściowej, i uruchomiono w testerze matematycznym MT5 na tych samych 5,000 słupkach. Niezależna implementacja referencyjna tych samych reguł przetworzyła te same wiersze. Jej średnie Wilder używają średniej ważonej wykładniczo, innej postaci arytmetycznej tej samej rekurencji. Zakres programu testowego Dokumentacja MQL5: testowanie Średnia ważona wykładniczo
Wszystkie 4,986 wartości RSI zgadzają się w granicach 4.97e-14 punktu, a 2,139 z nich jest identycznych bitowo. Tolerancja zaliczenia wynosiła 1e-9 punktu: znacznie powyżej oczekiwanego szumu zmiennoprzecinkowego około 1e-13 punktu i znacznie dokładniej niż 2 miejsca dziesiętne wyświetlane przez wskaźnik. Wszystkie 145 detekcji z włączonym ShowHidden zgadza się dokładnie pod względem typu, słupka potwierdzającego i obu słupków punktów zwrotnych. Żadna decyzja nie była blisko tolerancji: najmniejsza różnica RSI dla dowolnej ocenionej pary wyniosła 0.05 punktu. Kontrola porównawcza Dziennik budowania
Program natywny zaliczył 41 z 41 kontroli, obejmujących okres rozruchowy i wartość początkową, ceny stałe i jednokierunkowe, równe maksima i minima, dywergencje ze znanym wynikiem, niewystarczającą historię, powtórzony tick, zmieniony formujący się słupek, dodany słupek, odtwarzanie słupek po słupku oraz domyślne ustawienie ShowHidden. Skrypt kontroli porównawczej zaliczył 24 z 24 porównań. Test natywny Kontrola porównawcza
Te kontrole obejmują obliczenia i logikę aktualizacji. Nie obejmują rysowania na wykresie na żywo, MT4 ani wyników transakcyjnych. Zakres programu testowego
Ostrzeżenie o ryzyku. Handel wiąże się z ryzykiem i możliwością utraty pieniędzy. Ten wskaźnik oznacza wyłącznie wcześniejsze wzorce ceny i RSI: nie przewiduje cen, nie składa ani nie zabezpiecza zleceń i nie zarządza ryzykiem. Przykłady ilustrują reguły. Nie są sygnałami transakcyjnymi i nic na tej stronie nie obiecuje wyniku.
Najczęściej zadawane pytania
Czym jest dywergencja RSI?
To rozbieżność między dwoma wahaniami ceny a odczytami RSI na tych samych dwóch słupkach. Przy regularnej dywergencji spadkowej cena tworzy wyższy szczyt, podczas gdy RSI jest niższy na drugim szczycie. Przy regularnej dywergencji wzrostowej cena tworzy niższy dołek, podczas gdy RSI jest wyższy na drugim dołku.
Jak ten plik oblicza RSI?
Używa cen zamknięcia i wygładzania Wilder z okresem 14. Pierwszy średni zysk i pierwsza średnia strata są zwykłymi średnimi pierwszych 14 zmian ceny; następnie każda nowa zmiana wchodzi z wagą 1/14. RSI z innym wygładzaniem daje odmienne wartości w całej serii. Przy tym samym wygładzaniu, ale innej wartości początkowej lub pierwszym słupku, różnice są największe przy początku historii i później maleją.
Dlaczego dywergencja pojawia się 5 słupków po wahaniu?
Wahanie staje się punktem zwrotnym dopiero wtedy, gdy 5 słupków po jego prawej stronie zamknie się bez przekroczenia go. Wskaźnik zgłasza dywergencję na ostatnim z tych słupków i nie przesuwa jej wstecz na słupek punktu zwrotnego, więc wykres pokazuje to, co wskaźnik mógł wiedzieć w danym momencie.
Czy wskaźnik zmienia wcześniejsze wskazania?
Nie po potwierdzeniu, o ile historia zamkniętych słupków pozostaje taka sama. Natywne odtworzenie wszystkich 5,000 słupków, z pośrednim tickiem na każdym nowym słupku, nie wykazało detekcji, która pojawiłaby się za wcześnie, przesunęła lub później zmieniła. Wartość RSI formującego się słupka nadal zmienia się z każdym tickiem, a zmiana wczytanej historii, na przykład pobranie starszych danych, powoduje ponowne przeliczenie wszystkiego przez wskaźnik.
Czym są ukryte dywergencje?
Ukryta dywergencja spadkowa to niższy szczyt przy wyższym RSI; ukryta dywergencja wzrostowa to wyższy dołek przy niższym RSI. Domyślnie są wyłączone. Ustawienie ShowHidden na true powoduje rysowanie ich jako linii kropkowanych z własnymi strzałkami. Kontrola porównawcza porównała je przy włączonym ustawieniu, a test natywny potwierdził, że ustawienie domyślne nie rysuje ukrytych dywergencji i pozostawia regularne bez zmian.
Czy dywergencja oznacza, że cena zmieni kierunek?
Ta strona tego nie wykazuje. Opisuje jedną próbę przy stałych regułach, a rysunki 3, 4 i 5 pokazują, że po potwierdzeniu cena przekracza drugie ekstremum. Nie testowano wskaźnika trafności ani wyniku transakcyjnego.
Czy można używać pliku MQL4 w MT4?
Plik .mq4 zawiera tę samą część obliczeniową co przetestowany plik MQL5, z konfiguracją buforów w stylu MT4. Przeszedł wyłącznie przegląd statyczny: nie został skompilowany ani uruchomiony w MT4. Należy skompilować go w MetaEditor dostarczanym z MT4 i przed użyciem sprawdzić dziennik kompilatora pod kątem błędów i ostrzeżeń.
Źródła i odtwarzalność
Pomoc MT5: indeks siły względnej: zakres, okres Wilder i popularne alternatywy, typowe szczyty i dołki, dywergencje, wzór.
Pomoc MT5: średnia krocząca: wzór wygładzonej średniej kroczącej.
Dokumentacja MQL5: OnCalculate: wartość prev_calculated i pełne przeliczenie po zmianie danych cenowych.
Dokumentacja MQL5: copy_rates_from_pos: pozycje słupków w eksporcie; pozycja zero to bieżący słupek, który eksport pomija.
Dokumentacja MQL5: testowanie: tryb obliczeń matematycznych użyty w teście natywnym.
Dokumentacja biblioteki referencyjnej: średnia ważona wykładniczo: rekurencja adjust=False używana przez niezależną kontrolę.
Pomoc MetaEditor: struktura platformy: folder danych i foldery wskaźników.
Pomoc MT5: handel algorytmiczny: folder MQL5\Indicators i kompilacja za pomocą F7.
Pomoc MT5: wskaźniki techniczne: dodawanie wskaźnika z Navigator i osobne okna wskaźników.
Wartości użyte na tej stronie i na wykresach · Wyeksportowane słupki · Pochodzenie eksportu · Referencyjny RSI i punkty zwrotne · Detekcje referencyjne · Natywne bufory MQL5 · Natywne detekcje MQL5 · Kontrola porównawcza · Natywne uruchomienie testowe · Dziennik budowania · Dziennik kompilatora · Specyfikacja
Wykresy kompresują weekendy i inne przerwy między słupkami. Czasy odpowiadają zegarowi serwera transakcyjnego terminala zgodnie z eksportem. Przykłady są ustalone dla zapewnienia odtwarzalności i nie stanowią bieżącego komentarza rynkowego.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.