1. Przegląd funduszy inwestycyjnych
Fundusze inwestycyjne stały się filarem nowoczesnego inwestowania, oferując prosty, a zarazem skuteczny sposób na udział osób prywatnych w rynkach finansowych. We wstępie omówimy podstawy funduszy inwestycyjnych, powody, dla których są one popularnym wyborem wielu inwestorów, a także zarówno korzyści, jak i ryzyka z nimi związane.
1.1 Czym są fundusze inwestycyjne?
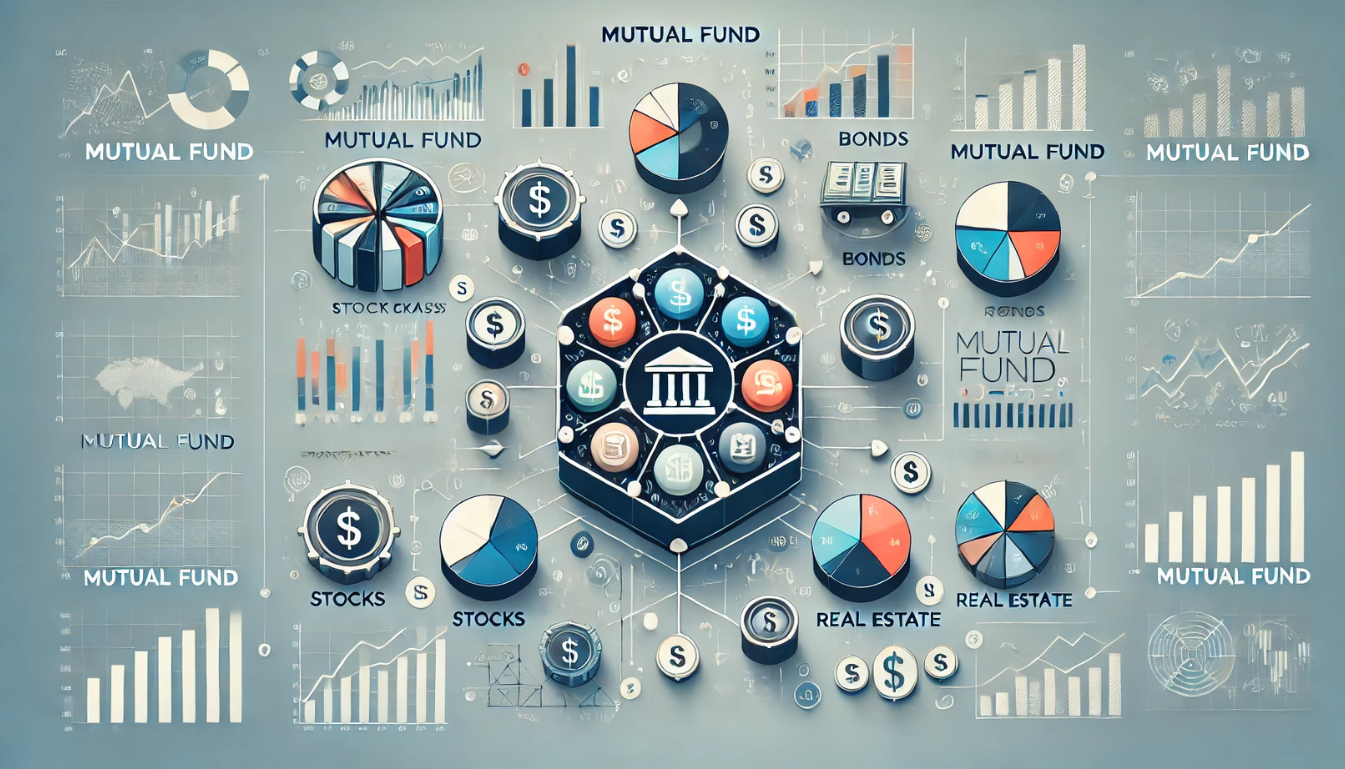
Fundusz inwestycyjny to instrument inwestycyjny, który gromadzi środki wielu inwestorów, aby nabyć zdywersyfikowany portfel papierów wartościowych, takich jak akcje, obligacje i inne aktywa. Funduszem zarządzają profesjonalni zarządzający, którzy wykorzystują swoją wiedzę do podejmowania decyzji o kupnie i sprzedaży aktywów w portfelu. Każdy inwestor w funduszu posiada jednostki lub udziały, które odpowiadają części aktywów funduszu.
Główną zaletą funduszy inwestycyjnych jest dywersyfikacja, która pomaga ograniczać ryzyko poprzez rozłożenie inwestycji na różne rodzaje aktywów. Ponieważ fundusz inwestycyjny obejmuje wiele różnych papierów wartościowych, inwestor nie jest uzależniony wyłącznie od wyników pojedynczego instrumentu.
1.2 Dlaczego warto inwestować w fundusze inwestycyjne?
Fundusze inwestycyjne upraszczają proces inwestowania. Zamiast wybierać pojedyncze akcje lub obligacje i nimi zarządzać, inwestor może wybrać fundusz zgodny z jego celami i tolerancją ryzyka. Profesjonalne zarządzanie oznacza, że inwestorzy nie muszą być ekspertami finansowymi, aby zacząć inwestować.
Kolejnym powodem popularności funduszy inwestycyjnych jest dostęp do wielu klas aktywów i rynków. Na przykład fundusze inwestycyjne mogą zapewnić inwestorom indywidualnym dostęp do rynków globalnych, gospodarek wschodzących lub wąskich sektorów, w których trudno byłoby poruszać się samodzielnie.
Fundusze inwestycyjne oferują również elastyczność pod względem wielkości inwestycji, umożliwiając rozpoczęcie od stosunkowo niewielkich kwot kapitału. Ta dostępność sprawia, że są atrakcyjne dla szerokiego grona inwestorów, od początkujących po doświadczonych profesjonalistów.
1.3 Korzyści z inwestowania w fundusze inwestycyjne
Inwestowanie w fundusze inwestycyjne daje kilka wyraźnych korzyści, które przemawiają do różnych inwestorów. Należą do nich:
- Profesjonalne zarządzanie: Inwestorzy korzystają z wiedzy zarządzających funduszami, którzy aktywnie zarządzają portfelem, aby maksymalizować zyski i minimalizować ryzyko.
- Dywersyfikacja: Inwestując w fundusz inwestycyjny, można osiągnąć dywersyfikację w różnych aktywach, branżach lub regionach geograficznych, co pomaga rozłożyć ryzyko.
- Płynność: Większość funduszy inwestycyjnych oferuje codzienną płynność, co oznacza, że inwestorzy mogą kupować lub sprzedawać swoje udziały na koniec każdego dnia handlowego.
- Przystępność: Fundusze inwestycyjne pozwalają inwestorom łączyć środki, co umożliwia dostęp do szerokiego zakresu inwestycji, które w przeciwnym razie mogłyby wymagać dużych kwot kapitału.
- Wygoda: Fundusze inwestycyjne zapewniają podejście bez konieczności aktywnego zaangażowania, ponieważ zarządzający funduszem zajmuje się decyzjami inwestycyjnymi, monitorowaniem i równoważeniem portfela.
1.4 Ryzyka związane z inwestowaniem w fundusze inwestycyjne
Pomimo swoich zalet fundusze inwestycyjne niosą ze sobą ryzyka, które inwestorzy powinni uwzględnić. Jednym z głównych jest ryzyko rynkowe, w którym wartość funduszu może się wahać w zależności od wyników aktywów bazowych. Jest to szczególnie istotne w przypadku funduszy akcyjnych, które są wrażliwe na zmienność rynku.
Kolejnym zagrożeniem jest ryzyko kredytowe, które dotyczy funduszy obligacji lub funduszy dłużnych. Jeśli emitent obligacji nie wywiąże się z płatności, może to negatywnie wpłynąć na wartość funduszu inwestycyjnego. Ryzyko stopy procentowej również odgrywa rolę, zwłaszcza w przypadku funduszy inwestujących w obligacje, ponieważ zmiany stóp procentowych mogą wpływać na ceny obligacji.
Ponadto fundusze inwestycyjne mogą być narażone na ryzyko płynności, gdy fundusz nie jest w stanie sprzedać swoich aktywów wystarczająco szybko, aby zaspokoić żądania umorzeń, zwłaszcza w okresach turbulencji na rynku. Ryzyko walutowe może także wpływać na fundusze posiadające ekspozycję na aktywa zagraniczne, gdzie wahania kursów wymiany mogą oddziaływać na wyniki.
| Aspekt | Opis |
|---|---|
| Czym są fundusze inwestycyjne? | Instrument inwestycyjny gromadzący środki wielu inwestorów w celu inwestowania w zdywersyfikowany portfel aktywów. |
| Dlaczego warto inwestować? | Prostota, profesjonalne zarządzanie, dostęp do zróżnicowanych rynków i przystępność. |
| Korzyści | Profesjonalne zarządzanie, dywersyfikacja, płynność, przystępność i wygoda. |
| Ryzyka | Ryzyko rynkowe, ryzyko kredytowe, ryzyko stopy procentowej, ryzyko płynności i ryzyko walutowe. |
2. Rodzaje funduszy inwestycyjnych
Fundusze inwestycyjne występują w wielu odmianach, a każda z nich jest dostosowana do innych celów inwestycyjnych i preferencji dotyczących ryzyka. Fundusze te klasyfikuje się według rodzajów papierów wartościowych, w które inwestują, ich strategii inwestycyjnej oraz poziomu ryzyka. Znajomość rodzajów funduszy inwestycyjnych jest niezbędna dla inwestorów, którzy chcą dopasować swoje inwestycje do celów finansowych.
2.1 Fundusze akcyjne
Fundusze akcyjne, zwane również funduszami udziałowymi, inwestują przede wszystkim w akcje spółek. Są one zazwyczaj odpowiednie dla inwestorów poszukujących wyższych zysków, którzy są gotowi zaakceptować związane z tym ryzyko zmienności rynku. Wyniki funduszu akcyjnego są powiązane z wynikami rynku akcji oraz poszczególnych akcji w portfelu funduszu. Istnieje kilka podkategorii funduszy akcyjnych, a każda koncentruje się na innym aspekcie rynku akcji.
2.1.1 Fundusze wzrostu
Fundusze wzrostu koncentrują się na spółkach, od których oczekuje się wzrostu w tempie wyższym niż średnia w porównaniu z szerszym rynkiem. Spółki te mogą reinwestować swoje zyski we własną działalność, aby finansować ekspansję, zamiast wypłacać dywidendy. Fundusze wzrostu dążą do aprecjacji kapitału i często wiążą się z wyższą zmiennością ze względu na charakter spółek, w które inwestują. Inwestorzy wybierający fundusze wzrostu są zazwyczaj gotowi przyjąć większe ryzyko w zamian za możliwość osiągnięcia znacznych zysków kapitałowych.
2.1.2 Fundusze wartości
Fundusze wartości przyjmują inne podejście, koncentrując się na spółkach niedowartościowanych przez rynek. Są to często ugruntowane spółki o solidnych podstawach, których wycena może być tymczasowo zaniżona z powodu warunków rynkowych. Inwestorzy wartościowi wierzą, że rynek w końcu dostrzeże prawdziwą wartość tych spółek, co doprowadzi do wzrostu cen. Fundusze wartości zazwyczaj oferują większą stabilność niż fundusze wzrostu, dlatego są atrakcyjne dla inwestorów poszukujących stabilnych zysków przy umiarkowanym ryzyku.
2.1.3 Fundusze sektorowe
Fundusze sektorowe koncentrują swoje inwestycje w określonej branży lub sektorze gospodarki, takim jak technologia, opieka zdrowotna czy energetyka. Fundusze te pozwalają inwestorom obrać za cel sektory, które ich zdaniem osiągną wyniki lepsze niż szerszy rynek. Ponieważ jednak fundusze sektorowe nie są zdywersyfikowane na różne branże, zwykle wiążą się z wyższym ryzykiem. Jeśli wybrany sektor przejdzie okres spadków, wyniki funduszu mogą znacznie na tym ucierpieć. Inwestorzy zainteresowani funduszami sektorowymi zazwyczaj mocno wierzą w perspektywy wzrostu określonej branży.
2.1.4 Fundusze tematyczne
Fundusze tematyczne inwestują w spółki na podstawie szerszych, długoterminowych trendów lub tematów, takich jak zrównoważony rozwój środowiskowy, innowacje technologiczne czy zmiany demograficzne. Fundusze te mają wykorzystywać okazje wynikające z określonych zmian globalnych lub społecznych. Inwestowanie tematyczne często koncentruje się na obszarach takich jak czysta energia, sztuczna inteligencja czy innowacje w opiece zdrowotnej. Choć fundusze tematyczne mogą oferować znaczny potencjał wzrostu, wiążą się też ze zwiększonym ryzykiem, ponieważ są silnie uzależnione od powodzenia danego tematu.
2.1.5 Fundusze międzynarodowe
Fundusze międzynarodowe inwestują w spółki mające siedzibę poza krajem inwestora. Zapewniają one ekspozycję na rynki globalne, co może pomóc w dywersyfikacji portfela inwestora. Inwestowanie za granicą pozwala korzystać z możliwości w różnych regionach gospodarczych, w których tempo wzrostu może być wyższe niż na rynku krajowym. Fundusze międzynarodowe wprowadzają jednak również ryzyka związane z wahaniami kursów walut, niestabilnością polityczną i różnicami gospodarczymi między krajami.
2.1.6 Fundusze rynków wschodzących
Fundusze rynków wschodzących to rodzaj funduszy międzynarodowych, które koncentrują się na gospodarkach rozwijających się, takich jak Brazylia, Indie czy Chiny. Gospodarki te charakteryzują się dużym potencjałem wzrostu, ale wiążą się też z wyższym ryzykiem, w tym niestabilnością polityczną, niższymi standardami regulacyjnymi i zmiennością rynku. Fundusze rynków wschodzących mogą przynosić wysokie zyski, lecz zazwyczaj są odpowiednie dla inwestorów o wyższej tolerancji ryzyka i długim horyzoncie inwestycyjnym.
2.2 Fundusze dłużne
Fundusze dłużne inwestują przede wszystkim w papiery wartościowe o stałym dochodzie, takie jak obligacje i instrumenty rynku pieniężnego. Fundusze te są zazwyczaj mniej zmienne niż fundusze akcyjne i lepiej odpowiadają konserwatywnym inwestorom, którzy poszukują regularnego dochodu i niższego ryzyka. Fundusze dłużne dzieli się według rodzajów instrumentów dłużnych, które posiadają.
2.2.1 Fundusze rynku pieniężnego
Fundusze rynku pieniężnego inwestują w wysoce płynne instrumenty krótkoterminowe, takie jak bony skarbowe, certyfikaty depozytowe i papiery komercyjne. Fundusze te mają zapewniać bezpieczeństwo i płynność przy niższej stopie zwrotu w porównaniu z innymi rodzajami funduszy. Często służą do tymczasowego lokowania gotówki lub jako stosunkowo bezpieczna inwestycja w czasach niepewności rynkowej. Inwestorzy, dla których ważniejsza od wysokich zysków jest ochrona kapitału, często wybierają fundusze rynku pieniężnego.
2.2.2 Fundusze obligacji
Fundusze obligacji inwestują w różnorodne obligacje emitowane przez rządy, przedsiębiorstwa lub samorządy. Fundusze te mają zapewniać regularny dochód z odsetek od obligacji. Ryzyko funduszy obligacji może być zróżnicowane, w zależności od rodzajów posiadanych obligacji. Obligacje rządowe uchodzą na przykład zazwyczaj za bezpieczniejsze, natomiast obligacje korporacyjne mogą oferować wyższe rentowności, ale wiążą się z większym ryzykiem kredytowym. Fundusze obligacji są często preferowanym wyborem dla inwestorów poszukujących stałego dochodu przy niższym ryzyku niż w przypadku funduszy akcyjnych.
2.2.3 Fundusze dochodowe
Fundusze dochodowe to szczególny rodzaj funduszy obligacji, których celem jest generowanie regularnego strumienia dochodu dla inwestorów, często poprzez wypłatę odsetek. Fundusze te zazwyczaj inwestują w obligacje o wysokiej rentowności i inne papiery wartościowe generujące dochód. Choć fundusze dochodowe mogą zapewniać stabilne zyski, mogą też wiązać się z wyższym ryzykiem, jeśli inwestują w obligacje o niższych ratingach kredytowych. Inwestorzy poszukujący stałego dochodu, zwłaszcza emeryci lub osoby chcące uzyskiwać dochód pasywny, często sięgają po fundusze dochodowe.
| Rodzaj funduszu inwestycyjnego | Opis |
|---|---|
| Fundusze akcyjne | Inwestują przede wszystkim w akcje, oferując wyższe zyski przy zwiększonym ryzyku wynikającym ze zmienności rynku. |
| Fundusze wzrostu | Koncentrują się na spółkach, od których oczekuje się szybkiego wzrostu, dążąc do aprecjacji kapitału przy wyższej zmienności. |
| Fundusze wartości | Inwestują w spółki niedowartościowane, oferując stabilność przy umiarkowanym ryzyku i stałych zyskach. |
| Fundusze sektorowe | Obierają za cel określone branże, wiążąc się z wyższym ryzykiem z powodu braku dywersyfikacji. |
| Fundusze tematyczne | Inwestują na podstawie długoterminowych trendów globalnych lub społecznych, oferując potencjał wzrostu przy dodatkowym ryzyku. |
| Fundusze międzynarodowe | Koncentrują się na spółkach spoza kraju inwestora, zapewniając dywersyfikację i ekspozycję globalną. |
| Fundusze rynków wschodzących | Inwestują w gospodarki rozwijające się, oferując wysoki potencjał wzrostu przy podwyższonym ryzyku. |
| Fundusze dłużne | Inwestują przede wszystkim w papiery wartościowe o stałym dochodzie, oferując niższe ryzyko i regularny dochód. |
| Fundusze rynku pieniężnego | Inwestują w krótkoterminowe, wysoce płynne instrumenty, stawiając na bezpieczeństwo i płynność. |
| Fundusze obligacji | Koncentrują się na obligacjach, oferując stały dochód przy zróżnicowanym poziomie ryzyka. |
| Fundusze dochodowe | Zaprojektowane do generowania regularnego dochodu, często poprzez obligacje o wysokiej rentowności. |
3. Jak wybrać fundusz inwestycyjny
Wybór odpowiedniego funduszu inwestycyjnego wymaga starannego rozważenia kilku czynników zgodnych z celami finansowymi, tolerancją ryzyka i strategią inwestycyjną. Choć fundusze inwestycyjne oferują wiele możliwości, wybór najbardziej odpowiedniego wymaga zrozumienia kluczowych elementów wpływających na wyniki funduszu i jego profil ryzyka. W tej części omówimy czynniki, które należy ocenić przy wyborze funduszu inwestycyjnego.
3.1 Cele inwestycyjne i tolerancja ryzyka
Przed wyborem funduszu inwestycyjnego należy określić swoje cele inwestycyjne i ocenić swoją tolerancję ryzyka. Inwestorzy mają często różne cele, takie jak aprecjacja kapitału, generowanie dochodu lub zachowanie majątku. Na przykład jeśli celem jest długoterminowy wzrost, odpowiedni może być fundusz akcyjny nastawiony na aprecjację kapitału. Z kolei jeśli poszukiwany jest regularny dochód przy niższym ryzyku, lepszym rozwiązaniem może być fundusz obligacji lub fundusz dochodowy.
Tolerancja ryzyka odgrywa w tej decyzji kluczową rolę. Niektórzy inwestorzy dobrze znoszą zmienność rynku i są gotowi zaakceptować krótkoterminowe straty w zamian za możliwość wyższych zysków, podczas gdy inni wolą stabilność i bardziej koncentrują się na ochronie kapitału. Fundusze akcyjne wiążą się zazwyczaj z wyższym ryzykiem i zmiennością w porównaniu z funduszami dłużnymi, które oferują większą stabilność. Określenie własnego apetytu na ryzyko i dopasowanie do niego odpowiedniego funduszu to pierwszy krok do skutecznej strategii inwestycyjnej.
3.2 Wyniki funduszu
Ocena dotychczasowych wyników funduszu inwestycyjnego jest ważnym elementem procesu decyzyjnego, choć nie powinna być jedynym kryterium. Dane o wynikach pokazują, jak dobrze fundusz realizował swoje cele w czasie. Najlepiej analizować wyniki funduszu w różnych horyzontach czasowych (krótkim, średnim i długim), aby ocenić jego stabilność.
Choć wyniki z przeszłości mogą dostarczyć cennych informacji, należy pamiętać, że nie gwarantują one przyszłych rezultatów. Rynki się zmieniają, a wyniki funduszu mogą się różnić w zależności od warunków rynkowych. Dlatego przy ocenie wyników warto porównać stopy zwrotu funduszu z odpowiednimi benchmarkami i funduszami porównywalnymi, aby zobaczyć, jak radził sobie na tle innych w tej samej kategorii.
3.3 Koszty funduszu
Kolejnym ważnym czynnikiem jest koszt inwestowania w fundusz inwestycyjny. Koszty funduszu bezpośrednio wpływają na zyski, ponieważ są odliczane od aktywów funduszu. Fundusze inwestycyjne pobierają kilka rodzajów opłat, w tym opłaty za zarządzanie, koszty administracyjne, a w niektórych przypadkach opłaty sprzedażowe. Koszty te podsumowuje się często we wskaźniku kosztów funduszu, który jest wyrażany jako procent aktywów funduszu pod zarządzaniem.
Niższy wskaźnik kosztów oznacza, że większa część zysków funduszu trafia do inwestorów, natomiast wyższy wskaźnik kosztów może uszczuplać zyski. Przy porównywaniu funduszy należy przyjrzeć się wskaźnikowi kosztów i rozważyć, czy wyniki funduszu uzasadniają jego koszty. Fundusze zarządzane aktywnie mają zwykle wyższe wskaźniki kosztów ze względu na zaangażowanie profesjonalnych zarządzających, natomiast fundusze indeksowe i zarządzane pasywnie mają na ogół niższe koszty.
3.4 Zarządzający funduszem
Wiedza i dorobek zarządzającego funduszem mogą mieć istotny wpływ na wyniki funduszu. Wykwalifikowany zarządzający, który dobrze rozumie rynki i strategię funduszu, może podejmować decyzje optymalizujące zyski przy jednoczesnym zarządzaniu ryzykiem. Przy wyborze funduszu inwestycyjnego warto zbadać przeszłość zawodową zarządzającego, jego doświadczenie i staż w danym funduszu.
Fundusz, którym od kilku lat zarządza ta sama osoba, zapewnia większą ciągłość i lepszy wgląd w sposób zarządzania. Z kolei częste zmiany w zarządzaniu mogą wskazywać na niestabilność, co może wpłynąć na przyszłe wyniki funduszu. Ponadto niektórzy inwestorzy preferują fundusze zarządzane zespołowo, ponieważ może to zapewniać stabilność i zmniejszać zależność od decyzji jednej osoby.
3.5 Wielkość funduszu
Wielkość funduszu inwestycyjnego, mierzona często wartością aktywów pod zarządzaniem (AUM), może również wpływać na jego wyniki i profil ryzyka. Duże fundusze dysponują większymi aktywami, co pozwala im rozłożyć inwestycje na szerszy zakres papierów wartościowych. Może to zapewnić lepszą dywersyfikację i potencjalnie niższe ryzyko. Duże fundusze mogą jednak napotykać trudności w utrzymaniu wysokich zysków, zwłaszcza jeśli muszą inwestować w większe ilości papierów wartościowych, co może wpływać na płynność.
Z drugiej strony mniejsze fundusze mogą mieć większą swobodę w wyborze inwestycji i szybciej reagować na okazje rynkowe. Mogą jednak wiązać się z wyższym ryzykiem z powodu mniejszej dywersyfikacji. Oceniając wielkość funduszu, należy wziąć pod uwagę własną strategię inwestycyjną i to, jak wielkość funduszu odpowiada celom inwestora.
3.6 Dywersyfikacja
Dywersyfikacja jest jedną z głównych zalet funduszy inwestycyjnych, ponieważ pomaga ograniczać ryzyko poprzez rozłożenie inwestycji na różne klasy aktywów, sektory lub regiony. Przy wyborze funduszu należy ocenić, jak dobrze fundusz dywersyfikuje swoje aktywa. Dobrze zdywersyfikowany fundusz inwestuje zazwyczaj w różnorodne papiery wartościowe, dzięki czemu jego wyniki nie zależą nadmiernie od powodzenia pojedynczego aktywa lub sektora.
Niektóre fundusze mogą koncentrować się na wąskim zakresie inwestycji, jak fundusze sektorowe lub tematyczne, co może zwiększać ryzyko z powodu braku dywersyfikacji. Z kolei fundusze szeroko zdywersyfikowane, takie jak fundusze indeksowe, inwestują w szeroką gamę papierów wartościowych, oferując niższe ryzyko, ale potencjalnie niższe zyski. W zależności od tolerancji ryzyka i celów inwestycyjnych należy wybrać fundusz oferujący odpowiedni poziom dywersyfikacji.
3.7 Wyniki z przeszłości a oczekiwania na przyszłość
Choć wyniki z przeszłości są ważne, równie istotne jest rozważenie przyszłego potencjału funduszu inwestycyjnego. Na przyszłe wyniki mogą wpływać takie czynniki jak otoczenie gospodarcze, trendy rynkowe i strategia funduszu. Na przykład fundusz, który osiągał dobre wyniki na rynku wzrostowym, może mieć trudności w okresie spadków. Inwestorzy powinni rozważyć, czy warunki, które doprowadziły do dotychczasowych sukcesów funduszu, prawdopodobnie się utrzymają i jak fundusz jest ustawiony pod kątem przyszłego wzrostu.
Oczekiwania na przyszłość obejmują także analizę filozofii inwestycyjnej funduszu, sektorów lub regionów, na których się koncentruje, oraz ogólnych perspektyw rynkowych. Inwestorzy powinni ocenić, czy strategia funduszu odpowiada ich oczekiwaniom na przyszłość i czy fundusz może nadal przynosić zyski w zmieniających się warunkach rynkowych.
| Czynnik | Opis |
|---|---|
| Cele inwestycyjne i tolerancja ryzyka | Dopasowanie celów finansowych i tolerancji ryzyka do odpowiedniego rodzaju funduszu inwestycyjnego. |
| Wyniki funduszu | Analiza wyników z przeszłości, a także porównanie ich z benchmarkami i funduszami porównywalnymi dla uzyskania kontekstu. |
| Koszty funduszu | Rozważenie wpływu wskaźnika kosztów funduszu na zyski i ocena, czy jest on uzasadniony. |
| Zarządzający funduszem | Zbadanie doświadczenia i dorobku zarządzającego funduszem w celu oceny jego zdolności do zarządzania funduszem. |
| Wielkość funduszu | Ocena korzyści i ryzyk związanych z wielkością aktywów funduszu pod zarządzaniem. |
| Dywersyfikacja | Upewnienie się, że fundusz zapewnia odpowiednią dywersyfikację w celu zarządzania ryzykiem w różnych aktywach lub sektorach. |
| Wyniki z przeszłości a oczekiwania na przyszłość | Rozważenie przyszłego potencjału funduszu przy analizie warunków rynkowych i strategii funduszu. |
4. Strategie inwestowania w fundusze inwestycyjne
Inwestowanie w fundusze inwestycyjne wymaga przemyślanej strategii, aby osiągać cele finansowe i skutecznie zarządzać ryzykiem. Inwestorzy mogą przyjąć kilka podejść przy podejmowaniu decyzji o tym, jak i kiedy inwestować w fundusze inwestycyjne. Strategie te odpowiadają różnym apetytom na ryzyko, horyzontom czasowym i celom finansowym. W tej części omówimy powszechne strategie, które inwestorzy mogą stosować, aby zoptymalizować swoje inwestycje w fundusze inwestycyjne.
4.1 Uśrednianie kosztu zakupu (dollar-cost averaging)
Uśrednianie kosztu zakupu (DCA) to strategia, w której inwestor regularnie inwestuje w fundusz inwestycyjny stałą kwotę pieniędzy, niezależnie od ceny funduszu w danym momencie. Idea tego podejścia polega na ograniczeniu wpływu zmienności rynku poprzez rozłożenie inwestycji w czasie. Gdy cena funduszu jest wysoka, stała kwota pozwala kupić mniej udziałów, a gdy cena jest niska, ta sama kwota pozwala kupić ich więcej. Metoda ta sprawia, że inwestor nie próbuje wyczuć odpowiedniego momentu na rynku, co trudno robić w sposób konsekwentny.
Główną zaletą uśredniania kosztu zakupu jest to, że pomaga inwestorom unikać decyzji podejmowanych pod wpływem emocji, które często prowadzą do kupowania na szczytach rynku i sprzedawania w okresach spadków. Dzięki stałemu harmonogramowi inwestowania inwestorzy stopniowo gromadzą z czasem więcej udziałów i mogą obniżyć ogólny koszt przypadający na udział. Strategia ta jest szczególnie odpowiednia dla inwestorów długoterminowych, którzy chcą stopniowo budować swój portfel, niezależnie od krótkoterminowych wahań rynku.
4.2 Systematyczny plan inwestycyjny (SIP)
Systematyczny plan inwestycyjny (SIP) to popularna strategia, zwłaszcza na rynkach takich jak Indie, w której inwestorzy mogą automatycznie wpłacać stałą kwotę do funduszu inwestycyjnego w regularnych odstępach. Przypomina uśrednianie kosztu zakupu, ale jest bardziej uporządkowany dzięki ustalonym z góry terminom (co miesiąc, co kwartał lub co rok), co sprzyja zdyscyplinowanemu inwestowaniu. Z planów SIP chętnie korzystają inwestorzy, którzy chcą podejść do inwestowania bez konieczności aktywnego zaangażowania, a jednocześnie regularnie wpłacać środki na swoje inwestycje.
Plany SIP pozwalają inwestorom czerpać korzyści ze zmienności rynku, ponieważ regularny harmonogram inwestowania sprawia, że gdy ceny są niskie, kupuje się więcej jednostek, a gdy ceny są wysokie, mniej. Może to pomóc obniżyć ogólny koszt inwestycji w czasie. Automatyczny charakter planów SIP pomaga także inwestorom pozostać wiernymi swoim celom inwestycyjnym, ponieważ eliminuje potrzebę ciągłego monitorowania i podejmowania decyzji.
4.3 Inwestycja jednorazowa
Inwestycja jednorazowa polega na zainwestowaniu dużej kwoty kapitału w fundusz inwestycyjny jednorazowo, zamiast rozkładania jej w czasie. Strategię tę stosuje się często wtedy, gdy inwestor otrzymuje nieoczekiwany przypływ środków, na przykład premię, spadek lub środki ze sprzedaży aktywa, i chce od razu zainwestować całą kwotę. Choć inwestycja jednorazowa może przynieść znaczne zyski, jeśli rynek radzi sobie dobrze, naraża też inwestora na większe ryzyko, jeśli rynek spadnie wkrótce po dokonaniu inwestycji.
Zaletą inwestycji jednorazowej jest to, że cała kwota zaczyna procentować wcześniej, co może prowadzić do wyższych zysków w czasie. Ryzyko polega jednak na tym, że spadek rynku wkrótce po inwestycji może skutkować znacznymi stratami. Strategia ta najlepiej sprawdza się u inwestorów o wyższej tolerancji ryzyka, którzy są przekonani o długoterminowym potencjale wzrostu rynku.
4.4 Równoważenie portfela (rebalancing)
Równoważenie portfela to strategia stosowana w celu utrzymania pożądanej alokacji aktywów w portfelu funduszy inwestycyjnych. Z czasem wyniki różnych aktywów w portfelu mogą się różnić, powodując odchylenie alokacji portfela od pierwotnego celu. Na przykład jeśli akcje osiągają lepsze wyniki niż obligacje, portfel, który początkowo składał się w 60% z akcji i w 40% z obligacji, może zmienić się na 70% akcji i 30% obligacji, zwiększając ogólne ryzyko.
Aby przeprowadzić równoważenie, inwestorzy sprzedają część aktywów o lepszych wynikach i dokupują więcej aktywów o gorszych wynikach, aby przywrócić portfel do zamierzonej alokacji. Równoważenie pomaga zarządzać ryzykiem, ponieważ dba o to, aby portfel pozostawał zgodny z tolerancją ryzyka i celami finansowymi inwestora. Zachęca też do zdyscyplinowanego podejścia do inwestowania, gdyż polega na kupowaniu tanio i sprzedawaniu drogo, co może poprawiać wyniki w długim okresie.
4.5 Inwestowanie efektywne podatkowo
Inwestowanie efektywne podatkowo to strategia, która koncentruje się na minimalizowaniu wpływu podatków na inwestycje w fundusze inwestycyjne. Różne rodzaje funduszy i strategii inwestycyjnych wiążą się z różnymi skutkami podatkowymi, dlatego inwestorzy powinni uwzględnić, jak podatki wpłyną na ich zyski. Na przykład długoterminowe zyski kapitałowe są często opodatkowane niższą stawką niż zyski krótkoterminowe, co sprawia, że korzystne jest utrzymywanie inwestycji w fundusze inwestycyjne przez dłuższy czas.
Inwestorzy mogą również wybierać fundusze efektywne podatkowo, które dążą do minimalizacji opodatkowanych dystrybucji poprzez ograniczanie obrotu w portfelu. Fundusze indeksowe i fundusze ETF (exchange-traded funds), które mają zwykle niższy obrót, są często bardziej efektywne podatkowo niż fundusze zarządzane aktywnie. Ponadto rachunki uprzywilejowane podatkowo, takie jak rachunki emerytalne lub wolne od podatku rachunki oszczędnościowe, mogą służyć do ochrony inwestycji w fundusze inwestycyjne przed podatkami. Uwzględniając efektywność podatkową w swojej strategii inwestycyjnej, inwestorzy mogą potencjalnie poprawić swoje zyski po opodatkowaniu.
| Strategia | Opis |
|---|---|
| Uśrednianie kosztu zakupu (DCA) | Polega na inwestowaniu stałej kwoty w regularnych odstępach, aby ograniczyć wpływ zmienności rynku. |
| Systematyczny plan inwestycyjny (SIP) | Uporządkowana forma DCA, która umożliwia automatyczne, regularne inwestowanie w fundusz inwestycyjny. |
| Inwestycja jednorazowa | Polega na zainwestowaniu dużej kwoty kapitału naraz, z możliwością wyższych zysków lub strat. |
| Równoważenie portfela | Dostosowuje alokację aktywów w portfelu, aby utrzymać pożądany poziom ryzyka i zysku. |
| Inwestowanie efektywne podatkowo | Koncentruje się na minimalizowaniu podatków poprzez długoterminowe utrzymywanie inwestycji lub wybór funduszy efektywnych podatkowo. |
5. Ryzyka związane z inwestowaniem w fundusze inwestycyjne
Choć fundusze inwestycyjne oferują kilka zalet, wiążą się też z nieodłącznymi ryzykami, których inwestorzy powinni być świadomi przed podjęciem decyzji inwestycyjnych. Ryzyka te mogą wpływać na wartość inwestycji, w zależności od warunków rynkowych i konkretnego rodzaju funduszu inwestycyjnego. Zrozumienie tych ryzyk jest kluczowe dla zarządzania portfelem i dopasowania go do własnej tolerancji ryzyka. W tej części omówimy różne ryzyka związane z inwestowaniem w fundusze inwestycyjne.
5.1 Ryzyko rynkowe
Ryzyko rynkowe, zwane również ryzykiem systematycznym, oznacza możliwość spadku całego rynku lub jego segmentu, co wpływa na wartość funduszu inwestycyjnego. Ryzyko to jest szczególnie istotne w przypadku funduszy akcyjnych, na które silnie wpływają wahania rynku akcji. Ryzyko rynkowe wynika z czynników gospodarczych, wydarzeń politycznych i zmian stóp procentowych, a wszystkie te elementy mogą wpływać na szersze rynki finansowe.
Na przykład podczas recesji lub spowolnienia gospodarczego ceny akcji zwykle spadają, co prowadzi do spadku wartości akcyjnych funduszy inwestycyjnych. Nawet fundusze dobrze zdywersyfikowane w różnych sektorach lub regionach mogą odczuć ogólne trendy rynkowe. Choć inwestorzy mogą łagodzić ryzyko rynkowe poprzez dywersyfikację, nie da się go całkowicie wyeliminować. Dlatego osoby inwestujące w fundusze inwestycyjne powinny być przygotowane na możliwość spadków rynkowych.
5.2 Ryzyko kredytowe
Ryzyko kredytowe jest przede wszystkim problemem funduszy dłużnych, które inwestują w obligacje i inne papiery wartościowe o stałym dochodzie. Ryzyko to pojawia się, gdy emitent obligacji nie jest w stanie wywiązać się ze zobowiązań finansowych, takich jak wypłata odsetek lub spłata kwoty głównej. Jeśli emitent obligacji zaprzestanie spłat, może to negatywnie wpłynąć na wartość funduszu inwestycyjnego, ponieważ fundusz może nie otrzymać oczekiwanego dochodu z obligacji.
Ryzyko kredytowe jest szczególnie istotne w przypadku funduszy inwestujących w obligacje o niższym ratingu lub o wysokiej rentowności, które oferują wyższe zyski, ale wiążą się z większym prawdopodobieństwem niewypłacalności. Obligacje rządowe lub obligacje emitowane przez przedsiębiorstwa o wysokim ratingu zwykle niosą niższe ryzyko kredytowe, natomiast obligacje spółek o słabszej kondycji finansowej lub z rynków wschodzących mogą wiązać się z wyższym ryzykiem kredytowym. Inwestorzy poszukujący stabilności mogą wybierać fundusze o niższym ryzyku kredytowym, a ci, którzy dążą do wyższych zysków, mogą przyjąć większe ryzyko kredytowe, inwestując w obligacje o wysokiej rentowności.
5.3 Ryzyko stopy procentowej
Ryzyko stopy procentowej dotyczy zarówno funduszy dłużnych, jak i akcyjnych, choć jest wyraźniejsze w funduszach obligacji lub funduszach o stałym dochodzie. Ryzyko to wynika z wahań stóp procentowych, które mogą bezpośrednio wpływać na wartość obligacji. Gdy stopy procentowe rosną, ceny obligacji zwykle spadają, ponieważ stałe płatności odsetkowe istniejących obligacji stają się mniej atrakcyjne w porównaniu z nowszymi obligacjami oferującymi wyższe oprocentowanie. W rezultacie wartość aktywów netto (NAV) funduszy obligacji może spadać w warunkach rosnących stóp procentowych.
Z kolei gdy stopy procentowe spadają, ceny obligacji zwykle rosną, co korzystnie wpływa na fundusze obligacji. Zmiany stóp procentowych mogą także oddziaływać na fundusze akcyjne, zwłaszcza w sektorach takich jak nieruchomości i usługi komunalne, które są wrażliwe na koszty finansowania. Inwestorzy powinni brać pod uwagę trendy stóp procentowych przy inwestowaniu w fundusze inwestycyjne, zwłaszcza te o znacznej ekspozycji na obligacje, ponieważ zmiany stóp procentowych mogą wpływać zarówno na dochód, jak i na aprecjację kapitału.
5.4 Ryzyko płynności
Ryzyko płynności oznacza możliwość, że fundusz inwestycyjny nie będzie w stanie sprzedać swoich aktywów wystarczająco szybko, aby zaspokoić żądania umorzeń składane przez inwestorów. Ryzyko to występuje częściej w okresach stresu rynkowego, gdy wartość aktywów posiadanych przez fundusz może spadać, a znalezienie kupców staje się trudne. Jeśli fundusz mierzy się z dużą liczbą umorzeń, ale nie może sprzedać swoich aktywów, może zostać zmuszony do ich sprzedaży ze stratą, co może negatywnie wpłynąć na wszystkich inwestorów funduszu.
Ryzyko płynności jest szczególnie istotne w przypadku funduszy inwestujących w aktywa o niskiej płynności, takie jak akcje spółek o małej kapitalizacji, obligacje o wysokiej rentowności lub nieruchomości. Aktywa te mogą nie mieć szerokiego grona kupujących, przez co trudniej je sprzedać w czasie zmienności rynku. Inwestorzy powinni znać profil płynności funduszy inwestycyjnych, w które inwestują, i rozważyć, jak aktywa bazowe funduszu mogą zostać dotknięte podczas spadków rynkowych.
5.5 Ryzyko walutowe
Ryzyko walutowe, zwane również ryzykiem kursowym, dotyczy funduszy inwestycyjnych, które inwestują w aktywa zagraniczne lub na rynkach międzynarodowych. Ryzyko to pojawia się, gdy wartość walut obcych zmienia się względem waluty krajowej inwestora. Jeśli waluta obca traci na wartości wobec waluty krajowej, zyski z inwestycji zagranicznych mogą się zmniejszyć, nawet jeśli wartość aktywów bazowych rośnie.
Na przykład inwestor ze Stanów Zjednoczonych, który inwestuje w europejski fundusz inwestycyjny, może zobaczyć spadek swoich zysków, jeśli euro osłabi się wobec dolara amerykańskiego, mimo dobrych wyników rynków europejskich. Ryzyko walutowe jest szczególnie istotne w przypadku funduszy inwestujących w dużym stopniu na rynkach wschodzących, gdzie wahania kursów walut bywają bardziej wyraźne. Inwestorzy mogą łagodzić ryzyko walutowe poprzez dywersyfikację w różnych walutach lub wybór funduszy zabezpieczających swoją ekspozycję na waluty obce.
| Rodzaj ryzyka | Opis |
|---|---|
| Ryzyko rynkowe | Możliwość spadków na całym rynku, wpływających na wartość funduszy inwestycyjnych, zwłaszcza funduszy akcyjnych. |
| Ryzyko kredytowe | Ryzyko, że emitenci obligacji nie wywiążą się z płatności, co wpływa na wartość funduszy dłużnych lub obligacji. |
| Ryzyko stopy procentowej | Wpływ zmieniających się stóp procentowych na wartość obligacji, oddziałujący na NAV funduszy obligacji. |
| Ryzyko płynności | Ryzyko, że fundusz inwestycyjny nie będzie w stanie sprzedać swoich aktywów wystarczająco szybko, aby zaspokoić umorzenia. |
| Ryzyko walutowe | Ryzyko, że wahania walut obcych wpłyną na zyski z inwestycji międzynarodowych. |
6. Opłaty i koszty funduszy inwestycyjnych
Inwestując w fundusze inwestycyjne, warto zrozumieć opłaty i koszty, które mogą wpływać na zyski. Choć fundusze inwestycyjne oferują profesjonalne zarządzanie i dywersyfikację, usługi te mają swoją cenę. Różne opłaty związane z funduszami inwestycyjnymi mogą obniżać ogólne zyski z inwestycji, dlatego przy wyborze funduszu kluczowe jest uwzględnienie wpływu tych kosztów. W tej części omówimy różne rodzaje opłat i kosztów, z którymi inwestorzy mogą się spotkać, inwestując w fundusze inwestycyjne.
6.1 Wskaźnik kosztów (expense ratio)
Wskaźnik kosztów jest jedną z najważniejszych opłat związanych z funduszami inwestycyjnymi. Przedstawia roczny koszt zarządzania funduszem, wyrażony jako procent całkowitej wartości aktywów funduszu pod zarządzaniem (AUM). Wskaźnik kosztów obejmuje koszty administracyjne, wynagrodzenie zarządzającego funduszem i inne koszty operacyjne. Na przykład jeśli fundusz inwestycyjny ma wskaźnik kosztów równy 1%, oznacza to, że 1% aktywów funduszu przeznacza się na pokrycie jego rocznych kosztów operacyjnych.
Wskaźnik kosztów bezpośrednio wpływa na zyski. Wyższy wskaźnik kosztów zmniejsza kwotę pozostającą zainwestowaną w funduszu, co z czasem może podważać zyski. Fundusze zarządzane aktywnie mają zwykle wyższe wskaźniki kosztów ze względu na koszty związane z częstym handlem i analizami, natomiast fundusze zarządzane pasywnie, takie jak fundusze indeksowe, mają zazwyczaj niższe wskaźniki kosztów, ponieważ odzwierciedlają benchmark przy minimalnej ingerencji. Przy wyborze funduszu inwestycyjnego należy zestawić wskaźnik kosztów funduszu z jego historycznymi wynikami, aby ocenić, czy koszty są uzasadnione.
6.2 Opłaty manipulacyjne (load fees)
Opłaty manipulacyjne to opłaty sprzedażowe, które inwestorzy ponoszą przy kupnie lub sprzedaży udziałów funduszu inwestycyjnego. Istnieją dwa główne rodzaje opłat manipulacyjnych: opłaty wstępne i opłaty końcowe. Opłata wstępna jest pobierana przy pierwszej inwestycji w fundusz, natomiast opłata końcowa, zwana również odroczoną opłatą sprzedażową, jest naliczana przy sprzedaży udziałów. Opłaty manipulacyjne służą zazwyczaj do wynagradzania brokerów i doradców finansowych, którzy sprzedają fundusz inwestycyjny inwestorom.
Na przykład opłata wstępna w wysokości 5% oznacza, że przy inwestycji 1 000 USD w fundusz inwestycyjny faktycznie trafia tylko 950 USD, a pozostałe 50 USD przeznaczane jest na opłatę manipulacyjną. Podobnie opłaty końcowe mogą z czasem maleć i często znikają po upływie ustalonego okresu. Niektóre fundusze inwestycyjne to fundusze bez opłat manipulacyjnych (no-load), co oznacza, że nie pobierają żadnych prowizji sprzedażowych, dzięki czemu są bardziej opłacalną opcją dla inwestorów, którzy wolą unikać takich opłat.
6.3 Opłata za wyjście (exit load)
Opłata za wyjście to opłata pobierana, gdy inwestor umarza udziały w funduszu inwestycyjnym przed upływem określonego okresu utrzymywania, często mająca zniechęcać do handlu krótkoterminowego. Opłata za wyjście jest zazwyczaj wyrażana jako procent kwoty umorzenia i maleje wraz z wydłużaniem okresu utrzymywania inwestycji. Na przykład fundusz inwestycyjny może pobierać opłatę za wyjście w wysokości 1%, jeśli udziały zostaną umorzone w ciągu roku od zakupu, natomiast po upływie tego roku opłata za wyjście może nie być pobierana.
Opłaty za wyjście mają chronić inwestorów długoterminowych poprzez zniechęcanie do częstego handlu, który może prowadzić do wyższych kosztów transakcyjnych dla funduszu. Jeśli rozważane jest umorzenie udziałów w funduszu inwestycyjnym, warto sprawdzić ewentualne opłaty za wyjście, aby uniknąć zbędnych kosztów.
6.4 Inne opłaty
Oprócz wskaźnika kosztów i opłat manipulacyjnych fundusze inwestycyjne mogą pobierać inne opłaty, takie jak opłaty za prowadzenie rachunku, opłaty transakcyjne lub opłaty 12b-1. Opłata 12b-1 jest na przykład opłatą dystrybucyjną, która pokrywa koszty marketingu i dystrybucji funduszu wśród nowych inwestorów. Opłata ta jest często zawarta we wskaźniku kosztów i może wynosić od 0,25% do 1% aktywów funduszu.
Niektóre fundusze mogą także pobierać opłaty za określone usługi, takie jak przelewy bankowe, opłaty za zamknięcie rachunku lub opłaty za papierowe zestawienia. Warto zapoznać się z prospektem funduszu, aby poznać wszystkie potencjalne opłaty, ponieważ mogą się one znacznie różnić w zależności od funduszu. Świadomość tych opłat pomaga inwestorom unikać niespodzianek i lepiej szacować zyski netto z inwestycji w fundusze inwestycyjne.
| Rodzaj opłaty | Opis |
|---|---|
| Wskaźnik kosztów | Roczny koszt zarządzania funduszem, wyrażony jako procent aktywów funduszu. |
| Opłaty manipulacyjne | Opłaty sprzedażowe pobierane przy kupnie (opłata wstępna) lub sprzedaży (opłata końcowa) udziałów funduszu inwestycyjnego. |
| Opłata za wyjście | Opłata pobierana przy umorzeniu udziałów funduszu inwestycyjnego przed upływem określonego okresu utrzymywania. |
| Inne opłaty | Obejmują opłaty takie jak opłaty 12b-1, opłaty za prowadzenie rachunku lub opłaty związane z usługami. |
7. Opodatkowanie funduszy inwestycyjnych
Opodatkowanie odgrywa znaczącą rolę w określaniu zysków netto z inwestycji w fundusze inwestycyjne. Różne rodzaje funduszy inwestycyjnych są opodatkowane na różne sposoby, a inwestorzy powinni znać skutki podatkowe swoich inwestycji, aby zmaksymalizować zyski po opodatkowaniu. Zrozumienie, jak opodatkowane są zyski kapitałowe, dywidendy i dystrybucje, jest kluczowe dla skutecznego planowania podatkowego w inwestowaniu w fundusze inwestycyjne. W tej części przeanalizujemy główne aspekty opodatkowania funduszy inwestycyjnych.
7.1 Podatek od krótkoterminowych zysków kapitałowych
Podatek od krótkoterminowych zysków kapitałowych dotyczy zysków ze sprzedaży udziałów funduszu inwestycyjnego, które były utrzymywane przez rok lub krócej. Zyski te są opodatkowane według zwykłej stawki podatku dochodowego inwestora, która może się różnić w zależności od jego progu podatkowego. Ponieważ krótkoterminowe zyski kapitałowe są opodatkowane wyższymi stawkami niż zyski długoterminowe, inwestorom może się bardziej opłacać utrzymywanie udziałów w funduszach inwestycyjnych przez ponad rok, aby zmniejszyć obciążenie podatkowe.
Na przykład jeśli inwestor w wysokim progu podatkowym sprzeda udziały funduszu inwestycyjnego po sześciu miesiącach ich posiadania, zyski z tej sprzedaży zostaną opodatkowane według jego zwykłej stawki podatku dochodowego, która może być znacznie wyższa od stawki podatku od długoterminowych zysków kapitałowych. Sprawia to, że handel krótkoterminowy jest mniej efektywny podatkowo, zwłaszcza dla inwestorów o wysokich dochodach.
7.2 Podatek od długoterminowych zysków kapitałowych
Podatek od długoterminowych zysków kapitałowych dotyczy zysków ze sprzedaży udziałów funduszu inwestycyjnego, które były utrzymywane przez ponad rok. Zyski te są opodatkowane niższą stawką w porównaniu z zyskami krótkoterminowymi, co daje przewagę podatkową inwestorom długoterminowym. Dokładna stawka podatku od długoterminowych zysków kapitałowych zależy od poziomu dochodów inwestora, ale jest ona zazwyczaj niższa od zwykłych stawek podatku dochodowego.
Na przykład inwestor, który utrzymuje udziały funduszu inwestycyjnego przez dwa lata, a następnie sprzedaje je z zyskiem, zapłaci podatek od długoterminowych zysków kapitałowych, który może wynosić od 0% do 20%, w zależności od progu dochodowego. Niższa stawka podatku od zysków długoterminowych zachęca inwestorów do strategii kup i trzymaj, pozwalając inwestycjom rosnąć w czasie przy minimalnym wpływie podatków na zyski.
7.3 Podatek od dystrybucji dywidend
Fundusze inwestycyjne często wypłacają dywidendy udziałowcom, zwłaszcza w funduszach generujących dochód, takich jak fundusze obligacji lub fundusze akcji dochodowych. Dywidendy te podlegają opodatkowaniu, choć traktowanie podatkowe zależy od tego, czy dywidendy zostały zaklasyfikowane jako kwalifikowane, czy niekwalifikowane. Dywidendy kwalifikowane, wypłacane przez większość spółek amerykańskich, są opodatkowane niższą stawką podatku od długoterminowych zysków kapitałowych, natomiast dywidendy niekwalifikowane są opodatkowane według zwykłej stawki podatku dochodowego inwestora.
Na przykład jeśli inwestor otrzymuje wypłatę dywidendy z funduszu inwestycyjnego posiadającego akcje amerykańskie, dywidendy mogą zostać zaklasyfikowane jako kwalifikowane i opodatkowane niższą stawką. Dywidendy od spółek zagranicznych lub z niektórych rodzajów inwestycji mogą jednak nie kwalifikować się do tego preferencyjnego traktowania podatkowego, co skutkuje wyższym obciążeniem podatkowym inwestora.
| Rodzaj podatku | Opis |
|---|---|
| Podatek od krótkoterminowych zysków kapitałowych | Podatek od zysków ze sprzedaży udziałów funduszu inwestycyjnego utrzymywanych przez rok lub krócej, naliczany według zwykłych stawek podatku dochodowego. |
| Podatek od długoterminowych zysków kapitałowych | Podatek od zysków ze sprzedaży udziałów funduszu inwestycyjnego utrzymywanych przez ponad rok, naliczany według niższych stawek. |
| Podatek od dystrybucji dywidend | Podatek od dywidend wypłacanych przez fundusze inwestycyjne, przy czym dywidendy kwalifikowane są opodatkowane niższą stawką. |
8. Inwestowanie w fundusze inwestycyjne dla początkujących
Rozpoczęcie przygody z inwestowaniem w fundusze inwestycyjne może być zarówno ekscytujące, jak i przytłaczające, zwłaszcza dla osób nowych na rynkach finansowych. Na szczęście fundusze inwestycyjne oferują początkującym prosty sposób na włączenie się w inwestowanie przy jednoczesnym korzystaniu z profesjonalnego zarządzania i dywersyfikacji. W tej części omówimy kroki, które początkujący mogą podjąć, aby zacząć inwestować w fundusze inwestycyjne, sposób wyboru odpowiedniego towarzystwa funduszy inwestycyjnych oraz wskazówki dotyczące podejmowania świadomych decyzji inwestycyjnych.
8.1 Jak zacząć inwestować w fundusze inwestycyjne
Dla początkujących pierwszym krokiem do inwestowania w fundusze inwestycyjne jest określenie celów inwestycyjnych i tolerancji ryzyka. Ważne jest zdefiniowanie, co ma zostać osiągnięte dzięki inwestycji, czy jest to długoterminowy wzrost, generowanie dochodu, czy zachowanie kapitału. Tolerancja ryzyka pomoże zdecydować, które rodzaje funduszy inwestycyjnych odpowiadają celom. Na przykład osoby o wyższej tolerancji ryzyka mogą rozważyć fundusze akcyjne, natomiast inwestorzy konserwatywni mogą skłaniać się ku funduszom dłużnym lub obligacji.
Po ustaleniu celów kolejnym krokiem jest otwarcie rachunku w firmie maklerskiej lub bezpośrednio u dostawcy funduszy inwestycyjnych. Wielu dostawców funduszy inwestycyjnych oferuje szeroki wybór funduszy dostosowanych do różnych potrzeb inwestycyjnych, co ułatwia znalezienie opcji pasujących do strategii. Przed podjęciem decyzji należy zapoznać się z prospektem funduszu, aby poznać cele inwestycyjne, opłaty i ryzyka.
8.2 Wybór towarzystwa funduszy inwestycyjnych
Towarzystwo funduszy inwestycyjnych, zwane również spółką zarządzającą aktywami (AMC), odpowiada za zarządzanie programami funduszy inwestycyjnych. Wybierając towarzystwo funduszy inwestycyjnych, początkujący powinni szukać dobrze ugruntowanej spółki o solidnej reputacji na rynku. Dorobek towarzystwa oraz jego zarządzających odgrywa kluczową rolę w określaniu długoterminowych wyników funduszy.
Ważne jest, aby uwzględnić zakres funduszy oferowanych przez towarzystwo i to, czy odpowiadają one celom finansowym. Renomowane towarzystwa oferują zazwyczaj szeroki wybór funduszy, w tym akcyjne, dłużne i hybrydowe, co daje inwestorom elastyczność w dywersyfikowaniu portfeli. Ponadto sprawdzenie obsługi klienta i wsparcia zapewnianego przez towarzystwo może pomóc upewnić się, że początkujący otrzymają potrzebne wskazówki.
8.3 Otwieranie rachunku funduszu inwestycyjnego
Otwarcie rachunku funduszu inwestycyjnego to prosty proces, który zazwyczaj można przeprowadzić przez internet. Na początek konieczne jest podanie danych identyfikacyjnych i przejście weryfikacji Know Your Customer (KYC), wymaganej przez organy regulacyjne. Większość towarzystw funduszy i platform maklerskich usprawniła ten proces, umożliwiając elektroniczne przesłanie dokumentów i zakończenie weryfikacji w ciągu kilku dni.
Po założeniu rachunku można rozpocząć inwestowanie, wybierając fundusze inwestycyjne zgodne z celami. W zależności od platformy można zdecydować się na inwestycję jednorazową lub ustawić systematyczny plan inwestycyjny (SIP), w którym stała kwota jest inwestowana w fundusz w regularnych odstępach. Wiele platform udostępnia także narzędzia i zasoby pomagające śledzić inwestycje i podejmować świadome decyzje.
8.4 Inwestowanie w fundusze inwestycyjne przez internet
Dzięki postępowi technologicznemu inwestowanie w fundusze inwestycyjne przez internet stało się dla początkujących łatwiej dostępne i wygodniejsze. Wiele towarzystw funduszy inwestycyjnych i platform maklerskich oferuje portale internetowe lub aplikacje mobilne, które pozwalają inwestorom kupować, sprzedawać i zarządzać inwestycjami w fundusze inwestycyjne z domowego zacisza. Platformy internetowe udostępniają często szczegółowe informacje o każdym funduszu, w tym dane o wynikach, poziomach ryzyka i opłatach, co ułatwia porównanie i wybór odpowiedniego funduszu.
Platformy internetowe upraszczają też proces ustawiania automatycznych inwestycji, takich jak systematyczne plany inwestycyjne (SIP), umożliwiając inwestorom regularne wpłacanie środków do portfela bez konieczności aktywnego zarządzania inwestycją co miesiąc. Dla początkujących ta wygoda może być bezcenna, ponieważ pozwala skupić się na długoterminowym wzroście bez uwikłania w złożoność zarządzania pojedynczymi transakcjami.
8.5 Wskazówki dotyczące inwestowania w fundusze inwestycyjne
Dla początkujących kilka kluczowych wskazówek może pomóc w udanym inwestowaniu w fundusze inwestycyjne. Po pierwsze, należy zacząć od jasnego zrozumienia swoich celów finansowych i tolerancji ryzyka. Pomoże to w wyborze funduszy inwestycyjnych odpowiadających długoterminowym celom. Po drugie, należy unikać gonienia za wynikami z przeszłości. Choć historyczne wyniki funduszu są ważne, nie gwarantują przyszłych zysków. Zamiast tego warto skupić się na strategii funduszu, zespole zarządzających i zgodności z celami inwestycyjnymi.
Ponadto początkujący powinni rozważyć rozpoczęcie od systematycznego planu inwestycyjnego (SIP), ponieważ pozwala on na stopniowe gromadzenie jednostek i łagodzi ryzyka związane ze zmiennością rynku. Plany SIP pomagają też wyrobić dyscyplinę regularnego inwestowania, która jest kluczowa dla długoterminowego sukcesu. Wreszcie warto zwracać uwagę na opłaty i koszty związane z funduszem inwestycyjnym, ponieważ wysokie opłaty mogą z czasem uszczuplać zyski.
| Aspekt | Opis |
|---|---|
| Jak zacząć inwestować | Określenie celów inwestycyjnych i tolerancji ryzyka, otwarcie rachunku i wybór odpowiednich funduszy inwestycyjnych. |
| Wybór towarzystwa funduszy inwestycyjnych | Poszukiwanie renomowanego towarzystwa z solidnym dorobkiem i różnorodnymi opcjami funduszy. |
| Otwieranie rachunku funduszu inwestycyjnego | Przejście procesu KYC i wybór między inwestycją jednorazową a systematycznymi planami inwestycyjnymi. |
| Inwestowanie w fundusze inwestycyjne przez internet | Korzystanie z platform internetowych dla wygody oraz dostępu do informacji o funduszach, wynikach i narzędzi inwestycyjnych. |
| Wskazówki dotyczące inwestowania w fundusze inwestycyjne | Skupienie na celach, unikanie gonienia za wynikami, rozważenie planów SIP i monitorowanie opłat dla długoterminowego sukcesu. |
Podsumowanie
Fundusze inwestycyjne stanowią wszechstronny i dostępny sposób uczestniczenia inwestorów w rynkach finansowych. Oferują dywersyfikację, profesjonalne zarządzanie i szeroki wybór opcji odpowiadających różnym celom inwestycyjnym, co czyni je idealnym wyborem zarówno dla początkujących, jak i doświadczonych inwestorów. W tym wpisie omówiliśmy podstawowe aspekty inwestowania w fundusze inwestycyjne, w tym sposób wyboru odpowiednich funduszy, różne strategie inwestycyjne, związane z nimi ryzyka oraz wpływ opłat i podatków.
Inwestorzy, którzy podchodzą do inwestowania w fundusze inwestycyjne z jasnym zrozumieniem swoich celów i tolerancji ryzyka, mogą zbudować solidny portfel zgodny z ich długoterminowymi celami finansowymi. Niezależnie od tego, czy celem jest pomnażanie majątku, generowanie dochodu, czy zachowanie kapitału, prawdopodobnie istnieje fundusz inwestycyjny odpowiadający tym potrzebom.
Niezbędna jest świadomość opłat i podatków, które mogą wpływać na zyski, a także ryzyk związanych z różnymi rodzajami funduszy. Dzięki bieżącemu informowaniu się i stosowaniu strategii takich jak uśrednianie kosztu zakupu lub systematyczne plany inwestycyjne inwestorzy mogą zarządzać ryzykiem i wykorzystywać okazje rynkowe w czasie.
Podsumowując, inwestowanie w fundusze inwestycyjne oferuje elastyczny i wygodny sposób pomnażania majątku, ale sukces zależy od podejmowania świadomych decyzji i zachowania perspektywy długoterminowej. Przy właściwym podejściu fundusze inwestycyjne mogą odgrywać znaczącą rolę w osiąganiu celów finansowych, od planowania emerytury po gromadzenie majątku.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.