1. Przegląd inwestowania w obligacje
Inwestowanie w obligacje od dawna jest niezawodną strategią dla osób, które chcą zrównoważyć swój portfel i zapewnić pewien poziom stabilności. Od wieków rządy, korporacje i inne podmioty wykorzystują obligacje jako sposób pozyskiwania kapitału, a inwestorzy czerpią korzyści z przewidywalnego dochodu, jaki mogą zapewnić obligacje. Zrozumienie obligacji i ich roli w portfelu inwestycyjnym jest kluczem do podejmowania świadomych decyzji finansowych.
Obligacje stanowią pożyczkę udzieloną przez inwestora pożyczkobiorcy, którym często jest rząd lub korporacja. Pożyczkobiorca zobowiązuje się spłacić pożyczkę wraz z odsetkami w określonym czasie. Obligacje są zazwyczaj uważane za bezpieczniejsze niż akcje i zapewniają przewidywalny strumień dochodów, szczególnie inwestorom, którzy trzymają je do terminu wykupu. Obligacje mają jednak własne korzyści i ryzyka, które warto dokładnie ocenić.
Ta sekcja przedstawia pojęcie obligacji, wyjaśnia, dlaczego są atrakcyjne dla inwestorów, i omawia potencjalne zalety oraz ryzyka związane z inwestowaniem w obligacje.
1.1. Czym są obligacje?
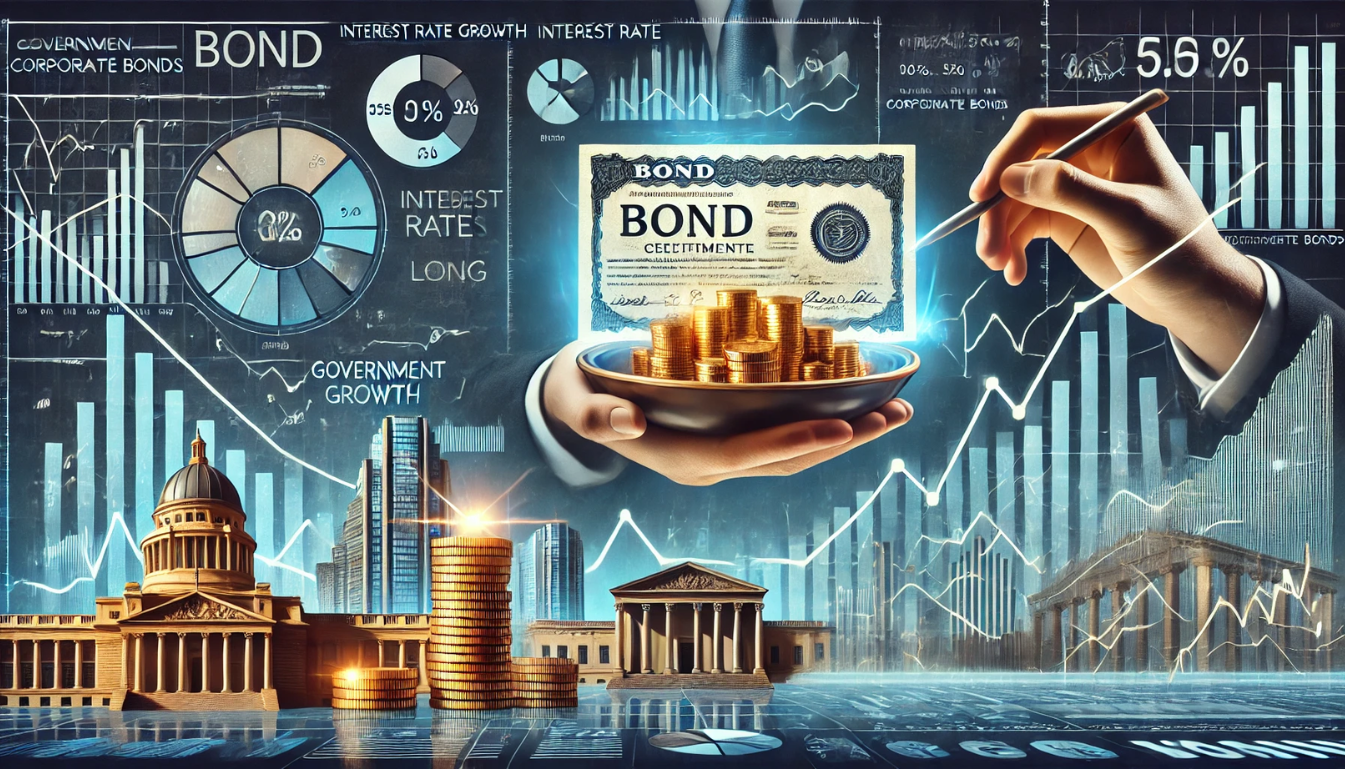
Obligacje to papiery dłużne, które stanowią pożyczkę udzieloną przez inwestora pożyczkobiorcy, zazwyczaj rządowi, korporacji lub gminie. Pożyczkobiorca zobowiązuje się wypłacać inwestorowi określoną kwotę odsetek (zwanych kuponem) w regularnych odstępach czasu oraz zwrócić kwotę główną pożyczki w terminie wykupu obligacji. Ten uporządkowany plan spłaty sprawia, że obligacje są papierami o stałym dochodzie, co oznacza, że inwestorzy mogą liczyć na określony zwrot, jeśli utrzymają obligację do terminu wykupu.
Każda obligacja jest emitowana z warunkami określającymi oprocentowanie, termin wykupu i łączną kwotę pożyczki. Obligacje są powszechnie postrzegane jako bezpieczniejsze inwestycje niż akcje, ponieważ zapewniają stabilniejszy i bardziej przewidywalny zwrot, choć konkretne warunki mogą się znacznie różnić w zależności od emitenta i rodzaju obligacji.
1.2. Dlaczego warto inwestować w obligacje?
Obligacje odgrywają kluczową rolę w wielu portfelach inwestycyjnych ze względu na swoją stabilność i przewidywalność. Dla osób, które chcą zachować kapitał i uzyskiwać stałe zyski, obligacje stanowią mniej zmienną alternatywę dla akcji. Przewidywalny charakter obligacji jest szczególnie atrakcyjny dla konserwatywnych inwestorów oraz osób bliskich emerytury, które szukają stałego strumienia dochodów.
Obligacje stanowią także istotną przeciwwagę dla bardziej zmiennych inwestycji, takich jak akcje. Gdy rynki akcji doświadczają wahań, ceny obligacji często pozostają stabilne, a nawet rosną. Ta ujemna korelacja sprawia, że obligacje są kluczowym elementem zdywersyfikowanego portfela. Dodatkowo obligacje mogą zapewniać stały dochód dzięki regularnym wypłatom odsetek, co daje spokój inwestorom szukającym niezawodnych zysków.
1.3. Korzyści z inwestowania w obligacje
Inwestowanie w obligacje oferuje szereg korzyści, dzięki czemu są one popularnym wyborem wśród inwestorów szukających stabilności i dochodu. Jedną z głównych zalet jest przewidywalność, którą zapewniają. Obligacje przynoszą stały dochód w postaci regularnych wypłat odsetek, co czyni je szczególnie atrakcyjnymi dla osób planujących emeryturę lub szukających stałych przepływów pieniężnych.
Kolejną istotną korzyścią jest zachowanie kapitału. Obligacje są zazwyczaj postrzegane jako mniej ryzykowne niż akcje, a gdy są utrzymywane do terminu wykupu, inwestorzy zwykle odzyskują pełną kwotę pierwotnej inwestycji. Może to dawać spokój w czasach niepewności gospodarczej lub zmienności rynku.
Ponadto obligacje przyczyniają się do dywersyfikacji portfela. Ponieważ zwykle inaczej reagują na warunki gospodarcze niż akcje, obligacje pomagają łagodzić wzloty i spadki rynku. Ta dywersyfikacja może chronić portfel inwestora przed znacznymi stratami w czasie spadków rynkowych. W przypadku niektórych obligacji, takich jak obligacje komunalne, może istnieć dodatkowa korzyść w postaci wolnego od podatku dochodu z odsetek, co czyni je szczególnie korzystnymi dla inwestorów w wyższych przedziałach podatkowych.
1.4. Ryzyka inwestowania w obligacje
Chociaż obligacje są często uważane za bezpieczniejsze niż akcje, nie są wolne od ryzyka. Jednym z najważniejszych jest ryzyko stopy procentowej. Ceny obligacji i stopy procentowe pozostają w relacji odwrotnej: gdy stopy procentowe rosną, wartość rynkowa istniejących obligacji zazwyczaj spada. Może to prowadzić do strat, jeśli inwestor musi sprzedać obligację przed terminem wykupu.
Ryzyko kredytowe to kolejna ważna kwestia. Jest to ryzyko, że emitent obligacji nie wywiąże się ze swoich zobowiązań dłużnych, co oznacza, że może zaprzestać płacenia odsetek lub zwrotu kwoty głównej. To ryzyko jest szczególnie istotne w przypadku obligacji korporacyjnych, ponieważ firmy mogą napotkać trudności finansowe, które uniemożliwiają im wywiązanie się ze zobowiązań wynikających z obligacji.
Ryzyko inflacji to kolejny czynnik, który może wpływać na inwestorów w obligacje. Ponieważ obligacje zapewniają stałe płatności odsetkowe, rosnąca inflacja może zmniejszać realną wartość tych płatności, obniżając siłę nabywczą dochodu generowanego przez obligację.
Ryzyko płynności oznacza potencjalną trudność w sprzedaży obligacji przed terminem wykupu po uczciwej cenie rynkowej. Jeśli obligacja jest niepłynna, inwestor może mieć problem ze znalezieniem kupca lub zostać zmuszony do sprzedaży obligacji po cenie niższej, niż się spodziewał.
| Sekcja | Kluczowe punkty |
|---|---|
| Czym są obligacje? | Obligacje to instrumenty dłużne, w których inwestorzy pożyczają pieniądze pożyczkobiorcy w zamian za okresowe płatności odsetkowe i zwrot kwoty głównej w terminie wykupu. |
| Dlaczego warto inwestować w obligacje? | Obligacje oferują stabilność, zachowanie kapitału i stały strumień dochodów, co jest szczególnie atrakcyjne dla konserwatywnych inwestorów. |
| Korzyści z inwestowania w obligacje | Obligacje zapewniają przewidywalność, zachowanie kapitału, dywersyfikację portfela, a w niektórych przypadkach korzyści podatkowe. |
| Ryzyka inwestowania w obligacje | Inwestycje w obligacje wiążą się z ryzykiem, w tym ryzykiem stopy procentowej, ryzykiem kredytowym, ryzykiem inflacji i ryzykiem płynności. |
2. Zrozumienie obligacji
Aby podejmować świadome decyzje inwestycyjne, kluczowe jest głębsze zrozumienie obligacji i sposobu ich działania. Obligacje mogą wydawać się proste, ale występują w różnych formach, z których każda ma odmienne cechy. Ponadto warunki i rentowności obligacji mogą znacząco wpływać na zyski inwestora. W tej sekcji omówimy różne rodzaje obligacji, a także podstawowe pojęcia związane z obligacjami, które powinien znać każdy inwestor.
2.1. Rodzaje obligacji
Obligacje występują w wielu odmianach, z których każda służy innym celom i oferuje różny poziom ryzyka i zysku. Główne rodzaje obligacji to obligacje rządowe, obligacje korporacyjne i obligacje komunalne. Te kategorie pozwalają inwestorom wybierać obligacje na podstawie wiarygodności kredytowej emitenta, celu obligacji i własnej tolerancji ryzyka.
2.1.1. Obligacje rządowe
Obligacje rządowe są emitowane przez rządy krajowe w celu finansowania wydatków publicznych. Obligacje te są zazwyczaj postrzegane jako najbezpieczniejsza forma inwestycji w obligacje, ponieważ są gwarantowane wiarygodnością kredytową emitującego rządu. Na przykład w Stanach Zjednoczonych popularną formą obligacji rządowych są obligacje skarbowe (Treasury bonds), które zapewniają niezawodny i przewidywalny strumień dochodów.
Obligacje rządowe są zazwyczaj kategoryzowane według terminów wykupu. Na przykład bony skarbowe (Treasury bills) to krótkoterminowe obligacje rządowe z terminem wykupu krótszym niż rok. Notes skarbowe (Treasury notes) to obligacje średnioterminowe z terminem wykupu od dwóch do dziesięciu lat, a obligacje skarbowe (Treasury bonds) to inwestycje długoterminowe z terminem wykupu dłuższym niż dziesięć lat.
Główną zaletą obligacji rządowych jest ich bezpieczeństwo; zyski są jednak zazwyczaj niższe niż w przypadku innych rodzajów obligacji ze względu na niższe związane z nimi ryzyko.
2.1.2. Obligacje korporacyjne
Obligacje korporacyjne są emitowane przez firmy w celu pozyskania kapitału na działalność operacyjną, rozwój lub finansowanie nowych projektów. W przeciwieństwie do obligacji rządowych obligacje korporacyjne niosą wyższe ryzyko, ponieważ wiarygodność kredytowa przedsiębiorstwa może się zmieniać w zależności od jego kondycji finansowej i warunków rynkowych. W rezultacie obligacje korporacyjne zwykle oferują wyższe oprocentowanie niż obligacje rządowe, aby zrekompensować to zwiększone ryzyko.
Obligacje korporacyjne mogą należeć do kategorii inwestycyjnej lub wysokodochodowej (znanej także jako „obligacje śmieciowe”). Obligacje o ratingu inwestycyjnym są emitowane przez firmy o wysokich ratingach kredytowych i uważane za stosunkowo bezpieczne. Obligacje wysokodochodowe są natomiast emitowane przez firmy o niższych ratingach kredytowych i oferują wyższe zyski, aby zrekompensować wyższe ryzyko niewypłacalności.
Inwestowanie w obligacje korporacyjne wymaga dokładnej analizy stabilności finansowej emitującej spółki, ale mogą one być atrakcyjną opcją dla inwestorów szukających wyższych zysków, niż zazwyczaj oferują obligacje rządowe.
2.1.3. Obligacje komunalne
Obligacje komunalne, czyli „munis”, są emitowane przez władze stanowe, lokalne lub inne podmioty rządowe w celu finansowania projektów publicznych, takich jak infrastruktura, szkoły i szpitale. Jedną z kluczowych zalet obligacji komunalnych jest to, że uzyskane odsetki są często zwolnione z federalnego podatku dochodowego, a w niektórych przypadkach także z podatków stanowych i lokalnych. Ta korzyść podatkowa czyni je szczególnie atrakcyjnymi dla inwestorów w wyższych przedziałach podatkowych.
Podobnie jak inne obligacje, obligacje komunalne wiążą się z pewnym poziomem ryzyka, zwłaszcza ryzyka kredytowego. Jednak wiele obligacji komunalnych uważa się za stosunkowo bezpieczne inwestycje, zwłaszcza gdy są emitowane przez stabilne finansowo gminy.
Obligacje komunalne można podzielić na dwa główne typy: obligacje ogólnego zobowiązania (general obligation bonds) i obligacje przychodowe (revenue bonds). Obligacje ogólnego zobowiązania są zabezpieczone pełnym zaufaniem i wiarygodnością kredytową emitenta, co oznacza, że są spłacane z podatków lub innych dochodów ogólnych. Obligacje przychodowe są natomiast spłacane z dochodów generowanych przez konkretne projekty, które finansują, takie jak drogi płatne czy zakłady użyteczności publicznej.
2.2. Warunki obligacji i rentowności
Zrozumienie kluczowych pojęć związanych z obligacjami jest niezbędne do oceny ich potencjalnego zysku i związanych z nimi ryzyk. Pojęcia takie jak termin wykupu, oprocentowanie kuponu, rentowność do terminu wykupu i ratingi obligacji odgrywają kluczową rolę w określaniu ogólnej atrakcyjności inwestycji w obligacje.
2.2.1. Termin wykupu
Termin wykupu obligacji to konkretna data, w której kwota główna, czyli wartość nominalna obligacji, jest zwracana inwestorowi. Obligacje mogą mieć krótkie, średnie lub długie terminy wykupu, przy czym obligacje krótkoterminowe zazwyczaj wykupywane są w mniej niż trzy lata, a długoterminowe w ponad dziesięć lat.
Długość terminu wykupu obligacji wpływa na ryzyko i zysk. Obligacje długoterminowe zwykle oferują wyższe oprocentowanie, aby zrekompensować dodatkowe ryzyko inflacji lub zmian stóp procentowych w czasie.
2.2.2. Oprocentowanie kuponu
Oprocentowanie kuponu to stopa procentowa, którą emitent obligacji zobowiązuje się płacić posiadaczowi obligacji, wyrażona jako procent wartości nominalnej obligacji. Płatność kuponu jest zazwyczaj dokonywana raz w roku lub co pół roku, zapewniając posiadaczowi obligacji regularny dochód. Oprocentowanie kuponu pozostaje stałe przez cały okres życia obligacji, dlatego obligacje często nazywane są papierami „o stałym dochodzie”.
Wyższe oprocentowanie kuponu zwykle czyni obligację atrakcyjniejszą, zwłaszcza w okresach niższych obowiązujących stóp procentowych. Oprocentowanie kuponu należy jednak porównać z bieżącą rentownością obligacji, aby ocenić jej ogólną opłacalność.
2.2.3. Rentowność do terminu wykupu
Rentowność do terminu wykupu (YTM) to miara odzwierciedlająca całkowity zwrot, jaki inwestor może oczekiwać, jeśli utrzyma obligację do terminu jej wykupu. YTM uwzględnia bieżącą cenę obligacji, generowane przez nią płatności odsetkowe oraz czas pozostały do terminu wykupu. Ta miara pozwala inwestorom porównywać atrakcyjność różnych obligacji, nawet jeśli mają różne oprocentowanie kuponu lub są notowane z premią albo dyskontem względem wartości nominalnej.
Rentowność do terminu wykupu jest istotnym pojęciem dla inwestorów w obligacje, ponieważ daje pełniejszy obraz potencjalnego zysku z obligacji niż samo oprocentowanie kuponu.
2.2.4. Ratingi obligacji
Ratingi obligacji to oceny wiarygodności kredytowej emitenta obligacji, wydawane przez niezależne agencje ratingowe, takie jak Moody’s, Standard & Poor’s i Fitch. Ratingi te są ważne, ponieważ wskazują poziom ryzyka związanego z inwestowaniem w daną obligację. Obligacje o wyższych ratingach (takich jak AAA lub AA) są uważane za bezpieczniejsze inwestycje, ale zazwyczaj oferują niższe zyski. Obligacje o niższych ratingach (takich jak BBB lub niższe) są uważane za bardziej ryzykowne, ale mogą oferować wyższe rentowności, aby zrekompensować zwiększone ryzyko.
Zrozumienie ratingu obligacji jest kluczowe dla inwestorów, którzy chcą ocenić prawdopodobieństwo niewypłacalności i podejmować świadome decyzje dotyczące kompromisu między ryzykiem a zyskiem.
| Sekcja | Kluczowe punkty |
|---|---|
| Rodzaje obligacji | Obligacje obejmują obligacje rządowe, korporacyjne i komunalne, z których każda ma inny profil ryzyka i zysku. |
| Obligacje rządowe | Emitowane przez rządy krajowe, zazwyczaj niskiego ryzyka i z niższymi zyskami, często kategoryzowane według terminu wykupu. |
| Obligacje korporacyjne | Emitowane przez firmy, oferujące wyższe zyski, ale z większym ryzykiem kredytowym niż obligacje rządowe. |
| Obligacje komunalne | Emitowane przez władze lokalne na projekty publiczne, często zwolnione z podatku i atrakcyjne dla inwestorów o wysokich dochodach. |
| Warunki obligacji | Kluczowe pojęcia to termin wykupu, oprocentowanie kuponu, rentowność do terminu wykupu i ratingi obligacji, które wpływają na zyski. |
| Termin wykupu | Data, w której kwota główna obligacji jest spłacana; dłuższe terminy wykupu niosą więcej ryzyka, ale oferują wyższe zyski. |
| Oprocentowanie kuponu | Stopa procentowa wypłacana posiadaczom obligacji, zapewniająca stały, regularny dochód przez cały okres życia obligacji. |
| Rentowność do terminu wykupu | Odzwierciedla całkowity zwrot, jeśli obligacja jest utrzymywana do terminu wykupu, stanowiąc kompleksową miarę opłacalności. |
| Ratingi obligacji | Ratingi oceniają ryzyko kredytowe: obligacje o wyższych ratingach oferują bezpieczeństwo, a obligacje o niższych ratingach wyższe rentowności. |
3. Jak kupować obligacje
Gdy inwestor zrozumie różne rodzaje obligacji i związane z nimi warunki, następnym krokiem jest ustalenie, jak je nabyć. Dostępne są różne drogi, w zależności od tego, czy inwestor chce kupić nowe obligacje bezpośrednio od emitenta, czy nabyć obligacje na rynku wtórnym. Ponadto obligacje można nabywać za pośrednictwem brokerów, co jest powszechną metodą wśród inwestorów indywidualnych. W tej sekcji omówimy różnice między rynkiem pierwotnym a wtórnym oraz sposoby kupowania obligacji różnymi kanałami.
3.1. Rynek pierwotny a rynek wtórny
Rynek pierwotny to miejsce, w którym nowe obligacje są emitowane bezpośrednio przez rządy, korporacje lub gminy. Inwestorzy kupujący obligacje na rynku pierwotnym w istocie pożyczają pieniądze bezpośrednio emitentowi w zamian za regularne płatności odsetkowe i zwrot kwoty głównej w terminie wykupu obligacji. Jest to transakcja bezpośrednia między emitentem a inwestorem, zazwyczaj odbywająca się w drodze aukcji lub ofert publicznych (IPO).
Jedną z kluczowych zalet kupowania obligacji na rynku pierwotnym jest to, że są sprzedawane po wartości nominalnej, bez premii i dyskonta. Ponadto inwestorzy mogą często kupować nowo wyemitowane obligacje z pewnością, że otrzymują je po podanym oprocentowaniu i terminie wykupu, bez żadnych pośredników.
Z kolei rynek wtórny to miejsce, w którym obligacje są kupowane i sprzedawane po ich wyemitowaniu. Na tym rynku inwestorzy handlują obligacjami z innymi inwestorami, a nie z emitentem. Ceny na rynku wtórnym zmieniają się w zależności od podaży i popytu, zmian stóp procentowych oraz wiarygodności kredytowej emitenta obligacji. Oznacza to, że inwestorzy mogą kupować obligacje z premią (powyżej wartości nominalnej) lub z dyskontem (poniżej wartości nominalnej), w zależności od warunków rynkowych.
Kupowanie obligacji na rynku wtórnym zapewnia elastyczność, ponieważ inwestorzy mogą nabywać obligacje, które są bliższe terminowi wykupu lub oferują atrakcyjne rentowności. Wiąże się to jednak z większą złożonością, ponieważ na ceny obligacji wpływa aktualna dynamika rynku.
3.2. Kupowanie obligacji za pośrednictwem brokera
Dla wielu inwestorów indywidualnych zakup obligacji za pośrednictwem brokera jest najprostszą opcją. Brokerzy pełnią rolę pośredników między inwestorami a rynkiem obligacji, zapewniając dostęp do szerokiej gamy obligacji różnych emitentów. Brokerzy zazwyczaj mają dostęp zarówno do pierwotnego, jak i wtórnego rynku obligacji, co pozwala inwestorom wybierać między nowo wyemitowanymi obligacjami a obligacjami, które są już w obrocie.
Kupując obligacje za pośrednictwem brokera, inwestor zazwyczaj płaci opłatę lub prowizję za usługę. Struktura tych opłat różni się w zależności od brokera i rodzaju kupowanej obligacji. Inwestorzy powinni zdawać sobie sprawę z kosztów korzystania z brokera, ponieważ mogą one wpływać na ogólny zwrot z inwestycji w obligacje.
Jedną z zalet korzystania z brokera jest dostęp do analiz i informacji rynkowych, które brokerzy często zapewniają. Wiele domów maklerskich oferuje narzędzia i zasoby, które pomagają inwestorom oceniać wiarygodność kredytową emitentów obligacji, porównywać rentowności i znajdować obligacje zgodne z ich celami inwestycyjnymi. Może to być szczególnie przydatne dla inwestorów, którzy są nowi na rynku obligacji i potrzebują wskazówek przy podejmowaniu świadomych decyzji.
3.3. Kupowanie obligacji bezpośrednio od emitenta
W niektórych przypadkach inwestorzy mogą kupować obligacje bezpośrednio od emitenta, bez pośrednictwa brokera. Ta opcja jest zazwyczaj dostępna dla obligacji rządowych, takich jak amerykańskie obligacje skarbowe, które można kupić bezpośrednio od Departamentu Skarbu USA za pośrednictwem jego strony internetowej, TreasuryDirect. Podobnie niektóre korporacje i gminy mogą oferować zakup obligacji bezpośrednio inwestorom za pośrednictwem własnych platform lub aukcji.
Kupowanie obligacji bezpośrednio od emitenta eliminuje konieczność płacenia prowizji brokerskich, co może czynić tę opcję bardziej opłacalną dla niektórych inwestorów. Ponadto zakup bezpośrednio od emitenta zapewnia, że obligacja jest nabywana po wartości nominalnej, bez konieczności poruszania się po złożonościach rynku wtórnego.
Kupowanie obligacji bezpośrednio od emitenta może jednak ograniczać różnorodność obligacji dostępnych dla inwestora. Większość bezpośrednich zakupów ogranicza się do obligacji rządowych, co oznacza, że osoby szukające obligacji korporacyjnych lub komunalnych nadal musiałyby współpracować z brokerem lub korzystać z rynku wtórnego.
Ogólnie kupowanie obligacji bezpośrednio od emitenta jest prostym i przejrzystym procesem, zwłaszcza dla inwestorów skupionych na papierach rządowych, którzy czują się komfortowo z inwestycjami długoterminowymi.
| Sekcja | Kluczowe punkty |
|---|---|
| Rynek pierwotny a rynek wtórny | Obligacje można kupować na rynku pierwotnym bezpośrednio od emitenta lub na rynku wtórnym, na którym inwestorzy handlują obligacjami. |
| Kupowanie za pośrednictwem brokera | Brokerzy zapewniają dostęp do szerokiej gamy obligacji zarówno na rynku pierwotnym, jak i wtórnym, zazwyczaj pobierając opłatę za swoje usługi. |
| Kupowanie bezpośrednio od emitenta | Inwestorzy mogą kupować obligacje bezpośrednio od emitentów, takich jak amerykańskie obligacje skarbowe, eliminując opłaty brokerskie, ale mając ograniczony wybór. |
4. Strategie inwestowania w obligacje
Inwestowanie w obligacje to coś więcej niż zakup papierów wartościowych i trzymanie ich do terminu wykupu. Skuteczne inwestowanie w obligacje wymaga stosowania strategicznych podejść, aby zmaksymalizować zyski przy jednoczesnym zarządzaniu ryzykiem. W tej sekcji omówimy kluczowe strategie, których inwestorzy używają do zarządzania portfelami obligacji, w tym drabinę obligacji, dywersyfikację oraz dopasowanie terminu wykupu obligacji do konkretnych celów inwestycyjnych. Każda z tych strategii odgrywa kluczową rolę w optymalizacji wyników portfela obligacji.
4.1. Drabina obligacji
Drabina obligacji to strategia polegająca na kupowaniu obligacji o rozłożonych w czasie terminach wykupu. Zamiast kupować obligacje, które wszystkie są wykupywane w tym samym czasie, inwestor kupuje obligacje wykupywane w różnych odstępach: krótkoterminowe, średnioterminowe i długoterminowe. Główną zaletą drabiny obligacji jest to, że pomaga zarządzać ryzykiem stopy procentowej, zapewniając jednocześnie stały strumień dochodów w miarę wykupu kolejnych obligacji.
Gdy obligacje w drabinie są wykupywane, inwestor może reinwestować kwotę główną w nowe obligacje, potencjalnie korzystając z wyższych stóp procentowych, jeśli stopy wzrosły. Ta strategia zapewnia elastyczność i zmniejsza wpływ wahań stóp procentowych na cały portfel. Jeśli stopy rosną, inwestor może skorzystać z wyższych rentowności podczas reinwestowania. I odwrotnie, jeśli stopy spadają, tylko część portfela jest zablokowana na niższych stopach, ponieważ pozostałe obligacje w drabinie nadal korzystają z wyższych stóp zablokowanych wcześniej.
Dodatkowo drabina obligacji zapewnia płynność w regularnych odstępach czasu, co może być przydatne, jeśli inwestor potrzebuje dostępu do środków lub chce dostosować swoją strategię inwestycyjną do zmieniających się okoliczności finansowych. Ta metoda jest szczególnie korzystna dla inwestorów szukających długoterminowej równowagi między dochodem a ograniczaniem ryzyka.
4.2. Dywersyfikacja
Dywersyfikacja to podstawowa strategia inwestycyjna, która dotyczy nie tylko akcji, ale także obligacji. W kontekście inwestowania w obligacje dywersyfikacja polega na rozłożeniu inwestycji na różne rodzaje obligacji w celu zmniejszenia ryzyka. Może obejmować dywersyfikację według emitenta, terminu wykupu i rodzaju obligacji, takich jak obligacje rządowe, korporacyjne i komunalne.
Dzięki dywersyfikacji wśród różnych emitentów inwestor zmniejsza ryzyko nadmiernej ekspozycji na ryzyko kredytowe jednego podmiotu. Na przykład inwestowanie zarówno w obligacje rządowe, jak i korporacyjne może chronić przed potencjalną niewypłacalnością któregokolwiek emitenta. Podobnie dywersyfikacja według terminów wykupu, czyli łączenie obligacji krótkoterminowych i długoterminowych, pomaga zrównoważyć ryzyko. Obligacje krótkoterminowe zapewniają większą płynność, a obligacje długoterminowe często oferują wyższe zyski.
Innym sposobem dywersyfikacji jest uwzględnienie obligacji z różnych sektorów lub regionów geograficznych. Pomaga to chronić portfel przed spadkami koniunktury specyficznymi dla sektora lub regionu, ponieważ obligacje w różnych obszarach mogą nie podlegać tym samym czynnikom. Dobrze zdywersyfikowany portfel obligacji może łagodzić wahania zysków i zapewniać stabilniejszy strumień dochodów.
4.3. Dopasowanie terminu wykupu obligacji do celów inwestycyjnych
Jedną z najważniejszych strategii w inwestowaniu w obligacje jest dopasowanie terminu wykupu obligacji do celów finansowych inwestora. Zapewnia to, że obligacje są wykupywane w chwili, gdy środki są potrzebne, co pozwala uniknąć konieczności sprzedaży obligacji wcześniej i ewentualnie ze stratą. Ta strategia jest szczególnie przydatna dla inwestorów, którzy mają konkretne cele finansowe, takie jak sfinansowanie edukacji dziecka, zakup domu lub planowanie emerytury.
Na przykład inwestor planujący przejść na emeryturę za 10 lat może kupić obligacje wykupywane około daty jego przejścia na emeryturę. Obligacje te zapewnią stały dochód aż do emerytury i zwrócą kwotę główną, gdy będzie potrzebna. Podobnie inwestor oszczędzający na duży zakup, taki jak dom, może dopasować terminy wykupu swoich obligacji do przewidywanego terminu zakupu.
Takie podejście nie tylko pomaga w osiągnięciu celów finansowych, ale także minimalizuje ryzyko stopy procentowej. Trzymając obligacje do terminu wykupu, inwestorzy unikają potencjalnych strat związanych ze sprzedażą obligacji w środowisku rosnących stóp procentowych. Dopasowanie terminów wykupu obligacji do horyzontów inwestycyjnych zapewnia uporządkowany i przewidywalny sposób zaspokajania potrzeb finansowych przy jednoczesnym zmniejszeniu ryzyk związanych z wyczuciem rynku.
| Sekcja | Kluczowe punkty |
|---|---|
| Drabina obligacji | Polega na kupowaniu obligacji o rozłożonych terminach wykupu, co zapewnia stały dochód i elastyczność reinwestowania po potencjalnie wyższych stopach. |
| Dywersyfikacja | Rozkłada inwestycje na różnych emitentów, terminy wykupu i rodzaje obligacji, zmniejszając ekspozycję na konkretne ryzyka. |
| Dopasowanie terminu wykupu obligacji do celów | Dopasowuje terminy wykupu obligacji do celów finansowych, aby środki były dostępne wtedy, gdy są potrzebne, i minimalizuje ryzyko stopy procentowej. |
5. Ryzyka związane z obligacjami
Chociaż obligacje są ogólnie uważane za bezpieczniejsze inwestycje niż akcje, nie są wolne od ryzyka. Różne rodzaje obligacji niosą różny stopień ryzyka, który inwestorzy muszą rozumieć, aby podejmować świadome decyzje. Do najczęstszych ryzyk związanych z inwestowaniem w obligacje należą ryzyko stopy procentowej, ryzyko kredytowe, ryzyko inflacji i ryzyko płynności. Każdy z tych czynników może wpływać na wartość obligacji i generowane przez nie zyski. W tej sekcji omówimy te ryzyka szczegółowo i wyjaśnimy, jak wpływają na inwestycje w obligacje.
5.1. Ryzyko stopy procentowej
Ryzyko stopy procentowej jest jednym z najważniejszych ryzyk związanych z inwestowaniem w obligacje. Odnosi się do odwrotnej relacji między cenami obligacji a stopami procentowymi. Gdy stopy procentowe rosną, cena istniejących obligacji zazwyczaj spada, a gdy stopy maleją, ceny obligacji mają tendencję do wzrostu.
Dzieje się tak dlatego, że gdy stopy rosną, nowsze obligacje są emitowane z wyższym oprocentowaniem, przez co starsze obligacje o niższym oprocentowaniu kuponu stają się mniej atrakcyjne. W rezultacie cena starszych obligacji spada, aby były konkurencyjne na rynku. Dla inwestorów, którzy planują trzymać obligacje do terminu wykupu, wahania stóp procentowych mogą nie stanowić poważnego problemu, ponieważ i tak otrzymają wartość nominalną obligacji w terminie wykupu. Jednak dla osób, które muszą sprzedać obligacje przed terminem wykupu, rosnące stopy procentowe mogą prowadzić do strat, jeśli obligacje zostaną sprzedane po niższej cenie.
Ryzyko stopy procentowej jest szczególnie ważne w przypadku obligacji długoterminowych, ponieważ ich ceny są bardziej wrażliwe na zmiany stóp procentowych niż ceny obligacji krótkoterminowych. Inwestorzy zaniepokojeni ryzykiem stopy procentowej mogą je ograniczyć, dywersyfikując portfel obligacji obligacjami o różnych terminach wykupu lub stosując strategie takie jak drabina obligacji.
5.2. Ryzyko kredytowe
Ryzyko kredytowe, znane także jako ryzyko niewypłacalności, to ryzyko, że emitent obligacji nie będzie w stanie dokonać wymaganych płatności odsetkowych ani spłacić kwoty głównej w terminie wykupu obligacji. To ryzyko jest wyższe w przypadku obligacji korporacyjnych oraz obligacji emitowanych przez gminy lub kraje o niższych ratingach kredytowych. Inwestorzy w obligacje emitowane przez niestabilne finansowo firmy lub rządy mogą stanąć w obliczu możliwości utraty zarówno płatności odsetkowych, jak i pierwotnej inwestycji.
Ratingi kredytowe przyznawane przez agencje takie jak Moody’s, Standard & Poor’s i Fitch pomagają inwestorom ocenić wiarygodność kredytową emitentów obligacji. Obligacje o wysokich ratingach kredytowych, takie jak obligacje rządowe lub korporacyjne z ratingiem AAA, są uważane za niskoryzykowne, podczas gdy obligacje o niższych ratingach, takie jak obligacje wysokodochodowe lub śmieciowe, niosą wyższe ryzyko niewypłacalności.
Aby zmniejszyć ryzyko kredytowe, inwestorzy mogą wybierać obligacje emitowane przez firmy lub rządy o wysokich ratingach. Dodatkowo dywersyfikacja portfela obligacji poprzez inwestowanie w obligacje od różnych emitentów może pomóc złagodzić skutki pojedynczej niewypłacalności.
5.3. Ryzyko inflacji
Ryzyko inflacji odnosi się do możliwości, że inflacja zmniejszy siłę nabywczą płatności odsetkowych i spłaty kwoty głównej z obligacji. Ponieważ obligacje zazwyczaj zapewniają stałe płatności odsetkowe, rosnąca inflacja obniża realną wartość tych płatności. To ryzyko jest szczególnie istotne w przypadku obligacji długoterminowych, ponieważ wpływ inflacji z czasem staje się większy.
Na przykład jeśli obligacja płaci stałe oprocentowanie kuponu w wysokości 3%, a inflacja wzrasta do 4%, realny zwrot z obligacji staje się ujemny, ponieważ siła nabywcza dochodu z odsetek maleje. Ryzyko inflacji budzi często obawy w okresach ekspansji gospodarczej, kiedy inflacja ma tendencję do wzrostu.
Aby przeciwdziałać ryzyku inflacji, inwestorzy mogą rozważyć inwestowanie w obligacje chroniące przed inflacją, takie jak Treasury Inflation-Protected Securities (TIPS), których kwota główna jest dostosowywana do zmian stopy inflacji. Pozwala to inwestorowi zachować siłę nabywczą dochodu z odsetek i kwoty głównej.
5.4. Ryzyko płynności
Ryzyko płynności odnosi się do trudności w szybkiej sprzedaży obligacji po jej uczciwej wartości rynkowej. Nie wszystkie obligacje są aktywnie przedmiotem obrotu, a niektóre mogą mieć ograniczony rynek nabywców, zwłaszcza w czasach napięć rynkowych. Jeśli inwestor musi szybko sprzedać obligację, może być zmuszony zaakceptować cenę niższą niż jej wartość wewnętrzna, co prowadzi do potencjalnych strat.
Ryzyko płynności jest zazwyczaj wyższe w przypadku obligacji korporacyjnych, a niższe w przypadku obligacji rządowych, zwłaszcza amerykańskich obligacji skarbowych, które są wysoce płynne i łatwo je sprzedać na rynku wtórnym. Inwestorzy chcący zminimalizować ryzyko płynności powinni uwzględnić profil płynności kupowanych obligacji i skupić się na obligacjach, którymi często się handluje.
| Sekcja | Kluczowe punkty |
|---|---|
| Ryzyko stopy procentowej | Ryzyko, że rosnące stopy procentowe doprowadzą do spadku cen obligacji, szczególnie dotykając obligacje długoterminowe. |
| Ryzyko kredytowe | Ryzyko, że emitent obligacji nie wywiąże się z płatności, szczególnie istotne w przypadku obligacji o niższych ratingach. |
| Ryzyko inflacji | Ryzyko, że inflacja zmniejszy siłę nabywczą stałych płatności odsetkowych, szczególnie w obligacjach długoterminowych. |
| Ryzyko płynności | Ryzyko, że inwestor będzie miał trudności ze sprzedażą obligacji po jej uczciwej wartości rynkowej, zwłaszcza w czasach napięć rynkowych. |
6. Wskazówki dotyczące inwestowania w obligacje
Inwestowanie w obligacje może być skutecznym sposobem generowania stałego dochodu i równoważenia ryzyka w portfelu, ale sukces wymaga starannego planowania i zarządzania. Jak każda inwestycja, inwestowanie w obligacje wymaga należytej staranności, jasnego dopasowania do celów finansowych i ciągłego monitorowania. W tej sekcji omówimy kilka praktycznych wskazówek, które pomagają inwestorom maksymalizować zyski przy jednoczesnym minimalizowaniu ryzyka w inwestowaniu w obligacje. Wskazówki te obejmują prowadzenie analiz, dopasowanie inwestycji w obligacje do celów finansowych, aktywne monitorowanie portfela obligacji oraz korzystanie z profesjonalnej porady w razie potrzeby.
6.1. Analiza i należyta staranność
Przed zainwestowaniem w jakąkolwiek obligację niezbędna jest dokładna analiza. Obejmuje ona zrozumienie wiarygodności kredytowej emitenta, warunków obligacji, środowiska stóp procentowych oraz wszelkich potencjalnych ryzyk związanych z inwestycją. Inwestorzy powinni zwrócić szczególną uwagę na ratingi obligacji, które wskazują kondycję finansową emitenta i prawdopodobieństwo niewypłacalności. Obligacje o wyższych ratingach są ogólnie bezpieczniejsze, ale oferują niższe rentowności, podczas gdy obligacje o niższych ratingach (takie jak obligacje wysokodochodowe) wiążą się z wyższym ryzykiem i potencjalnie większymi zyskami.
Oprócz ratingów kredytowych ważne jest zbadanie sprawozdań finansowych emitenta, warunków rynkowych i trendów w branży. W przypadku obligacji korporacyjnych zrozumienie przychodów, rentowności i poziomu zadłużenia firmy może dać wgląd w jej zdolność do wywiązywania się ze zobowiązań. W przypadku obligacji rządowych i komunalnych kluczowymi czynnikami są warunki gospodarcze, wpływy podatkowe i stabilność polityczna.
Inwestorzy powinni też być świadomi szerszych trendów gospodarczych, zwłaszcza ruchów stóp procentowych, ponieważ mogą one znacząco wpływać na ceny i rentowności obligacji. Bycie na bieżąco i dochowanie należytej staranności sprawiają, że inwestorzy podejmują dobrze przemyślane decyzje i minimalizują ryzyko strat.
6.2. Proszę uwzględnić swoje cele inwestycyjne
Przy wyborze obligacji ważne jest dopasowanie inwestycji do konkretnych celów finansowych. Obligacje mogą pełnić w portfelu różne funkcje, od generowania dochodu po zachowanie kapitału lub finansowanie przyszłych wydatków. Określenie celów pomoże ustalić odpowiednie rodzaje obligacji, w które warto inwestować, a także ich termin wykupu i profil ryzyka.
Na przykład jeśli inwestor szuka regularnego dochodu na emeryturze, może postawić na obligacje oferujące stałe płatności kuponowe i o niższym profilu ryzyka, takie jak obligacje rządowe lub korporacyjne o wysokim ratingu. Z drugiej strony, jeśli inwestor ma cel długoterminowy, taki jak oszczędzanie na duży zakup lub wydatki na edukację, może wybrać obligacje o dłuższych terminach wykupu, które odpowiadają terminom jego potrzeb finansowych.
Dodatkowo inwestorzy powinni wziąć pod uwagę swoją tolerancję ryzyka. Osoby o niskiej tolerancji ryzyka mogą skupić się na obligacjach o ratingu inwestycyjnym lub obligacjach rządowych, podczas gdy inwestorzy skłonni podjąć większe ryzyko dla wyższych zysków mogą rozważyć wysokodochodowe obligacje korporacyjne. Zrozumienie własnych celów finansowych i skłonności do ryzyka jest niezbędne do stworzenia portfela obligacji zgodnego z osobistymi celami finansowymi.
6.3. Monitorowanie portfela obligacji
Skuteczna strategia inwestowania w obligacje wymaga aktywnego monitorowania portfela. Oznacza to regularne przeglądanie wyników obligacji w portfelu, a także śledzenie ruchów stóp procentowych i warunków gospodarczych, które mogą wpływać na ceny obligacji.
W miarę zbliżania się obligacji do terminu wykupu inwestorzy powinni rozważyć reinwestowanie wpływów, aby utrzymać pożądaną strategię dochodu lub wzrostu. Jest to szczególnie istotne dla inwestorów stosujących strategie takie jak drabina obligacji, które wymagają okresowej reinwestycji. Monitorowanie pomaga także zapewnić, że portfel obligacji pozostaje zgodny z celami finansowymi i tolerancją ryzyka w miarę zmiany warunków rynkowych.
Dodatkowo ratingi kredytowe emitentów obligacji mogą się zmieniać w czasie. Jeśli sytuacja finansowa firmy ulegnie pogorszeniu, jej obligacje mogą zostać obniżone w ratingu, co może wpłynąć na ich wartość i zdolność emitenta do wywiązywania się ze zobowiązań. Inwestorzy powinni zachować czujność i okresowo ponownie oceniać posiadane obligacje, aby ustalić, czy w portfelu potrzebne są korekty.
6.4. W razie potrzeby warto skorzystać z profesjonalnej porady
Chociaż wielu inwestorów może z powodzeniem samodzielnie zarządzać swoimi inwestycjami w obligacje, zdarzają się sytuacje, w których profesjonalna porada może być korzystna. Doradcy finansowi lub specjaliści inwestycyjni mogą dostarczyć cennych wskazówek dotyczących wyboru obligacji, dywersyfikacji portfela i zarządzania ryzykiem. Mogą również zaproponować strategie dostosowane do konkretnych celów i tolerancji ryzyka inwestora.
Dla nowych lub niedoświadczonych inwestorów poruszanie się po złożonościach rynku obligacji może być trudne. Współpraca z profesjonalistą finansowym może pomóc uniknąć typowych pułapek i zapewnić, że portfel obligacji jest zoptymalizowany zarówno pod kątem dochodu, jak i wzrostu.
Profesjonalni doradcy mogą także pomagać w bardziej zaawansowanych strategiach inwestowania w obligacje, takich jak zarządzanie skutkami podatkowymi, korzystanie z funduszy obligacji lub włączanie obligacji do szerszego planu inwestycyjnego obejmującego akcje, nieruchomości lub inne aktywa. Zarówno w przypadku podstawowych wskazówek, jak i bardziej złożonych strategii profesjonalna porada może być cennym zasobem w inwestowaniu w obligacje.
| Sekcja | Kluczowe punkty |
|---|---|
| Analiza i należyta staranność | Dokładna analiza emitentów obligacji, ratingów kredytowych i warunków rynkowych jest niezbędna do minimalizowania ryzyka. |
| Proszę uwzględnić swoje cele inwestycyjne | Należy dopasować inwestycje w obligacje do celów finansowych, takich jak generowanie dochodu, zachowanie kapitału lub finansowanie przyszłych wydatków. |
| Monitorowanie portfela obligacji | Należy regularnie przeglądać wyniki obligacji, trendy stóp procentowych i ratingi kredytowe, aby portfel pozostawał zgodny z celami. |
| Skorzystanie z profesjonalnej porady | Konsultacja z doradcą finansowym może zapewnić dopasowane strategie i wskazówki, szczególnie niedoświadczonym inwestorom. |
Podsumowanie
Inwestowanie w obligacje może odgrywać kluczową rolę w budowaniu zrównoważonego i zdywersyfikowanego portfela, oferując zarówno stabilność, jak i dochód. Dla wielu inwestorów obligacje stanowią fundament zachowania kapitału przy jednoczesnym generowaniu przewidywalnych zysków dzięki regularnym płatnościom odsetek. Niezależnie od tego, czy inwestor chce zmniejszyć ryzyko, generować stały dochód, czy dopasować inwestycje do przyszłych celów finansowych, obligacje oferują szeroki wachlarz możliwości zaspokojenia tych potrzeb.
Jak pokazał ten blog, zrozumienie różnych rodzajów obligacji, takich jak obligacje rządowe, korporacyjne i komunalne, może pomóc inwestorom w dokonywaniu świadomych wyborów w oparciu o tolerancję ryzyka i oczekiwane zyski. Kluczowe pojęcia, takie jak termin wykupu, oprocentowanie kuponu i rentowność do terminu wykupu, są niezbędne do oceny obligacji i ustalenia ich przydatności dla konkretnych celów finansowych. Co więcej, inwestowanie w obligacje wymaga strategicznego podejścia, w którym taktyki takie jak drabina obligacji, dywersyfikacja i dopasowanie terminu wykupu obligacji do osobistych celów finansowych odgrywają istotną rolę w optymalizacji wyników.
Chociaż obligacje są często postrzegane jako inwestycje o niższym ryzyku w porównaniu z akcjami, ważne jest uświadomienie sobie potencjalnych ryzyk, takich jak ryzyko stopy procentowej, ryzyko kredytowe, ryzyko inflacji i ryzyko płynności. Świadomość tych ryzyk i wiedza, jak nimi zarządzać, są kluczowe dla sukcesu w inwestowaniu w obligacje. Dzięki dokładnej analizie, monitorowaniu portfela i korzystaniu z profesjonalnej porady w razie potrzeby inwestorzy mogą radzić sobie z tymi ryzykami i zwiększać szanse na korzystne wyniki.
Podsumowując, obligacje oferują niezawodny sposób na osiągnięcie stabilności finansowej, zachowanie kapitału i generowanie dochodu. Niezależnie od tego, czy są używane jako główny instrument inwestycyjny, czy jako część szerszej strategii równoważenia portfela, obligacje mogą zaspokajać różnorodne potrzeby inwestycyjne. Starannie wybierając obligacje, rozumiejąc ich cechy i stosując przemyślane strategie, inwestorzy mogą wykorzystać wiele korzyści, jakie oferuje inwestowanie w obligacje.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.