1. Przegląd handlu opcjami
1.1. Krótki przegląd handlu opcjami
Handel opcjami to praktyka finansowa obejmująca kontrakty, które dają posiadaczowi prawo, ale nie obowiązek, kupna lub sprzedaży instrumentu bazowego po określonej cenie w określonym czasie. Takimi instrumentami bazowymi mogą być akcje i obligacje, fundusze notowane na giełdzie (ETF) oraz inne instrumenty finansowe. Opcje są często wykorzystywane jako narzędzia spekulacji, generowania dochodu i zarządzania ryzykiem dzięki swojej wrodzonej elastyczności.
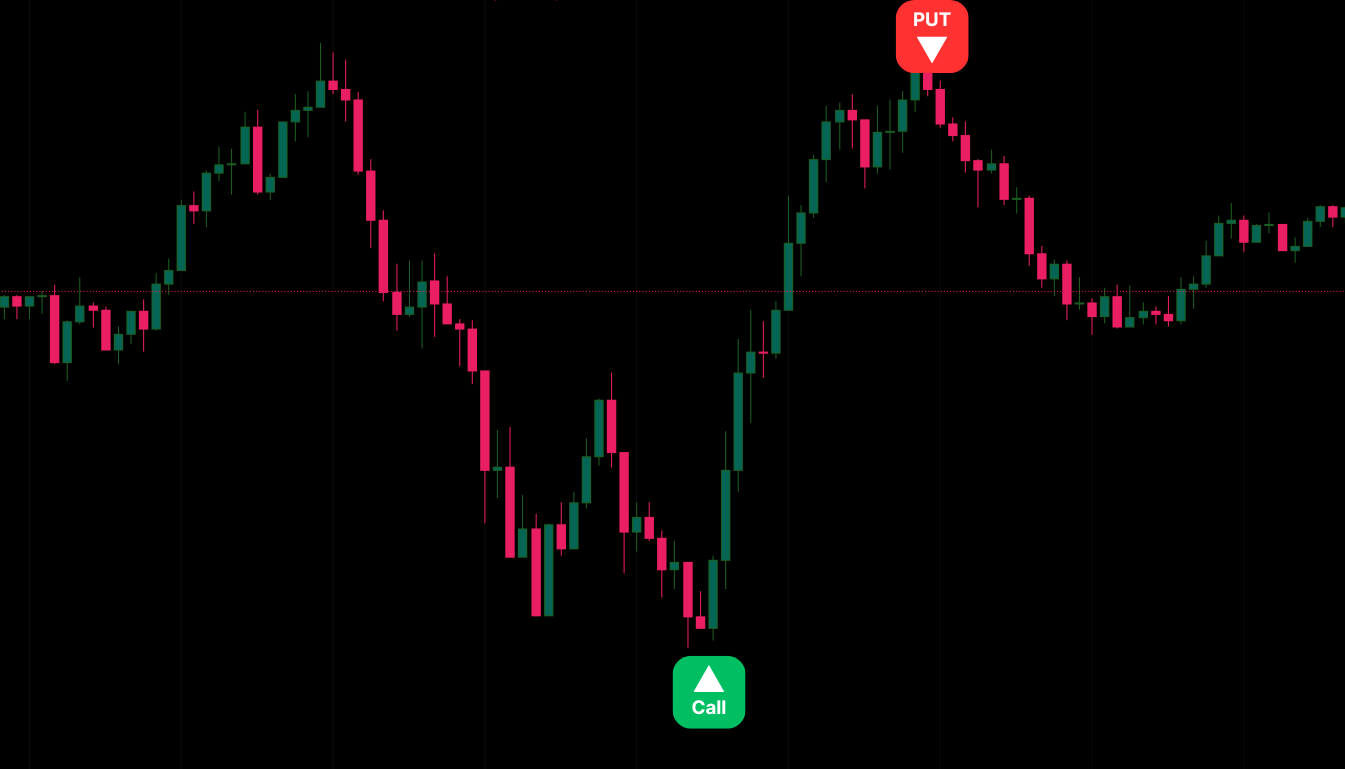
W istocie istnieją dwa podstawowe rodzaje kontraktów opcyjnych: opcje call i opcje put. Opcja call daje jej właścicielowi prawo do zakupu instrumentu bazowego po stałej cenie, zwanej ceną wykonania (strike price), przed wygaśnięciem opcji. Z kolei opcja put pozwala jej właścicielowi sprzedać instrument bazowy po cenie wykonania w określonym okresie. W odróżnieniu od bezpośredniego kupowania akcji opcje zapewniają dźwignię finansową, umożliwiając traderom kontrolowanie znacznej ilości instrumentu przy mniejszej początkowej inwestycji. Ta dźwignia niesie jednak zarówno szanse, jak i ryzyko, dlatego traderzy powinni dobrze rozumieć, jak działają opcje.
1.2. Wyjaśnienie pojęcia zabezpieczenia portfela
Zabezpieczenie portfela (hedging) to praktyka polegająca na stosowaniu instrumentów finansowych, takich jak opcje, w celu zminimalizowania lub zrównoważenia ryzyka związanego z portfelem inwestycyjnym. Choć inwestowanie na rynkach z natury wiąże się z ryzykiem, zabezpieczenie ma chronić wartość aktywów przed niekorzystnymi ruchami rynku, takimi jak nieoczekiwane spadki czy gwałtowna zmienność. Zamiast skupiać się na generowaniu zysków, zabezpieczenie ma ograniczać potencjalne straty, dzięki czemu cały portfel pozostaje względnie stabilny nawet w czasie zawirowań na rynku.
Na przykład inwestor, który posiada portfel akcji, może obawiać się zbliżającego się spadku rynku. Aby zabezpieczyć to ryzyko, inwestor może kupić opcje put, których wartość wzrośnie, jeśli ceny akcji spadną, co pomoże złagodzić straty na posiadanych akcjach. Choć zabezpieczenie nie eliminuje całego ryzyka, zapewnia warstwę ochrony przed nieprzewidywalnymi zdarzeniami i pozwala inwestorom zachować kapitał w trudnych warunkach rynkowych.
1.3. Znaczenie handlu opcjami dla zarządzania ryzykiem
Skuteczne zarządzanie ryzykiem ma kluczowe znaczenie dla długoterminowego sukcesu inwestycyjnego. Nawet dobrze przeanalizowane i zdywersyfikowane portfele mogą ponieść znaczne straty z powodu zmienności rynku, wydarzeń geopolitycznych lub kryzysów gospodarczych. Właśnie tu handel opcjami staje się niezbędnym narzędziem zarządzania ryzykiem. Włączając opcje do szerszej strategii inwestycyjnej, inwestorzy mogą lepiej chronić się przed niekorzystnymi warunkami rynkowymi, zachowując jednocześnie ekspozycję na potencjalne zyski.
Opcje oferują różnorodne strategie zarządzania ryzykiem i jego ograniczania. Na przykład stosowanie opcji put może działać jak forma ubezpieczenia, chroniąc portfel przed znacznymi stratami bez potrzeby likwidowania aktywów. Ponadto strategie opcyjne, takie jak sprzedaż opcji covered call, mogą zwiększać zwroty dzięki dodatkowemu dochodowi z już posiadanych pozycji. Elastyczność opcji pozwala inwestorom dostosowywać pozycje do zmieniających się warunków rynkowych, dając im większą kontrolę nad portfelami. W czasach zwiększonej niepewności rynkowej handel opcjami stał się niezastąpiony dla inwestorów, którzy chcą ustabilizować swoje zwroty i ograniczyć ryzyko spadków.
| Sekcja | Kluczowe punkty |
|---|---|
| Przegląd handlu opcjami | Handel opcjami dotyczy kontraktów, które dają prawo kupna lub sprzedaży aktywa po z góry ustalonej cenie w określonym czasie. Istnieją dwa główne rodzaje opcji: opcje call i opcje put. |
| Zabezpieczenie portfela | Zabezpieczenie portfela wykorzystuje instrumenty finansowe, takie jak opcje, aby ograniczyć lub zrównoważyć ryzyko związane z portfelem, chroniąc go przed niekorzystnymi ruchami rynku. |
| Znaczenie zarządzania ryzykiem | Opcje są kluczowym narzędziem zarządzania ryzykiem: pomagają inwestorom chronić portfele przed stratami, zwiększać zwroty i zapewniają elastyczność w reakcji na zmiany rynkowe. |
2. Zrozumienie kontraktów opcyjnych
2.1. Podstawy opcji call i put
W sercu handlu opcjami leżą dwa podstawowe rodzaje kontraktów: opcje call i opcje put. Każdy z tych kontraktów służy innemu celowi i daje inwestorom różne możliwości zysku oraz zarządzania ryzykiem.
Opcja call to kontrakt, który daje nabywcy prawo, ale nie obowiązek, zakupu instrumentu bazowego po z góry ustalonej cenie, zwanej ceną wykonania (strike price), przed datą wygaśnięcia kontraktu. Inwestorzy zazwyczaj kupują opcje call, gdy spodziewają się wzrostu ceny instrumentu bazowego. Kupując opcję, inwestor może skorzystać na wzroście ceny aktywa bez konieczności inwestowania bezpośrednio w to aktywo. Jeśli cena aktywa wzrośnie powyżej ceny wykonania, wartość opcji call rośnie, co pozwala inwestorowi albo wykonać opcję i kupić aktywo po niższej cenie, albo sprzedać opcję z zyskiem. Jeśli jednak cena aktywa pozostanie poniżej ceny wykonania, opcja wygaśnie jako bezwartościowa, a inwestor straci tylko premię zapłaconą za zakup opcji.
Z kolei opcja put daje nabywcy prawo, ale nie obowiązek, sprzedaży instrumentu bazowego po cenie wykonania przed wygaśnięciem kontraktu. Opcje put kupują zazwyczaj inwestorzy, którzy spodziewają się spadku ceny instrumentu bazowego. Jeśli cena spadnie poniżej ceny wykonania, opcja put zyskuje na wartości, co pozwala inwestorowi albo sprzedać aktywo po wyższej cenie wykonania, albo sprzedać samą opcję z zyskiem. Jeśli cena aktywa pozostanie powyżej ceny wykonania, opcja wygasa jako bezwartościowa, a strata inwestora ogranicza się do zapłaconej premii.
Zarówno opcje call, jak i opcje put dają inwestorom wyjątkowe sposoby wykorzystania ruchów cen na rynku, przy jednoczesnym ograniczeniu ryzyka spadku do premii zapłaconej za opcje.
2.2. Premie opcyjne, ceny wykonania i daty wygaśnięcia
Strukturę kontraktu opcyjnego określa kilka kluczowych pojęć: premia, cena wykonania i data wygaśnięcia. Zrozumienie tych pojęć jest niezbędne dla każdego, kto chce handlować opcjami.
Premia opcyjna to cena, którą nabywca opcji płaci jej sprzedawcy. Premia ta stanowi koszt uzyskania praw określonych w kontrakcie opcyjnym. Dla nabywców premia to maksymalna kwota, jaką mogą stracić, jeśli opcja wygaśnie jako bezwartościowa, natomiast dla sprzedawców (zwanych wystawcami opcji) premia to dochód, który otrzymują w zamian za przyjęcie potencjalnego zobowiązania wynikającego z kontraktu.
Cena wykonania to z góry ustalona cena, po której instrument bazowy może zostać kupiony (w przypadku opcji call) lub sprzedany (w przypadku opcji put). Cena wykonania jest kluczowym czynnikiem decydującym o rentowności opcji. Na przykład opcja call staje się zyskowna, czyli „in the money”, gdy cena rynkowa instrumentu bazowego przewyższa cenę wykonania. I odwrotnie, opcja put staje się zyskowna, gdy cena rynkowa spada poniżej ceny wykonania.
Data wygaśnięcia to termin, do którego opcja musi zostać wykonana, w przeciwnym razie wygaśnie. Opcje klasyfikuje się zazwyczaj według czasu do wygaśnięcia: opcje krótkoterminowe (z terminami wygaśnięcia wynoszącymi kilka dni lub tygodni) oraz opcje długoterminowe, takie jak LEAPS (Long-Term Equity Anticipation Securities), których terminy wygaśnięcia mogą sięgać kilku lat. Im bliżej daty wygaśnięcia znajduje się opcja, tym bardziej może zmieniać się jej wartość, zwłaszcza gdy zbliża się do ceny wykonania.
2.3. Wartość wewnętrzna i zewnętrzna opcji
Wartość opcji składa się z dwóch elementów: wartości wewnętrznej i wartości zewnętrznej (znanej również jako wartość czasowa). Te dwa czynniki łącznie określają całkowitą cenę, czyli premię, opcji w danym momencie.
Wartość wewnętrzna opcji oznacza kwotę zysku, który zostałby zrealizowany, gdyby opcja została wykonana natychmiast. W przypadku opcji call wartość wewnętrzną oblicza się jako różnicę między bieżącą ceną instrumentu bazowego a ceną wykonania (jeśli aktywo jest notowane powyżej ceny wykonania). Jeśli instrument bazowy jest notowany poniżej ceny wykonania, opcja call nie ma wartości wewnętrznej. W przypadku opcji put wartość wewnętrzną określa różnica między ceną wykonania a bieżącą ceną aktywa (jeśli aktywo jest notowane poniżej ceny wykonania). Opcję o wartości wewnętrznej nazywa się opcją „in the money”.
Wartość zewnętrzna to natomiast ta część ceny opcji, która przewyższa jej wartość wewnętrzną. Często nazywa się ją wartością czasową opcji, ponieważ odzwierciedla możliwość wzrostu wartości opcji przed wygaśnięciem. Do czynników wpływających na wartość zewnętrzną należą czas pozostały do wygaśnięcia opcji oraz zmienność instrumentu bazowego. Im więcej czasu pozostaje i im wyższa oczekiwana zmienność, tym większa wartość zewnętrzna opcji.
Gdy opcja zbliża się do daty wygaśnięcia, jej wartość zewnętrzna zazwyczaj maleje, co nazywa się zanikiem czasowym (time decay). Z tego powodu opcje odległe od wygaśnięcia i oparte na zmiennych instrumentach bazowych mają zazwyczaj wyższe premie.
| Sekcja | Kluczowe punkty |
|---|---|
| Podstawy opcji call i put | Opcje call dają prawo kupna aktywa po ustalonej cenie, a opcje put dają prawo sprzedaży. Zysk zależy od ruchów ceny aktywa. |
| Premie, ceny wykonania, daty wygaśnięcia | Premie opcyjne płacą nabywcy sprzedawcom. Ceny wykonania decydują o rentowności, a daty wygaśnięcia określają okres życia kontraktu. |
| Wartość wewnętrzna i zewnętrzna | Wartość wewnętrzna odzwierciedla bieżący potencjał zysku opcji, a wartość zewnętrzna odzwierciedla czynniki czasu i zmienności, które składają się na całkowitą wartość opcji. |
3. Popularne strategie opcyjne do zabezpieczania
Zabezpieczanie za pomocą opcji pozwala inwestorom chronić portfele przed potencjalnymi stratami przy zachowaniu ekspozycji na potencjalne zyski. Stosując określone strategie, inwestorzy mogą ograniczyć ryzyko związane z niekorzystnymi ruchami rynku. W tej sekcji omówimy niektóre z najczęściej stosowanych strategii opcyjnych do zabezpieczania, w tym covered call, protective put, collar, straddle i strangle oraz kombinacje.
3.1. Covered call
3.1.1. Jak działa covered call
Covered call to strategia polegająca na utrzymywaniu długiej pozycji w akcji przy jednoczesnej sprzedaży (wystawieniu) opcji call na tę samą akcję. Inwestor otrzymuje premię ze sprzedaży opcji call, co zapewnia natychmiastowy dochód. W zamian inwestor zobowiązuje się sprzedać akcję po cenie wykonania, jeśli opcja zostanie wykonana. Strategię tę uważa się za „pokrytą”, ponieważ inwestor już posiada instrument bazowy, więc jeśli opcja call zostanie wykonana, może dostarczyć akcje bez konieczności kupowania ich na otwartym rynku.
Covered call stosują zazwyczaj inwestorzy umiarkowanie nastawieni na wzrosty akcji, którzy nie spodziewają się znacznego wzrostu ceny w krótkim terminie. Wystawiając opcję call, inwestor może wygenerować dodatkowy dochód z premii, który pomaga zrównoważyć ewentualny spadek ceny akcji.
3.1.2. Zalety i wady
Jedną z głównych zalet strategii covered call jest to, że pozwala inwestorom generować dodatkowy dochód z posiadanych akcji bez ich sprzedaży. Premia otrzymana ze sprzedaży opcji call może stanowić bufor przy niewielkich spadkach ceny akcji. Strategia ta umożliwia też wykorzystanie okresów niskiej zmienności, ponieważ premie opcyjne są zazwyczaj wyższe, gdy oczekuje się, że cena akcji pozostanie stabilna.
Strategia covered call ma jednak również swoje ograniczenia. Jeśli cena akcji znacząco wzrośnie powyżej ceny wykonania, inwestor jest zobowiązany sprzedać akcję po cenie wykonania, co może oznaczać utratę dalszych zysków. Ponadto, jeśli cena akcji gwałtownie spadnie, premia uzyskana ze sprzedaży opcji call może nie wystarczyć do zrównoważenia strat na wartości akcji.
3.1.3. Kiedy stosować covered call
Covered call są najskuteczniejsze, gdy inwestor posiada akcję, która jego zdaniem pozostanie względnie stabilna lub umiarkowanie zyska na wartości. Strategia ta jest idealna do generowania dochodu na rynkach bocznych lub lekko wzrostowych. Inwestorzy mogą stosować covered call, gdy spodziewają się ograniczonego potencjału wzrostu i godzą się z ograniczeniem zysków do poziomu ceny wykonania. Strategię tę mogą też stosować inwestorzy długoterminowi, którzy chcą poprawić zwroty bez sprzedawania posiadanych akcji.
3.2. Protective put
3.2.1. Jak działa protective put
Protective put to strategia, w której inwestor utrzymuje długą pozycję w akcji i kupuje opcję put na tę samą akcję. Opcja put daje inwestorowi prawo sprzedaży akcji po z góry ustalonej cenie wykonania, zapewniając ochronę przed spadkiem, jeśli cena akcji spadnie poniżej tego poziomu. W tym sensie protective put działa jak polisa ubezpieczeniowa dla akcji inwestora.
Protective put to doskonała strategia dla inwestorów, którzy są nastawieni na wzrosty akcji w długim terminie, ale obawiają się potencjalnych spadków w krótkim terminie. Kupując opcję put, inwestor zapewnia sobie możliwość sprzedaży akcji po cenie wykonania, bez względu na to, jak nisko spadnie cena rynkowa.
3.2.2. Zalety i wady
Główną zaletą strategii protective put jest to, że oferuje nieograniczony potencjał wzrostu przy ograniczonym ryzyku spadku. Jeśli cena akcji rośnie, inwestor w pełni korzysta ze wzrostu, a jeśli cena akcji spada, opcja put zapewnia ochronę. Opcja put działa jak siatka bezpieczeństwa, pozwalając inwestorowi utrzymać akcję nawet w okresach zmienności.
Z drugiej strony zakup opcji put wymaga od inwestora zapłaty premii, co może zmniejszyć ogólne zwroty, jeśli cena akcji nie spadnie. Jeśli cena akcji pozostanie stabilna lub wzrośnie, inwestor może stracić premię zapłaconą za opcję put, nie uzyskując z opcji żadnej dodatkowej korzyści. Ponadto koszt opcji put może stać się znaczący, jeśli inwestor często stosuje tę strategię.
3.2.3. Kiedy stosować protective put
Protective put są najbardziej przydatne dla inwestorów nastawionych na wzrosty akcji w długim terminie, którzy chcą zabezpieczyć się przed krótkoterminową zmiennością lub spadkami rynku. Strategia ta jest szczególnie odpowiednia, gdy inwestor przewiduje, że akcja może przejść przez okres przejściowej słabości, ale nadal ufa jej długoterminowym perspektywom. Protective put można też stosować przed ważnymi wydarzeniami rynkowymi lub publikacją raportów wyników, gdy niepewność jest wysoka.
3.3. Collar
3.3.1. Jak działa collar
Collar to strategia polegająca na utrzymywaniu długiej pozycji w akcji, zakupie protective put i sprzedaży covered call na tę samą akcję. Protective put ogranicza ryzyko spadku, a covered call ogranicza potencjał wzrostu, ale generuje dochód z premii, który równoważy koszt opcji put. Rezultatem jest „obroża” (collar), która zamyka potencjalny zakres zysku i straty w z góry ustalonych granicach.
Strategia ta jest szeroko stosowana przez inwestorów, którzy chcą ograniczyć zarówno ryzyko spadku, jak i zyski ze wzrostu. Dochód ze sprzedaży opcji call pomaga zrównoważyć koszt zakupu opcji put, dzięki czemu collar jest opłacalnym sposobem zabezpieczenia pozycji.
3.3.2. Zalety i wady
Strategia collar zapewnia korzyść w postaci zabezpieczenia przed ryzykiem spadku, a jednocześnie jest tańsza niż zwykły zakup protective put. Ponieważ premia z covered call pomaga zrównoważyć koszt opcji put, netto koszt zabezpieczenia jest niższy. Strategia ta jest przydatna dla inwestorów szukających zrównoważonego podejścia do zarządzania ryzykiem i zyskiem.
Jednak podobnie jak covered call strategia collar ogranicza potencjał wzrostu. Jeśli cena akcji znacząco wzrośnie, inwestor będzie musiał sprzedać akcję po cenie wykonania opcji call, tracąc dalsze zyski. Ponadto strategia collar może wymagać większego zarządzania i korekt, zwłaszcza gdy zbliżają się daty wygaśnięcia.
3.3.3. Kiedy stosować collar
Collar najlepiej sprawdza się u inwestorów, którzy obawiają się potencjalnego spadku akcji, ale nie chcą płacić wysokiej premii za ochronę. Strategię tę powszechnie stosują inwestorzy długoterminowi, którzy dążą do umiarkowanych zwrotów, chroniąc się jednocześnie przed znacznymi stratami. Jest to także skuteczna strategia w czasach niepewności rynkowej, gdy oczekuje się zmienności, ale inwestor nadal chce utrzymać ekspozycję na akcję.
| Sekcja | Kluczowe punkty |
|---|---|
| Covered call | Sprzedaż opcji call przy posiadaniu akcji bazowej w celu generowania dochodu. Najlepiej działa na rynkach bocznych lub lekko wzrostowych. |
| Protective put | Zakup opcji put w celu ochrony przed ryzykiem spadku przy posiadaniu akcji. Przydatne dla długoterminowych inwestorów nastawionych na wzrosty, którzy obawiają się krótkoterminowej zmienności. |
| Collar | Połączenie protective put z covered call w celu ograniczenia zarówno ryzyka spadku, jak i potencjału wzrostu. Odpowiednie do zarządzania umiarkowanym ryzykiem. |
4. Czynniki do rozważenia przy wyborze strategii opcyjnej
Wybór odpowiedniej strategii opcyjnej do zabezpieczania wymaga starannego rozważenia kilku czynników. Czynniki te pomagają określić właściwą strategię na podstawie celów inwestora, jego tolerancji ryzyka i perspektyw rynkowych. W tej sekcji omówimy kluczowe kwestie, takie jak skład portfela, tolerancja ryzyka, perspektywy rynkowe i analiza kosztów i korzyści.
4.1. Skład portfela: akcje, obligacje, ETF i inne
Pierwszym czynnikiem, który należy wziąć pod uwagę przy wyborze strategii opcyjnej, jest skład portfela. Różne klasy aktywów, takie jak akcje, obligacje i ETF, charakteryzują się różnym poziomem zmienności i ryzyka, co wpływa na wybór strategii opcyjnej. Na przykład akcje są zazwyczaj bardziej zmienne niż obligacje, dlatego inwestor może wybrać bardziej agresywne strategie opcyjne, takie jak protective put lub straddle, aby zabezpieczyć portfel zdominowany przez akcje. Z drugiej strony w przypadku portfeli składających się z obligacji i ETF, które zwykle są bardziej stabilne, odpowiedniejsze mogą być strategie takie jak collar lub covered call, ponieważ są przeznaczone do zarządzania umiarkowanym poziomem ryzyka.
Ponadto płynność aktywów w portfelu odgrywa ważną rolę w ustaleniu najskuteczniejszej strategii. Jeśli instrument bazowy ma duży wolumen obrotu i wąskie spready między ceną kupna a sprzedaży, strategie opcyjne mogą być bardziej opłacalne. I odwrotnie, aktywa o niskiej płynności mogą prowadzić do wyższych kosztów transakcyjnych i poślizgu cenowego (slippage), co sprawia, że niektóre strategie opcyjne są mniej wykonalne.
4.2. Tolerancja ryzyka: jakie ryzyko są Państwo gotowi zaakceptować?
Zrozumienie własnej tolerancji ryzyka jest kluczowe przy wyborze strategii opcyjnej. Niektórzy inwestorzy mają wyższą tolerancję ryzyka i są gotowi zaakceptować krótkoterminową zmienność w zamian za potencjalne długoterminowe zyski. Inni mogą woleć bardziej konserwatywne podejście, skupiając się na zachowaniu kapitału, nawet jeśli oznacza to rezygnację z części potencjału wzrostu.
Dla inwestorów unikających ryzyka idealne są strategie takie jak protective put lub collar, ponieważ ograniczają spadek, a jednocześnie pozwalają na pewien udział we wzrostach. Strategie te zapewniają spokój w okresach niepewności rynkowej, gwarantując, że straty są ograniczone do z góry ustalonego poziomu. Z kolei inwestorzy o wyższej tolerancji ryzyka mogą woleć strategie takie jak straddle lub strangle, które pozwalają zarabiać na znacznych wahaniach rynku, ale narażają ich też na wyższe potencjalne straty, jeśli rynek pozostanie stabilny.
Ostatecznie właściwa strategia musi odpowiadać profilowi ryzyka. Jeśli nie godzą się Państwo z myślą o utracie więcej niż określonego procentu portfela, ważne jest, aby wybierać strategie zabezpieczające, które zapewniają odpowiednią ochronę.
4.3. Perspektywy rynkowe: wzrostowe, spadkowe czy neutralne?
Pogląd na przyszły kierunek rynku odgrywa istotną rolę w wyborze najlepszej strategii opcyjnej. Niezależnie od tego, czy są Państwo nastawieni wzrostowo, spadkowo, czy neutralnie wobec rynku lub pojedynczego aktywa, istnieją różne strategie przeznaczone do wykorzystania tych poglądów przy jednoczesnym ograniczaniu ryzyka.
Jeśli są Państwo nastawieni wzrostowo wobec akcji lub rynku jako całości, odpowiednie mogą być strategie takie jak covered call lub bull spread. Covered call pozwalają generować dochód na rynkach lekko wzrostowych, a bull spread mogą ograniczyć ryzyko spadku, jeśli rynek ruszy w przeciwnym kierunku. Dla inwestorów nastawionych spadkowo protective put lub bear spread oferują sposoby zarabiania na spadającym rynku lub ochrony istniejących pozycji przed stratami. Protective put pozwalają inwestorom ustalić dolną granicę strat, a bear spread oferują bardziej agresywne możliwości zarabiania na znacznych spadkach rynku.
Przy nastawieniu neutralnym, gdy spodziewany jest ograniczony ruch rynku, skuteczne mogą być strategie takie jak collar lub krótkie straddle/strangle. Strategie te pozwalają wykorzystać brak zmienności, albo przez zarabianie na sprzedaży opcji (jak w krótkim straddle), albo przez ograniczenie ryzyka spadku przy akceptacji ograniczonego potencjału wzrostu (jak w przypadku collar).
4.4. Analiza kosztów i korzyści: zestawienie potencjalnych korzyści z kosztami
Każda strategia opcyjna wiąże się z kosztem, czy to w postaci premii zapłaconej za zakup opcji, czy kosztu alternatywnego ograniczonego potencjału wzrostu. Przeprowadzenie analizy kosztów i korzyści jest kluczowe, aby wybrana strategia zapewniała pożądany poziom ochrony lub zwrotu, pozostając jednocześnie opłacalna.
Na przykład strategie takie jak protective put zapewniają solidną ochronę przed spadkami, ale koszt zakupu opcji put może uszczuplać ogólne zwroty, zwłaszcza jeśli oczekiwany spadek rynku nie nastąpi. W takich przypadkach inwestor musi rozważyć, czy koszt premii za opcję put jest uzasadniony spokojem, jaki zapewnia.
Z drugiej strony strategie takie jak covered call generują dochód dzięki premiom otrzymanym za sprzedaż opcji, ale ograniczają potencjał wzrostu. Inwestorzy muszą zdecydować, czy wygenerowany dochód przewyższa potencjalne zyski, które mogą stracić, jeśli instrument bazowy znacząco wzrośnie.
Bardziej złożone strategie, takie jak collar, obejmują zarówno kupno, jak i sprzedaż opcji, co może obniżyć koszt netto, ale także ograniczyć potencjalne zyski. Dlatego wybór strategii powinien opierać się na starannej ocenie kompromisów między ograniczaniem ryzyka a kosztami.
| Sekcja | Kluczowe punkty |
|---|---|
| Skład portfela | Mieszanka akcji, obligacji i ETF w portfelu wpływa na wybór strategii opcyjnych w zależności od zmienności i ryzyka. |
| Tolerancja ryzyka | Tolerancja ryzyka wpływa na wybór strategii. Inwestorzy konserwatywni mogą woleć protective put, a ci o wyższej tolerancji ryzyka mogą wybrać bardziej agresywne strategie, takie jak straddle. |
| Perspektywy rynkowe | Strategia zależy od tego, czy oczekuje się wzrostu rynku (nastawienie wzrostowe), spadku (nastawienie spadkowe), czy stabilności (nastawienie neutralne). |
| Analiza kosztów i korzyści | Należy zestawić koszty premii opcyjnych i potencjalnie utracone zyski z korzyściami płynącymi z zabezpieczenia i ograniczenia ryzyka. |
5. Praktyczne przykłady zabezpieczania opcjami
Zabezpieczanie opcjami to praktyczny sposób zarządzania ryzykiem w różnych typach portfeli i scenariuszach rynkowych. Aby lepiej zrozumieć, jak opcje działają jako narzędzia zabezpieczające, przyjrzyjmy się kilku rzeczywistym przykładom, w tym zabezpieczaniu konkretnych pozycji w akcjach, portfeli zdywersyfikowanych, zmienności rynku i ryzyka stóp procentowych.
5.1. Zabezpieczenie konkretnej pozycji w akcjach
Proszę wyobrazić sobie inwestora, który posiada akcje określonej spółki, na przykład Apple (AAPL). Inwestor wierzy w długoterminowe perspektywy wzrostu spółki, ale obawia się krótkoterminowej zmienności związanej z nadchodzącymi raportami wyników. Aby zabezpieczyć się przed nagłym spadkiem ceny akcji, inwestor może kupić protective put.
Na przykład, jeśli akcje Apple są obecnie notowane po $150, inwestor może kupić opcję put z ceną wykonania $140. Opcja put daje inwestorowi prawo sprzedaży akcji po $140, nawet jeśli cena rynkowa spadnie poniżej tego poziomu. Jeśli cena akcji Apple spadnie do $130, protective put zapewnia, że inwestor nadal może sprzedać akcje po $140, minimalizując stratę. Kosztem tej ochrony jest premia zapłacona za opcję put, ale daje ona spokój, ograniczając ryzyko spadku.
Ten rodzaj zabezpieczenia jest powszechnie stosowany, gdy inwestorzy posiadają duże pozycje w pojedynczych akcjach i chcą chronić się przed potencjalnymi stratami w najbliższym czasie bez sprzedawania akcji.
5.2. Zabezpieczenie zdywersyfikowanego portfela
Inwestorzy ze zdywersyfikowanym portfelem obejmującym różne akcje, obligacje i ETF potrzebują szerszej strategii zabezpieczającej. Jedną z popularnych metod jest wykorzystanie opcji indeksowych jako zabezpieczenia. Na przykład inwestor ze zdywersyfikowanym portfelem może użyć opcji na indeks S&P 500 (SPX), aby zabezpieczyć się przed ogólnym spadkiem rynku.
Jeśli inwestor posiada portfel, który ściśle odwzorowuje S&P 500, może kupić opcje put na indeks S&P 500. Jeśli rynek znacząco spadnie, wartość opcji put wzrośnie, równoważąc straty w portfelu. Metoda ta jest szczególnie skuteczna, gdy inwestor uważa, że prawdopodobny jest spadek całego rynku, a nie tylko pojedynczych akcji.
Na przykład w okresach niepewności gospodarczej lub niestabilności politycznej inwestor może spodziewać się spadku rynku jako całości. Kupując opcje put na S&P 500, zyskuje ochronę dla całego portfela, zamiast zabezpieczać poszczególne pozycje. Takie podejście pozwala na szerszy i bardziej opłacalny sposób zarządzania ryzykiem spadku w portfelach zdywersyfikowanych.
5.3. Zabezpieczenie przed zmiennością rynku
Zmienność rynku może stwarzać zarówno szanse, jak i ryzyko, szczególnie dla inwestorów narażonych na szybkie wahania cen. Inwestor może zabezpieczyć się przed tą zmiennością, stosując strategię znaną jako straddle lub strangle. Strategie te polegają na zakupie zarówno opcji call, jak i opcji put z tą samą datą wygaśnięcia, ale z tymi samymi (straddle) lub różnymi cenami wykonania (strangle).
Na przykład załóżmy, że inwestor spodziewa się zwiększonej zmienności akcji Tesla (TSLA) przed ważną premierą produktu, ale nie jest pewien, czy akcje wzrosną, czy spadną. Inwestor mógłby zastosować straddle, kupując zarówno opcję call, jak i opcję put przy bieżącej cenie akcji wynoszącej, powiedzmy, $800. Jeśli akcje wykonają znaczący ruch w którąkolwiek stronę, zyski z jednej z opcji zrównoważą straty z drugiej, a inwestor zarobi na zwiększonej zmienności.
W przypadkach, gdy inwestor uważa, że cena akcji gwałtownie się zmieni, ale nie jest pewien kierunku, strategia ta pozwala mu skorzystać ze znaczących ruchów cen, zabezpieczając się jednocześnie przed nieprzewidywalnymi wynikami.
5.4. Zabezpieczenie przed ryzykiem stóp procentowych
Zmiany stóp procentowych mogą mieć głęboki wpływ na portfele, zwłaszcza te z papierami o stałym dochodzie, takimi jak obligacje. Gdy stopy procentowe rosną, ceny obligacji zazwyczaj spadają, co może powodować straty dla inwestorów posiadających obligacje lub ETF obligacyjne. Aby zabezpieczyć się przed tym ryzykiem stóp procentowych, inwestor może wykorzystać opcje na kontrakty futures na stopy procentowe lub ETF obligacyjne.
Na przykład, jeśli inwestor posiada portfel obligacji i przewiduje wzrost stóp procentowych, może kupić opcje put na ETF obligacyjne, takie jak iShares 20+ Year Treasury Bond ETF (TLT). Jeśli stopy procentowe rzeczywiście wzrosną, wartość ETF obligacyjnego prawdopodobnie spadnie, ale opcje put zyskają na wartości, rekompensując stratę w portfelu.
Alternatywnie inwestor może zabezpieczyć się za pomocą opcji na kontrakty futures na stopy procentowe. Kupując opcje put na kontrakty futures na obligacje skarbowe lub inne instrumenty pochodne oparte na stopach procentowych, inwestor może zabezpieczyć ryzyko wzrostu stóp. Strategia ta jest szczególnie przydatna dla dużych inwestorów instytucjonalnych lub tych, którzy są silnie zaangażowani w aktywa o stałym dochodzie.
| Sekcja | Kluczowe punkty |
|---|---|
| Zabezpieczenie konkretnej pozycji w akcjach | Protective put mogą zabezpieczać przed krótkoterminowymi stratami na pojedynczych akcjach bez sprzedaży pozycji. |
| Zabezpieczenie zdywersyfikowanego portfela | Wykorzystanie opcji indeksowych (np. opcji put na S&P 500) może zabezpieczyć cały portfel przed ogólnymi spadkami rynku. |
| Zabezpieczenie przed zmiennością rynku | Straddle i strangle zabezpieczają przed zmiennością, pozwalając inwestorom zarabiać na znacznych wahaniach cen w obu kierunkach. |
| Zabezpieczenie przed ryzykiem stóp procentowych | Opcje put na ETF obligacyjne lub kontrakty futures na stopy procentowe chronią przed ryzykiem wzrostu stóp procentowych, który negatywnie wpływa na portfele obligacji. |
6. Ryzyko i kwestie do rozważenia
Chociaż strategie zabezpieczania opcjami dają inwestorom cenne narzędzia do zarządzania ryzykiem portfela, wiążą się też z własnymi wyzwaniami i potencjalnymi wadami. Zrozumienie tego ryzyka jest kluczowe dla podejmowania świadomych decyzji i skutecznego włączenia opcji do strategii inwestycyjnej. W tej sekcji omówimy kluczowe ryzyka i kwestie związane ze stosowaniem opcji do zabezpieczania.
6.1. Premie opcyjne: koszt zabezpieczenia
Jedną z głównych wad stosowania opcji do zabezpieczania jest koszt związany z zakupem opcji, zwany premią. Kupując opcje, inwestorzy muszą z góry zapłacić premię, która stanowi maksymalną potencjalną stratę, jeśli opcja wygaśnie jako bezwartościowa. Na przykład, jeśli inwestor kupuje opcję protective put, aby zabezpieczyć się przed spadkiem ceny akcji, premia zapłacona za opcję jest kosztem utopionym. Jeśli cena akcji pozostanie stabilna lub wzrośnie, opcja wygasa jako bezwartościowa, a inwestor traci kwotę zapłaconą za opcję.
Łączny koszt wielokrotnego kupowania opcji w celu zabezpieczenia portfela może z czasem się kumulować, zwłaszcza jeśli rynek nie porusza się zgodnie z oczekiwaniami. Dlatego inwestorzy muszą zestawić koszt premii z ochroną, jaką one zapewniają. W niektórych przypadkach koszt zabezpieczenia może znacząco obniżyć ogólne zwroty, szczególnie w okresach niskiej zmienności, gdy rynek nie uzasadnia częstych zakupów opcji.
6.2. Zanik czasowy: utrata wartości opcji w czasie
Kolejną kluczową kwestią przy stosowaniu opcji do zabezpieczania jest zanik czasowy, znany również jako theta. Gdy zbliża się data wygaśnięcia opcji, jej wartość zazwyczaj spada, zwłaszcza jeśli cena instrumentu bazowego pozostaje daleko od ceny wykonania. Ten zanik czasowy wynika ze zmniejszającego się prawdopodobieństwa, że opcja stanie się zyskowna przed wygaśnięciem.
Dla zabezpieczających się zanik czasowy może być poważnym problemem. Jeśli inwestor kupuje opcje, aby chronić się przed potencjalnym spadkiem ceny aktywa, a aktywo pozostaje stabilne, wartość opcji będzie z czasem maleć, nawet jeśli ryzyko spadku ceny się utrzymuje. Może to być szczególnie frustrujące dla inwestorów, którzy obawiają się długoterminowych ryzyk rynkowych, ale widzą niewielką zmienność w krótkim terminie. W takich przypadkach opcja może stracić większość wartości, zanim zapewni znaczącą ochronę, co czyni ją kosztownym zabezpieczeniem.
6.3. Ryzyko przydziału: ryzyko przydzielenia instrumentu bazowego
Inwestorzy, którzy sprzedają opcje w ramach swoich strategii zabezpieczających, na przykład w strategii covered call lub collar, są narażeni na ryzyko przydziału (assignment). Przydział następuje, gdy nabywca opcji wykonuje swoje prawo kupna lub sprzedaży instrumentu bazowego, zmuszając sprzedawcę opcji do wypełnienia warunków kontraktu. Na przykład w strategii covered call, jeśli cena akcji wzrośnie powyżej ceny wykonania opcji call, nabywca opcji może wykonać opcję call, wymagając od sprzedawcy dostarczenia akcji po uzgodnionej cenie wykonania.
Ryzyko przydziału może być problematyczne, jeśli inwestor nie chce sprzedawać instrumentu bazowego, szczególnie jeśli aktywo znacząco zyskało na wartości. W takiej sytuacji inwestor musi zrezygnować z dodatkowych zysków, które mógłby zrealizować, gdyby zachował aktywo. Ponadto przydział może nastąpić w dowolnym momencie przed wygaśnięciem, co wprowadza niepewność co do terminu transakcji.
6.4. Ryzyko płynności: ryzyko trudności w kupnie lub sprzedaży opcji
Ryzyko płynności oznacza ryzyko, że inwestor może napotkać trudności w kupnie lub sprzedaży opcji po korzystnych cenach z powodu niskiego wolumenu obrotu lub szerokich spreadów między ceną kupna a sprzedaży. Rynki opcji o niskiej płynności mogą skutkować wyższymi kosztami transakcyjnymi i poślizgiem cenowym, co może osłabić skuteczność strategii zabezpieczającej. Jeśli opcja jest rzadko przedmiotem obrotu, inwestor może być zmuszony zaakceptować mniej korzystną cenę wejścia lub wyjścia z pozycji, co uszczupla potencjalne zyski lub zwiększa koszty.
Ryzyko płynności jest szczególnie widoczne w mniej popularnych lub wyspecjalizowanych opcjach, takich jak opcje na akcje mniejszych spółek lub niszowe ETF. Inwestorzy zabezpieczający się takimi opcjami mogą mieć trudności z realizacją transakcji po pożądanej cenie, zwłaszcza w okresach zwiększonej zmienności, gdy rynki poruszają się szybko. Z tego powodu wielu inwestorów woli zabezpieczać się opcjami na bardzo płynne aktywa, takie jak opcje indeksowe lub opcje na akcje dużych spółek, gdzie zazwyczaj występuje wystarczający wolumen obrotu, aby zapewnić konkurencyjne ceny i sprawną realizację transakcji.
| Sekcja | Kluczowe punkty |
|---|---|
| Premie opcyjne | Koszt opcji, zwany premią, może obniżać ogólne zwroty, zwłaszcza gdy opcje wygasają jako bezwartościowe. |
| Zanik czasowy | Zanik czasowy obniża wartość opcji w miarę zbliżania się wygaśnięcia, szczególnie gdy cena instrumentu bazowego nie zmienia się znacząco. |
| Ryzyko przydziału | Sprzedawcy opcji są narażeni na ryzyko przydzielenia instrumentu bazowego, co może zmusić ich do sprzedaży lub kupna po mniej korzystnych cenach. |
| Ryzyko płynności | Niska płynność niektórych opcji może utrudniać kupno lub sprzedaż pozycji po korzystnych cenach, zwiększając koszty transakcyjne. |
7. Wskazówki dotyczące skutecznego zabezpieczania opcjami
Skuteczne zabezpieczanie opcjami wymaga nie tylko solidnego zrozumienia strategii opcyjnych, ale także starannego planowania, dyscypliny i stałego monitorowania. Oto kilka praktycznych wskazówek, które pomogą inwestorom odnieść sukces w zabezpieczaniu opcjami, zwłaszcza przy zarządzaniu ryzykiem w ramach portfela.
7.1. Zaczynać od małej skali: rozpocząć od niewielkiej kwoty kapitału
Inwestorom, którzy dopiero zaczynają handel opcjami lub zabezpieczanie, warto zacząć od małej skali. Opcje mogą być złożone i wiążą się ze znacznym ryzykiem, dlatego ważne jest zdobycie doświadczenia, zanim zaangażuje się dużą część kapitału. Rozpoczęcie od niewielkiej liczby kontraktów pozwala testować różne strategie i zrozumieć, jak opcje reagują na różne ruchy rynku, bez ryzyka poważnych strat.
Przeznaczając początkowo niewielki procent portfela na opcje, można stopniowo budować wiedzę i pewność siebie. Gdy mechanika handlu opcjami i zachowanie różnych strategii staną się bardziej oswojone, można zwiększać inwestycje.
7.2. Kształcić się: poznawać handel opcjami i zarządzanie ryzykiem
Handel opcjami jest często uważany za bardziej wyrafinowany niż tradycyjne inwestowanie w akcje ze względu na liczne czynniki wpływające na ceny opcji, takie jak zmienność, zanik czasowy i ceny wykonania. Dlatego edukacja jest niezbędna. Zanim inwestorzy zaczną stosować strategie zabezpieczania opcjami, powinni poświęcić czas na zrozumienie kluczowych pojęć, takich jak modele wyceny opcji, greckie litery (greeks, które mierzą wrażliwość na różne czynniki) oraz szczególne ryzyka związane z różnymi strategiami.
Istnieje wiele źródeł, w tym książki, kursy online i symulatory rynku, które mogą pomóc pogłębić zrozumienie. Ponadto ćwiczenie z paper trading (handlem symulowanym) może dać praktyczne doświadczenie bez ryzyka rzeczywistych strat. Inwestując w swoją edukację, będą Państwo lepiej przygotowani do podejmowania świadomych decyzji i wdrażania strategii zabezpieczających zgodnych z tolerancją ryzyka i celami inwestycyjnymi.
7.3. Stosować zlecenie stop-loss: chronić zyski i ograniczać straty
Zlecenie stop-loss to z góry zdefiniowane zlecenie sprzedaży aktywa po osiągnięciu określonego poziomu ceny, które skutecznie ogranicza potencjalne straty. Choć zlecenia stop-loss są powszechnie stosowane w handlu akcjami, mogą być także cennym narzędziem w handlu opcjami i zabezpieczaniu. W kontekście opcji zlecenia stop-loss mogą pomóc zapobiec poważnym stratom, jeśli rynek ruszy w niekorzystnym kierunku.
Na przykład, jeśli kupiono protective put jako zabezpieczenie, a instrument bazowy porusza się w niekorzystnym kierunku, zlecenie stop-loss może automatycznie zamknąć pozycję, zanim strata stanie się zbyt duża. Pozwala to wyjść z transakcji z bardziej kontrolowaną stratą, zapobiegając dalszym spadkom. Podobnie zlecenia stop-loss można wykorzystać do ochrony zysków, sprzedając opcje, gdy rynek osiągnie zyskowny poziom, co zabezpiecza zyski i minimalizuje ryzyko odwrócenia trendu.
7.4. Monitorować pozycje: regularnie przeglądać pozycje opcyjne
Zabezpieczanie opcjami wymaga aktywnego zarządzania. Warunki rynkowe mogą szybko się zmieniać, wpływając na wartość opcji i skuteczność strategii zabezpieczającej. Dlatego kluczowe jest regularne przeglądanie pozycji i dostosowywanie ich w razie potrzeby.
Monitorowanie pozycji opcyjnych polega na śledzeniu kluczowych czynników, takich jak zmienność, zanik czasowy i ruch instrumentu bazowego. Jeśli rynek przesunie się w nieoczekiwanym kierunku, może być konieczna zmiana strategii zabezpieczającej, aby lepiej odzwierciedlała nowe warunki. Na przykład, jeśli posiadana akcja znacząco się przesunęła, można chcieć przenieść (roll) pozycje opcyjne na nową cenę wykonania lub nową datę wygaśnięcia, aby utrzymać skuteczne pokrycie.
Ponadto w miarę zbliżania się opcji do wygaśnięcia ich wartość może szybko spadać z powodu zaniku czasowego. W takich przypadkach ważne jest ocenienie, czy ma sens pozwolić opcjom wygasnąć, wykonać je, czy zamknąć pozycję wcześniej. Aktywne monitorowanie pomaga zapewnić, że opcje skutecznie działają na rzecz zabezpieczenia portfela.
| Sekcja | Kluczowe punkty |
|---|---|
| Zaczynać od małej skali | Zacząć od niewielkiej liczby kontraktów opcyjnych, aby zdobyć doświadczenie i zminimalizować ryzyko, zanim zwiększy się inwestycje. |
| Kształcić się | Inwestować w naukę handlu opcjami, zarządzania ryzykiem i kluczowych pojęć, takich jak wycena opcji i greckie litery (greeks). |
| Stosować zlecenie stop-loss | Stosować zlecenia stop-loss, aby chronić zyski i ograniczać potencjalne straty, zwłaszcza na zmiennych rynkach. |
| Monitorować pozycje | Regularnie przeglądać i dostosowywać pozycje opcyjne, aby były zgodne z bieżącymi warunkami rynkowymi i celami zabezpieczającymi. |
Podsumowanie
Zabezpieczanie opcjami daje inwestorom potężne narzędzia do ochrony portfeli przed ryzykiem spadków, przy jednoczesnym udziale w potencjalnych zyskach. Wykorzystując różne strategie opcyjne, takie jak covered call, protective put, collar i straddle, inwestorzy mogą skutecznie radzić sobie z niepewnością i zmiennością rynków finansowych. Strategie te pozwalają inwestorom zabezpieczać się przed spadkami pojedynczych akcji, szerszymi spadkami rynku, wahaniami stóp procentowych i okresami zwiększonej zmienności, zapewniając spokój i zmniejszając prawdopodobieństwo znacznych strat.
Jednak skuteczne zabezpieczanie opcjami wymaga starannego planowania, edukacji i dyscypliny. Zrozumienie mechaniki kontraktów opcyjnych, takich jak premie, ceny wykonania, daty wygaśnięcia oraz wartości wewnętrzne i zewnętrzne opcji, ma kluczowe znaczenie dla skutecznego realizowania strategii zabezpieczających. Ponadto należy wziąć pod uwagę takie czynniki, jak skład portfela, perspektywy rynkowe i tolerancja ryzyka, aby wybrać odpowiednią strategię dla wyjątkowej sytuacji finansowej każdego inwestora.
Równie ważne jest dostrzeżenie ryzyka nieodłącznie związanego z handlem opcjami, takiego jak koszt premii, zanik czasowy, ryzyko przydziału i wyzwania związane z płynnością. Ryzyka te podkreślają znaczenie równoważenia kosztów zabezpieczenia z jego korzyściami, tak aby strategie opcyjne były opłacalne i zgodne z długoterminowymi celami finansowymi.
Nowym inwestorom zaczynanie od małej skali, ciągłe kształcenie się i regularne monitorowanie pozycji to kluczowe kroki zapewniające dobre wyniki zabezpieczania. W miarę zdobywania doświadczenia inwestorzy mogą zwiększać wykorzystanie opcji i dopracowywać swoje strategie, dostosowując je do zmieniających się warunków rynkowych i profili ryzyka.
Podsumowując, choć zabezpieczanie opcjami może być złożone, oferuje elastyczne i dynamiczne podejście do zarządzania ryzykiem portfela. Włączając te strategie do swojego zestawu narzędzi inwestycyjnych, inwestorzy mogą z większą pewnością poruszać się po niepewnych rynkach, wiedząc, że mają siatkę bezpieczeństwa łagodzącą potencjalne straty, a jednocześnie pozostawiającą możliwości wzrostu.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.