ZigZag łączy wybrane szczyty i dołki cenowe, pomijając na linii mniejsze wahania między nimi. Ułatwia analizę struktury wahań, ale ostatni punkt końcowy może się przesuwać wraz z dalszym ruchem cen. Uporządkowany historyczny zygzak nie pokazuje dokładnie, kiedy każdy punkt zwrotny stał się dostępny.
Co pokazuje wskaźnik ZigZag
Linia jest retrospektywnym filtrem ruchu cen. Wcześniejszy poradnik BrokerCheck opisuje zastosowania w handlu na wahaniach, kanałach trendu, analizie fal Elliotta, wsparciach i oporach, punktach odniesienia Fibonacciego oraz formacjach takich jak głowa z ramionami, trójkąty i podwójne szczyty lub dołki. Zastosowania te wymagają interpretacji wybranych wahań; sama linia nie oblicza przyszłej ceny.
Poradnik podkreśla kompromis między czułością a szumem i omawia wyraźne trendy, rynki boczne, zmienność aktywów, kontekst fundamentalny i testy historyczne. Zastosowania transakcyjne są opisami podejść analitycznych. Tutejsze przykłady mierzą linię i jej zmiany, bez testowania strategii wejścia lub wyjścia.
Ustawienia Depth, Deviation i Backstep
Wcześniejszy poradnik definiuje Depth jako minimalną liczbę słupków bez nowego szczytu lub dołka, Deviation jako wymagany ruch procentowy do zmiany kierunku, a Backstep jako minimalny odstęp w słupkach między szczytami i dołkami. Podaje następujące przykładowe zakresy:
| Ustawienie | Zakres krótkoterminowy | Zakres długoterminowy |
|---|---|---|
| Depth | 5–10 słupków | 12–20 słupków |
| Deviation | 1–3% | 5–10% |
| Backstep | 1–3 słupków | 3–5 słupków |
Oddzielaj liczbę słupków od filtrów procentowych
Poradnik używa też „Depth” jako filtra minimalnego ruchu ceny, z zakresem początkowym 5%–10%, >10% przy wysokiej zmienności i <5% przy niskiej. W omówieniu Deviation opisuje <5% jako niższy, 5–10% jako umiarkowany, a >10% jako wyższy poziom. Przykłady zarządzania ryzykiem zestawiają filtry 5% i 15%. Opisy procentowe pozostają tu progami procentowymi; nie przelicza się ich na liczbę słupków.
Plik do pobrania jednoznacznie określa jednostki: Depth to wsteczne okno w słupkach; DeviationPercent to procent odwrócenia mierzony od ceny punktu końcowego oczekującego na potwierdzenie; Backstep to minimalna odległość w słupkach do przeciwnego punktu końcowego. To dokładna konwencja stosowana poniżej. Nie jest to odchylenie w punktach i nie zakłada się zgodności z ZigZag na innej platformie.
Backstep i przerysowywanie
Tabela Backstep w poradniku określa 1 słupek jako bardzo czuły, 2–3 słupki jako zrównoważone, a 4–5 słupków jako mniej czułe. Stwierdza również, że Backstep „zapobiega przerysowywaniu”, podczas gdy wcześniejsza część ostrzega, że ZigZag może się przerysowywać. Tutejsze obliczenia używają Backstep wyłącznie jako reguły odstępu. Punkt końcowy oczekujący na potwierdzenie nadal się przesuwa, co pokazuje przykład kolejnych granic danych.
Ostatni narysowany punkt zwrotny jest kandydatem, a nie zakończonym faktem historycznym w chwili pierwszego pojawienia się.
Dokładne obliczenia w tym pliku do pobrania
Przykładowe wartości domyślne to Depth 12 słupków, DeviationPercent 1% i Backstep 3 słupków. Łączą wartości omawiane w poradniku; nie są zoptymalizowane ani przedstawiane jako najlepsze ustawienia.
- Czytaj słupki chronologicznie. Poczekaj na pełne okno Depth, a następnie zainicjuj tymczasowy punkt końcowy najwcześniejszym najniższym dołkiem w oknie. Przetwarzanie jest kontynuowane na następnym słupku.
- Kandydat na szczyt musi być równy każdemu szczytowi we wstecznym oknie Depth lub go przewyższać, z uwzględnieniem bieżącego słupka. Kandydat na dołek musi być równy każdemu dołkowi w tym oknie lub od niego niższy.
- Ściśle bardziej skrajny kandydat tego samego typu zastępuje punkt końcowy oczekujący na potwierdzenie. Równe ceny zachowują wcześniejszy czas punktu końcowego.
- W przeciwnym razie zaakceptuj przeciwnego kandydata tylko wtedy, gdy odległość w słupkach od punktu końcowego oczekującego na potwierdzenie wynosi co najmniej Backstep, a odwrócenie ceny osiąga poniższy próg procentowy.
- Potwierdź stary punkt końcowy przy zamknięciu słupka akceptacji, pozostawiając nowo zaakceptowany przeciwny punkt końcowy jako tymczasowy. Nigdy nie przesuwaj wcześniej potwierdzonego punktu, gdy jedynie dopisywana jest niezmieniona historia zamkniętych słupków.
Próg = wartość bezwzględna ceny punktu końcowego oczekującego na potwierdzenie × DeviationPercent ÷ sto
Po szczycie: szczyt oczekujący na potwierdzenie − kandydat na dołek musi osiągnąć Próg
Po dołku: kandydat na szczyt − dołek oczekujący na potwierdzenie musi osiągnąć Próg
Słupki zewnętrzne, bieżące słupki i zmiany historii
Słupek zewnętrzny może dawać zarówno przedłużenie, jak i odwrócenie. Przedłużenie ma pierwszeństwo, z najwyżej jedną zmianą na słupek, ponieważ ceny maksymalna i minimalna nie ujawniają kolejności wewnątrz słupka. Na tym samym słupku przedłużenia nie akceptuje się przeciwnego punktu zwrotnego. Wskaźnik natywny przy każdym wywołaniu przelicza wszystkie dostępne słupki. Najnowszy słupek nadal może się zmieniać; poniższe przykłady historyczne zawierają tylko słupki zamknięte.
Depth i Backstep muszą być dodatnimi całkowitymi liczbami słupków; procent odwrócenia musi być dodatni i skończony. Maksima i minima muszą być dodatnie i skończone, a maksimum nie może być niższe od minimum. Niewystarczająca historia nie daje linii. Zmiany starych słupków, dostępnej historii lub ustawień powodują nowy wynik; stwierdzenie o stabilności dotyczy tylko dopisywania zamkniętych słupków przy identycznych wcześniejszych danych i ustawieniach.
Rzeczywiste przykłady EURUSD
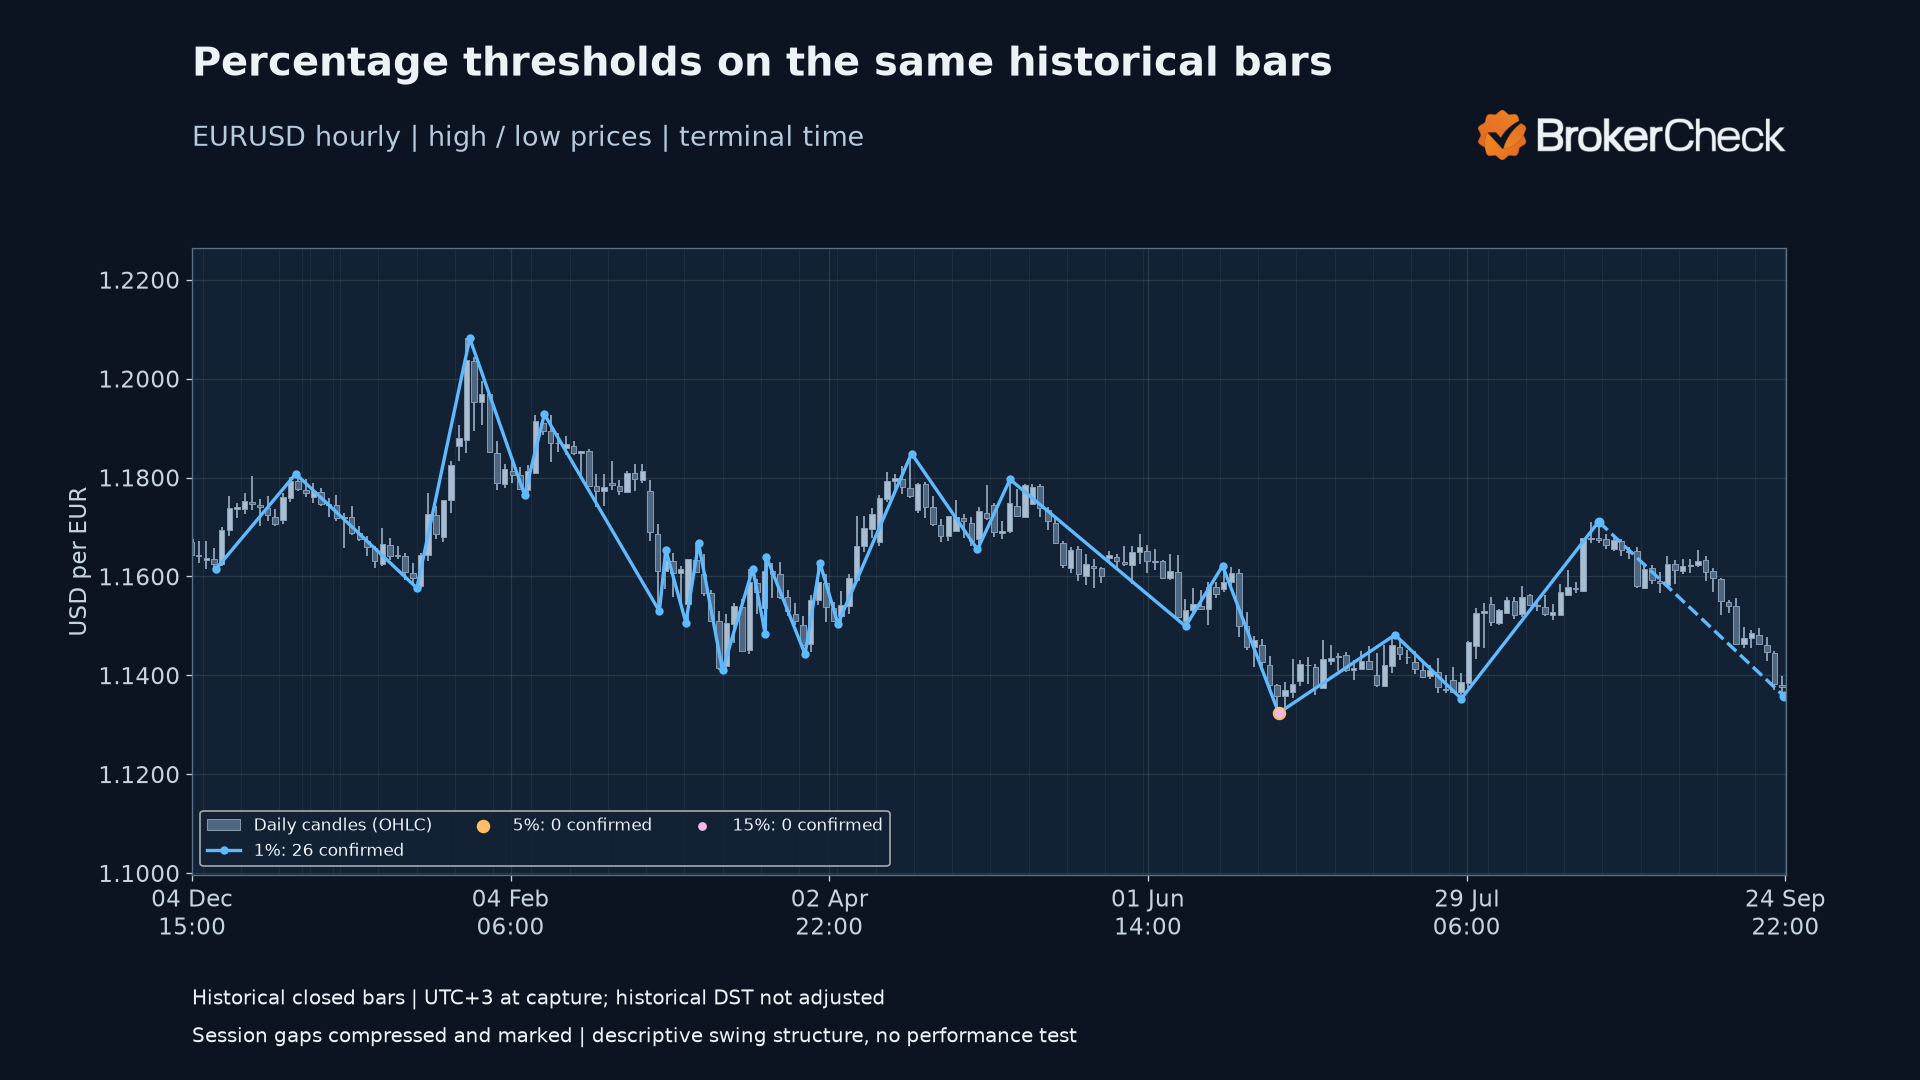
Próba historyczna zawiera 5000 zamkniętych słupków godzinowych od 2025-12-04 15:00 do 2026-09-24 22:00. Czasy oznaczają otwarcie słupków w terminalu, z UTC+3 zmierzonym przy pobraniu; historycznych zmian czasu letniego nie skorygowano. Przerwy między sesjami są skompresowane i oznaczone na wykresach. Obserwacje te nie są notowaniami na żywo.
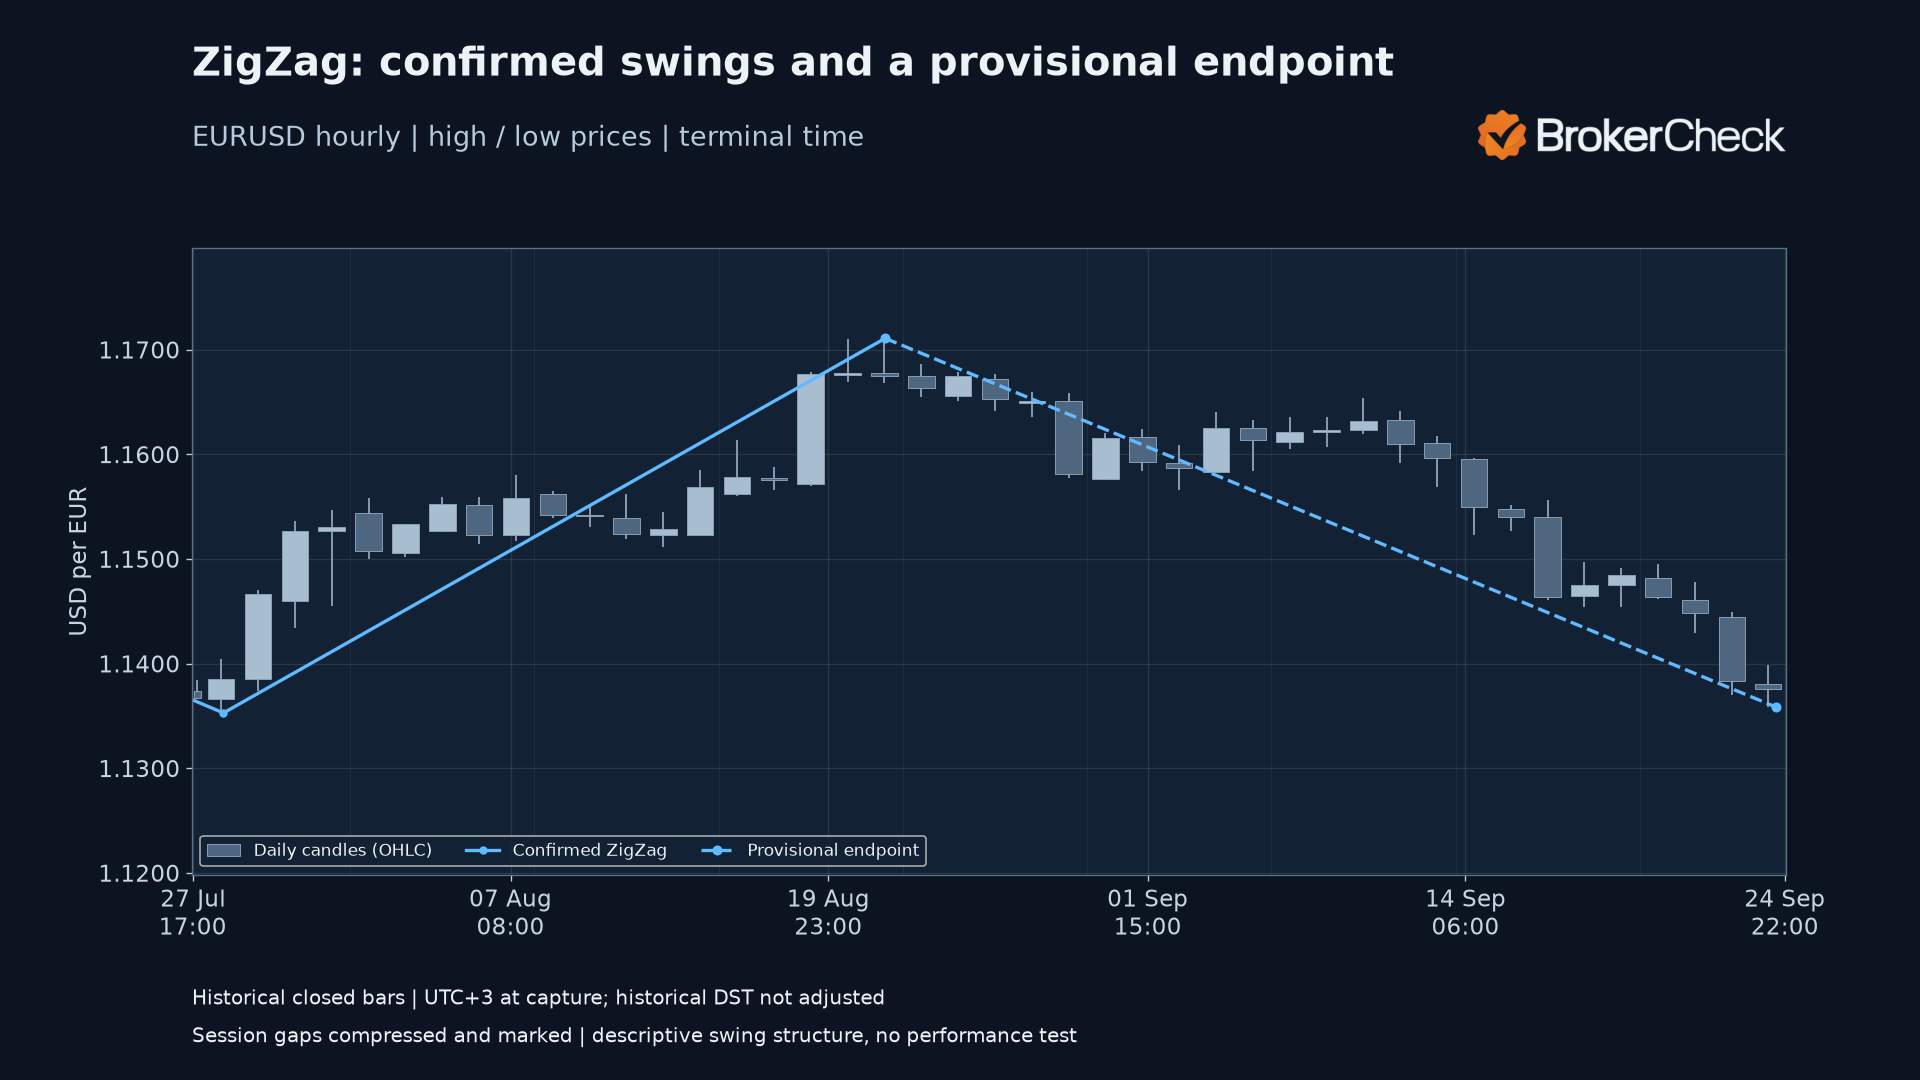
Potwierdzone wahania i niedokończony odcinek
Różne progi procentowe na identycznych słupkach
Obserwuj przerysowywanie punktu końcowego oczekującego na potwierdzenie
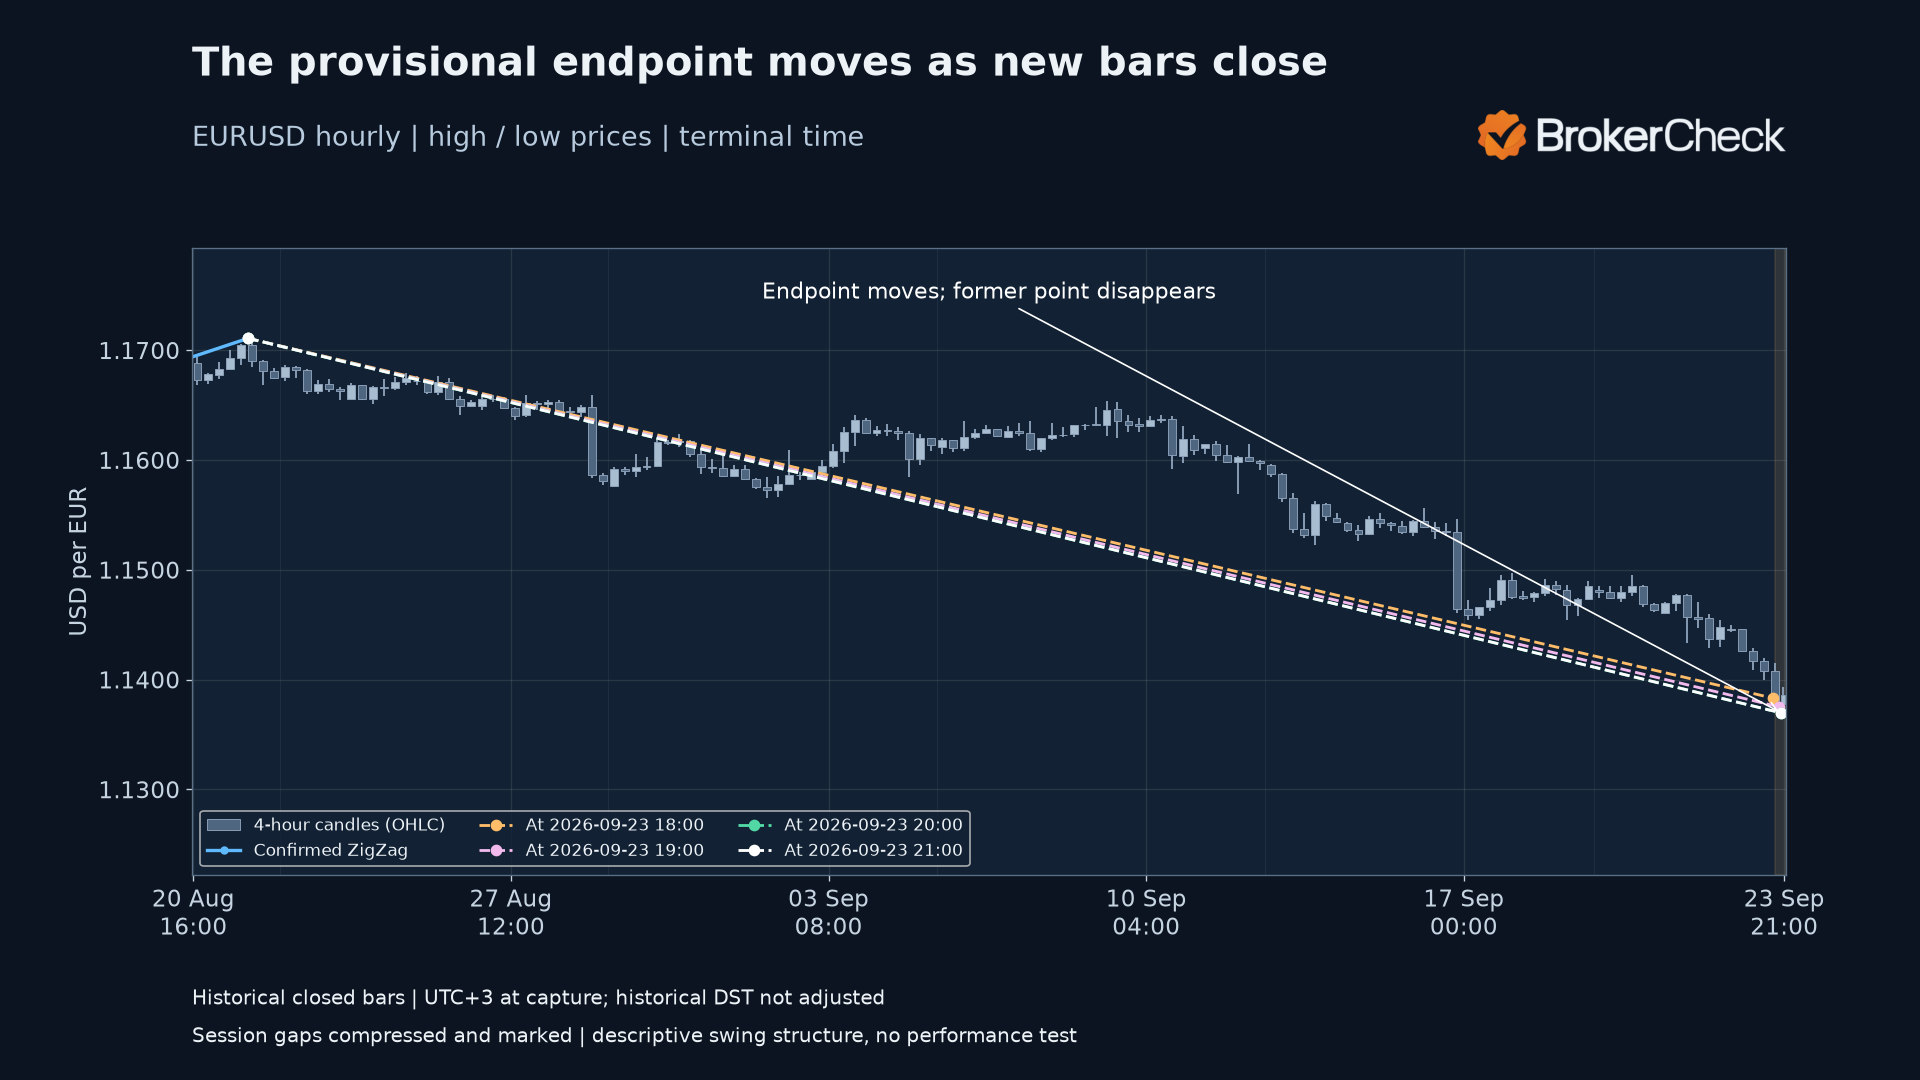
| Dane dostępne do słupka | Słupek punktu końcowego oczekującego na potwierdzenie | Cena punktu końcowego, USD za EUR |
|---|---|---|
| 2026-09-23 18:00 | 2026-09-23 17:00 | 1.13830 |
| 2026-09-23 19:00 | 2026-09-23 19:00 | 1.13752 |
| 2026-09-23 20:00 | 2026-09-23 20:00 | 1.13696 |
| 2026-09-23 21:00 | 2026-09-23 20:00 | 1.13696 |
Każdy wiersz używa wyłącznie słupków dostępnych do danej granicy, przy zamknięciu słupka. Gdy punkt końcowy się przesuwa, jego stary narysowany punkt znika. Odcinek łączący jest przerysowywany do nowego ekstremum. Przykład jest najnowszą sekwencją kolejnych granic spełniającą podany warunek: wielokrotne zmiany punktu końcowego oczekującego na potwierdzenie przy niezmienionym zbiorze potwierdzonych punktów. Nie wybrano go na podstawie późniejszych stóp zwrotu.
Zastosowanie ZigZag do struktury wahań
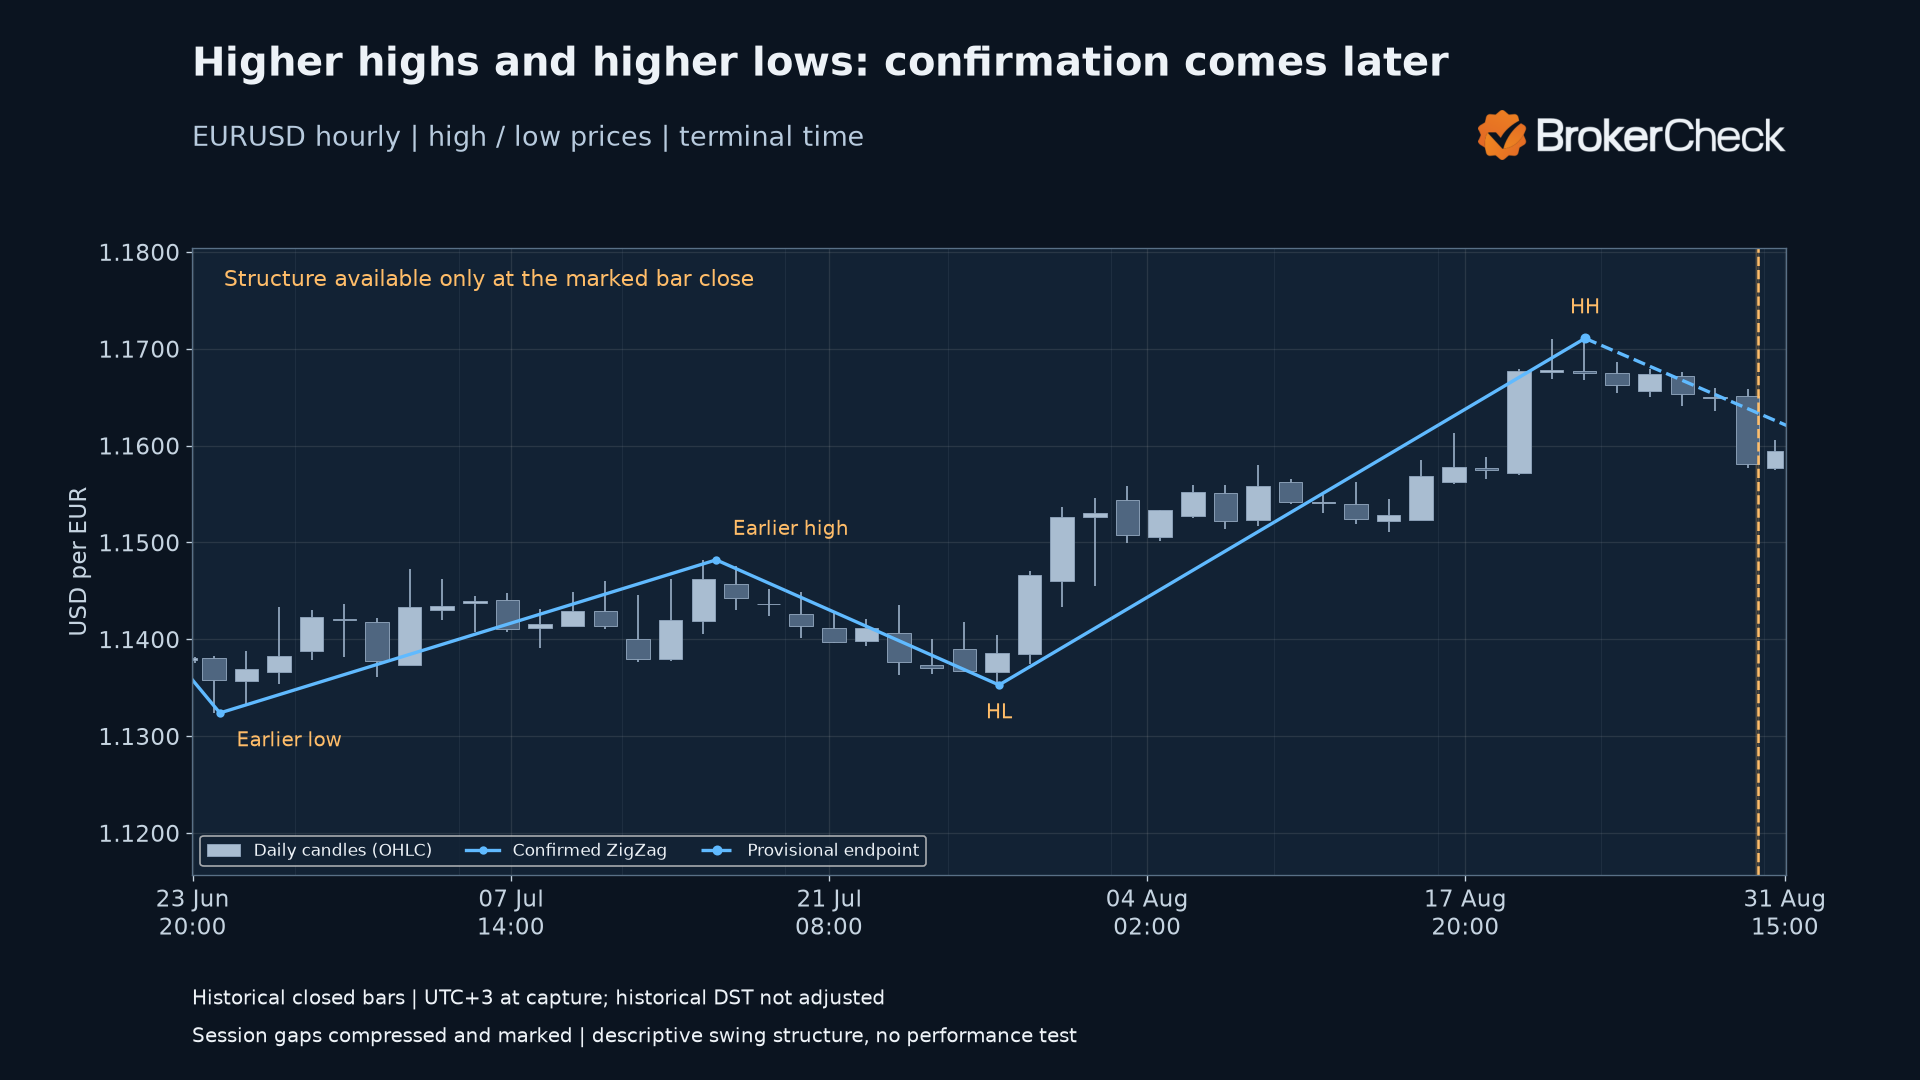
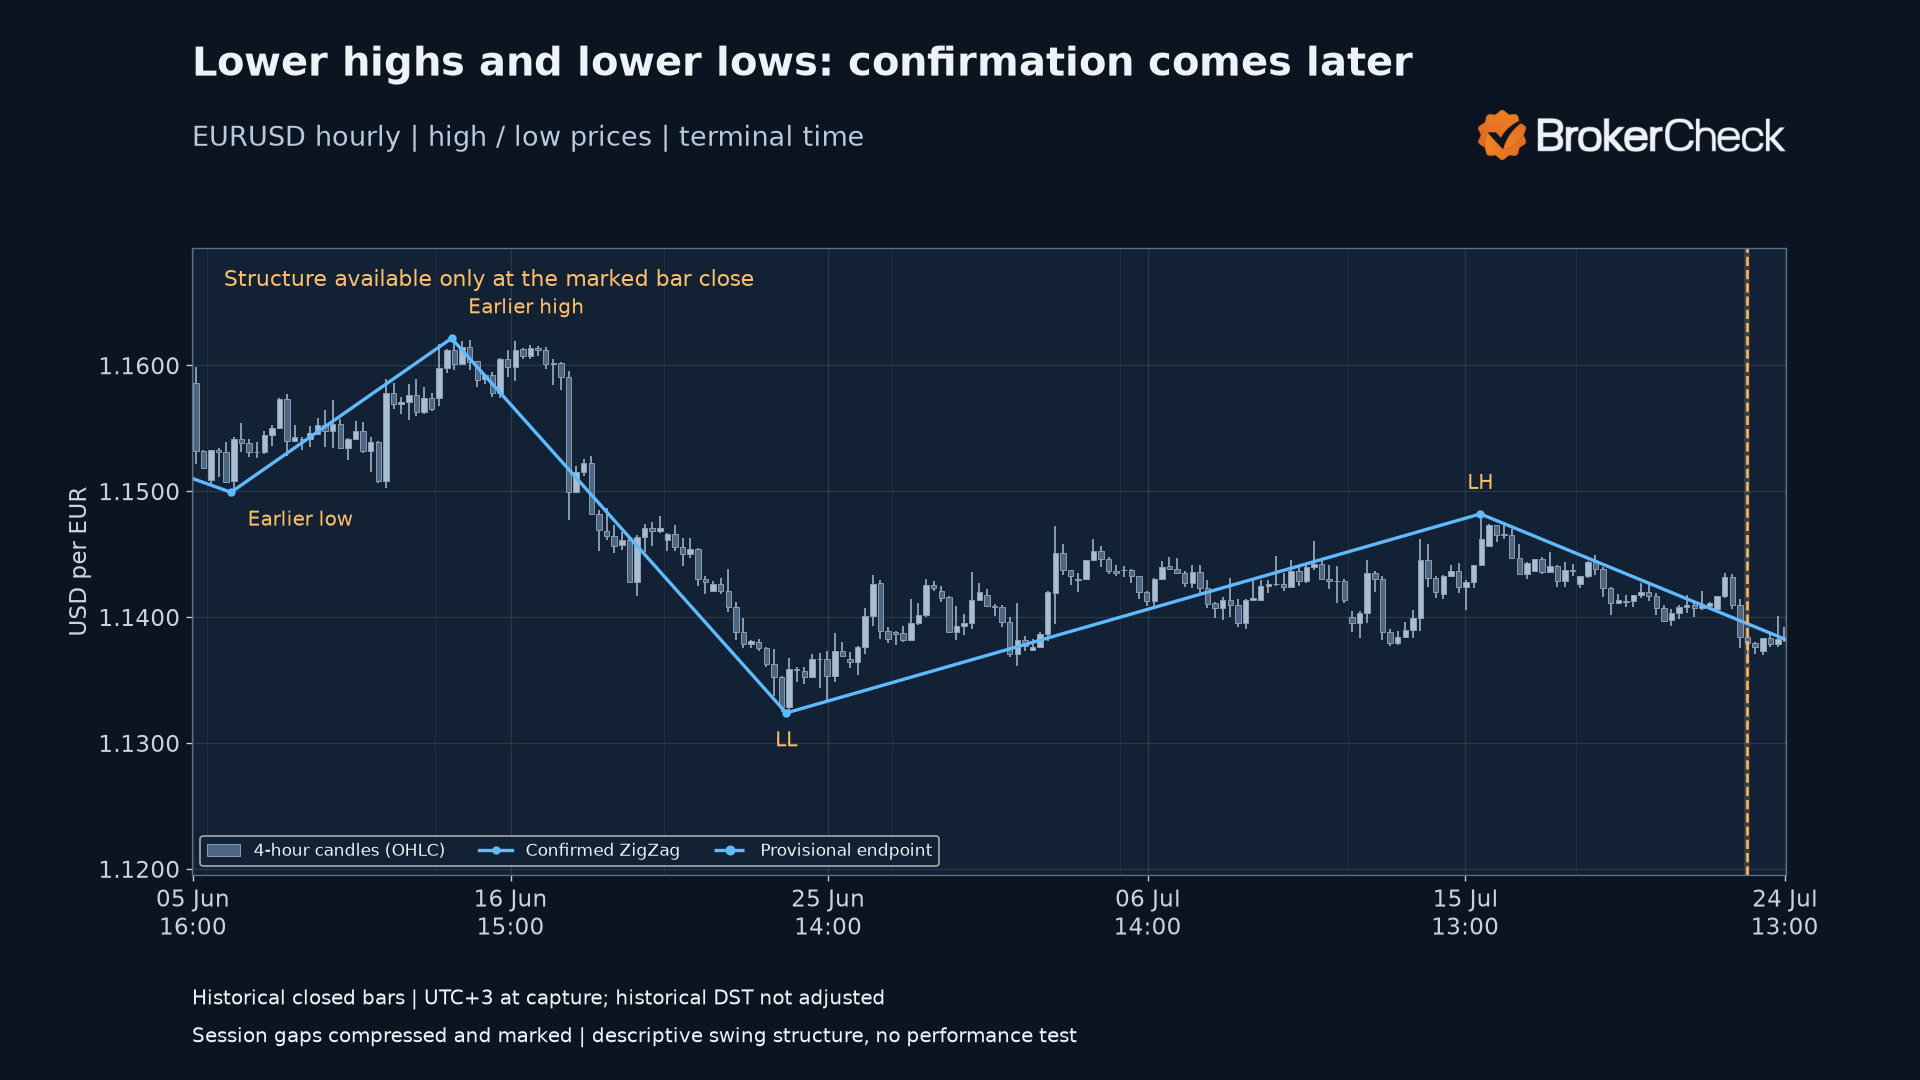
Wyższy szczyt porównuje potwierdzony szczyt z poprzednim potwierdzonym szczytem; wyższy dołek porównuje potwierdzony dołek z poprzednim potwierdzonym dołkiem. Niższe szczyty i dołki używają przeciwnego ścisłego porównania. Równe ceny oznaczają równe wahania, a nie wyższe lub niższe. Nie pomija się żadnego pośredniego punktu zwrotnego tego samego typu.
W tych przykładach struktura wzrostowa wymaga, aby zarówno ostatni szczyt, jak i ostatni dołek przewyższały swoich poprzedników tego samego typu. Struktura spadkowa wymaga, aby oba były niższe. Inne kombinacje są mieszane. Klasyfikacja staje się dostępna dopiero po potwierdzeniu ostatniego uczestniczącego punktu zwrotnego, przy oznaczonym zamknięciu słupka, a nie przy jego wcześniejszym ekstremum.
Wyższe szczyty i wyższe dołki
Niższe szczyty i niższe dołki
Inne wskaźniki, interwały i kontekst rynkowy
Wcześniejszy poradnik łączy ZigZag ze średnimi kroczącymi dla kierunku trendu i przecięć, MACD dla impetu i dywergencji, RSI dla dywergencji i odczytów powyżej 70/poniżej 30 oraz zniesieniami Fibonacciego do porównań poziomów cen. Omawia również wzrost wolumenu, analizę fundamentalną i łączenie różnych rodzajów informacji. Żadne z tych obliczeń uzupełniających nie znajduje się w pliku do pobrania i nie mierzy się tu żadnego połączonego sygnału ani prawdopodobieństwa.
Dostosowywanie ustawień bez nazywania ich optymalnymi
Poradnik omawia zwiększanie Depth i Deviation przy dużej zmienności oraz zmniejszanie ich przy niższej zmienności lub krótszym horyzoncie handlu; proponuje zmniejszyć Backstep, gdy krótkie odwrócenia są pomijane. Tabela interwałów zestawia 1–15-minutowe wykresy walut lub kryptowalut z dziennymi i tygodniowymi wykresami akcji. Jako kontekst wymienia również 24-godzinny cykl walutowy, sesje giełdowe i cykle surowców. Wszystkie obliczone przykłady pozostają godzinowymi danymi EURUSD.
Aby zbadać zmianę, zachowaj stałe dane i pozostałe ustawienia, porównaj pozostałe punkty zwrotne i przeanalizuj kolejne granice danych. Wykres z mniejszą liczbą segmentów dowodzi jedynie innej przefiltrowanej historii. Poradnik zaleca testy historyczne i eksperymenty demonstracyjne; poradnik dostarcza obliczeń opisowych, a nie dowodów optymalnego parametru czy wyników strategii.
Zlecenia stop, cele i ograniczenia retrospektywnych wahań
Poradnik omawia umieszczanie zleceń stop poniżej dołków wahań lub za punktami odwrócenia, celów przy ostatnich szczytach lub prognozowanych punktach oraz dostosowywanie zleceń w miarę tworzenia nowych punktów zwrotnych. Podkreśla też zdyscyplinowane decyzje i emocjonalną trudność akceptowania strat. To proponowane zastosowania poziomów wahań; nie wdrożono tu algorytmu składania zleceń, ustalania wielkości pozycji ani wyznaczania celów.
Dołek oczekujący na potwierdzenie może później przesunąć się niżej. Znacznik czasu historycznego punktu zwrotnego również poprzedza znacznik jego potwierdzenia. Osobny test transakcyjny musiałby wykorzystywać informacje dostępne w danej chwili, zamiast traktować końcową historyczną linię jako natychmiast dostępny sygnał.
Uporządkowana linia przez dawne ekstrema cen nie ustala ceny wejścia, ceny wyjścia ani przyszłego wyniku.
Pobierz wskaźnik i przykłady historyczne
Wskaźnik MQL5 nakłada procentowy ZigZag na cenę. Nie zawiera zleceń, alertów ani wskaźników uzupełniających. Ostatni odcinek jest tymczasowy, choć linia natywna używa jednego stylu rysowania; oddzielne wykresy historyczne wyróżniają go linią przerywaną. Dodawanie do wykresu natywnego i rysowanie nie zostały przetestowane.
Obliczenia natywne zgadzały się z odniesieniem dla 330433 niepustych wartości bufora, przy maksymalnej różnicy bezwzględnej 0.0. Sprawdza to arytmetykę i rozmieszczenie punktów zwrotnych, a nie wyniki handlu.
Historyczne dane przykładowe
Ceny godzinowe, ceny i typy punktów zwrotnych oraz indeksy potwierdzenia.
Przeczytaj uwagi o obliczeniach i konfiguracji.
- Umieść skompilowany plik w folderze wskaźników niestandardowych platformy lub skompiluj kod źródłowy w edytorze platformy.
- Dodaj go za pomocą elementów sterowania wskaźnikami niestandardowymi i wybierz docelowy interwał wykresu.
- Wprowadź dodatnie liczby słupków Depth i Backstep oraz dodatni DeviationPercent. Sprawdź jednostki przed porównaniem z innym ZigZag.
- Obserwuj punkt końcowy oczekujący na potwierdzenie w miarę napływu słupków i odróżniaj jego znacznik czasu od czasu potwierdzenia.
Co ustalają przykłady
- Ostatni punkt końcowy jest tymczasowy.
- Potwierdzenie dotyczy zamknięcia słupka akceptacji, a nie wcześniejszego ekstremum.
- Ustawienia i historia określają wybrane wahania.
Wykresy pokazują konkretną regułę procentową na stałym historycznym źródle danych. Pobrany CSV zawiera końcowy wynik całej historii; nie odtwarza tego, co pokazywał każdy wcześniejszy wykres. Tabela granic danych dostarcza tego węższego przykładu odtworzenia. Nie mierzono kosztów transakcyjnych, wejść, wyjść, stóp zwrotu, odsetka wygranych ani trafności prognoz. Różne reguły, źródła danych, początki historii i ustawienia mogą dawać różne wahania.
Najczęściej zadawane pytania
Czy ZigZag się przerysowuje?
Punkt końcowy oczekujący na potwierdzenie może przesunąć się do późniejszego ekstremum, usuwając wcześniejszy punkt. W tych obliczeniach wcześniej potwierdzone punkty pozostają stałe podczas rozszerzania niezmienionej historii zamkniętych słupków.
Kiedy punkt zwrotny zostaje potwierdzony?
Gdy zostaje zaakceptowany spełniający warunki przeciwny punkt końcowy, przy zamknięciu słupka akceptacji. Czas ekstremum jest wcześniejszy niż moment dostępności jego potwierdzenia.
Czy Deviation jest mierzone w punktach?
Ten plik używa procentu ceny punktu końcowego oczekującego na potwierdzenie. ZigZag oparty na punktach używa innej jednostki i nie zakłada się zgodności.
Co tutaj oznacza Depth?
To wsteczne okno kandydatów w słupkach, z przykładową wartością domyślną 12. Poradnik omawia też filtry procentowe; te procenty nie są liczbą słupków.
Czy Backstep zatrzymuje wszelkie przerysowywanie?
Nie. W tych obliczeniach ogranicza odległość w słupkach do przeciwnego punktu końcowego. Punkt końcowy oczekujący na potwierdzenie nadal może się przesuwać.
Czym są wyższe szczyty i wyższe dołki?
Są to ścisłe wzrosty między kolejnymi potwierdzonymi szczytami i między kolejnymi potwierdzonymi dołkami. Oba porównania są wymagane w przykładzie struktury wzrostowej.
Czy to najlepsze ustawienia?
Nie ustalono żadnych optymalnych ustawień ani wyników handlu. Przykłady opisują wybraną regułę na danych historycznych; nie prognozują ruchów cen.
Produkty z dźwignią mogą szybko doprowadzić do utraty pieniędzy. W Polsce handel kontraktami CFD przez klientów detalicznych podlega ograniczeniom.